
 Premium

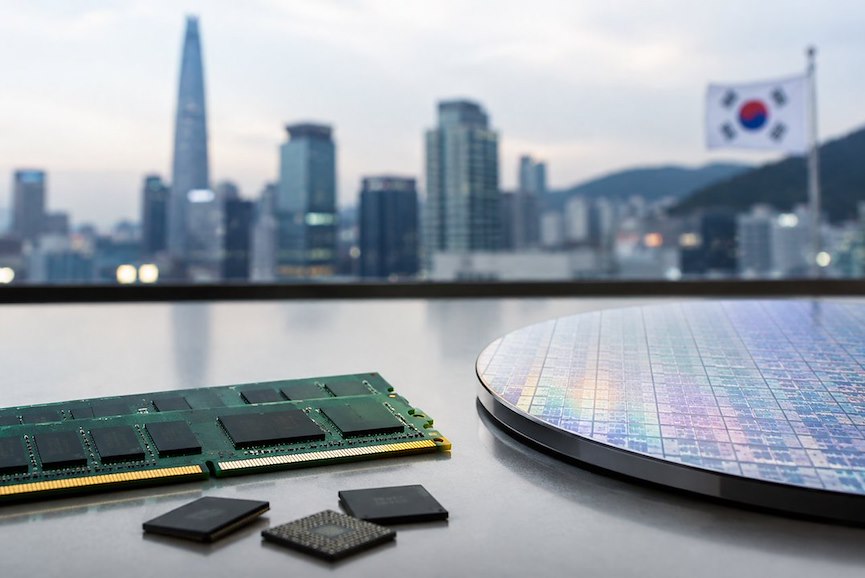
Un quasi-duopole sur la mémoire HBM
Aucun accélérateur d'intelligence artificielle ne peut aujourd'hui fonctionner sans mémoire à large bande passante (HBM), la brique technique qui permet aux puces Nvidia, AMD ou aux ASIC propriétaires des hyperscalers d'alimenter leurs calculs à la vitesse requise par l'entraînement et l'inférence des grands modèles.
Or cette mémoire est produite presque exclusivement par deux groupes coréens, Samsung Electronics et SK Hynix, qui se partagent environ 80% de l'offre mondiale de HBM.
Cette position dominante s'est traduite en rentabilité : au quatrième trimestre 2025, les divisions mémoire de SK Hynix et Samsung ont affiché des marges brutes comprises entre 63% et 67%, dépassant celles de TSMC pour la première fois en sept ans. Selon Bank of America, le marché mondial de la HBM devrait croître de 58% en 2026 pour atteindre 54,6 milliards de dollars, puis 100 milliards en 2028.
Les commandes d'équipements liés à la HBM4, nouvelle génération de mémoire, ont d'ailleurs connu une accélération marquée au premier semestre 2026, les deux groupes coréens intensifiant leurs investissements en DRAM avancée.
Une offensive industrielle sans précédent
Conscient de cet avantage, Séoul a choisi de le démultiplier. Fin juin 2026, le président Lee Jae-myung a dévoilé un plan industriel articulé autour de trois « méga-projets », présentés comme le « triple axe » des semi-conducteurs, de l'IA physique et des centres de données. Samsung Electronics et SK Hynix se sont engagés à construire deux nouveaux sites de fabrication chacun dans le sud-ouest du pays, pour un investissement conjoint de 800 000 milliards de wons, soit environ 518 milliards de dollars, complété par un pôle de conditionnement avancé dans la région de Chungcheong.
En intégrant les investissements de groupes comme Naver, 550 000 milliards de wons destinés à 8,4 gigawatts de capacité de centres de données d'ici 2029, l'enveloppe totale orchestrée par l'État coréen dépasse 1 350 000 milliards de wons, soit environ 880 milliards de dollars.
Cet effort vise un objectif précis : combler le retard coréen dans les segments où le pays reste en retrait. Selon l'administration américaine du commerce, si la Corée demeure leader mondial de la mémoire et de la fabrication de masse, son écosystème reste moins développé dans les semi-conducteurs logiques, la conception fabless, les puces IA, le packaging avancé et les matériaux critiques.
Des lacunes que Séoul entend combler via le futur cluster géant de Yongin et Pyeongtaek, censé attirer environ 413 milliards de dollars d'investissements privés d'ici 2047 pour seize nouvelles usines.
Samsung Foundry à l'assaut du marché des puces sur mesure
Le deuxième front est celui de la fonderie de logique avancée, terrain sur lequel TSMC règne sans partage. Samsung y voit une occasion de rebattre les cartes grâce à son procédé 2 nanomètres. Le groupe a déjà sécurisé un contrat de 16,5 milliards de dollars avec Tesla pour la production de ses puces AI6, et serait entré en discussions avec Anthropic pour la fabrication d'une puce IA sur mesure utilisant le procédé 2 nm et les capacités de packaging avancé de Samsung Foundry.
Le projet reste à un stade préliminaire, Anthropic n'a pas encore arrêté les fonctions, les performances cibles ni le rôle de la puce dans son infrastructure, mais il s'inscrit dans une dynamique plus large. Samsung, SK Hynix et Micron avaient déjà été désignés partenaires stratégiques d'Anthropic lors de son tour de table de série H au printemps 2026.
Ce mouvement de diversification vers la logique n'est pas sans risque pour Samsung : ses rendements sur les nœuds avancés ont déjà déçu par le passé, et un éventuel accord avec Anthropic accentuerait la concurrence avec le quasi-monopole de TSMC sur la fabrication de puces IA de pointe, à l'inverse, un nouvel échec de rendement élargirait l'avance de son rival taïwanais.
Les challengers coréens de l'inférence
Au-delà des deux géants de la mémoire, la Corée du Sud mise sur une génération de start-up spécialisées dans les puces d'inférence, le segment en forte croissance qui consiste à faire tourner les modèles d'IA plutôt qu'à les entraîner. Rebellions, née d'une fusion en 2024 avec Sapeon (essaimée de SK Telecom), a levé 400 millions de dollars en mars 2026 dans un tour pré-IPO valorisant l'entreprise à 2,34 milliards de dollars, portant son financement cumulé à environ 850 millions de dollars.
Samsung, SK Hynix, le fonds public sud-coréen Korea National Growth Fund et le géant pétrolier saoudien Aramco figurent parmi ses actionnaires, un actionnariat qui, selon son dirigeant, sécurise son accès à des composants mémoire aujourd'hui rares. Rebellions vise désormais une introduction en Bourse à Séoul au premier semestre 2027, et ferait même l'objet de discussions préliminaires avec Nvidia portant sur une licence technologique, une prise de participation, voire un rachat.
Son concurrent FuriosaAI a de son côté noué une alliance stratégique avec Broadcom pour développer conjointement une plateforme d'inférence de nouvelle génération, tandis qu'un troisième acteur, DeepX, complète ce trio que Séoul soutient activement via son initiative baptisée « K-Nvidia », destinée à faire émerger des champions nationaux de la puce IA.
Le fonds souverain de croissance coréen a d'ailleurs fait de Rebellions l'un des bénéficiaires directs de son enveloppe de 99,6 milliards de dollars dédiée aux industries stratégiques avancées.
Le maillon caché : l'équipement de packaging
Moins visible que Samsung ou SK Hynix, Hanmi Semiconductor illustre une autre force coréenne, plus discrète mais tout aussi structurante : celle des équipementiers spécialisés. Ce groupe d'Incheon détient 71,2% du marché mondial des « TC bonders », équipements de soudure thermo-compressive indispensables à l'empilement des puces mémoire HBM, selon une étude du cabinet TechInsights.
Sa performance financière a suivi la courbe de la demande en IA : le groupe a enregistré un chiffre d'affaires annuel record de 576,7 milliards de wons et une marge opérationnelle de 43,6%, porté par le lancement de ses machines de nouvelle génération dédiées à la HBM4. Ce type d'acteur, en amont de la chaîne, illustre la profondeur de l'écosystème industriel coréen : sans ces équipements, ni Samsung ni SK Hynix ne pourraient produire la HBM qui alimente les accélérateurs Nvidia.
Pourquoi cela compte pour les marchés
Cette centralité dans la chaîne de valeur de l'IA a directement nourri la revalorisation de la Bourse de Séoul. Le HBM constitue le principal moteur de résultats derrière la re-rating du marché coréen en 2026, aux côtés de réformes de gouvernance et d'une pression croissante en faveur du retour aux actionnaires. M
ais cette concentration a aussi un revers : Samsung représentant la plus importante composante des indices actions coréens, s'exposer à la Corée via un ETF revient largement à parier sur le cycle des semi-conducteurs. La volatilité n'est pas qu'un concept abstrait : fin juillet 2026, la Bourse de Séoul a connu deux séances consécutives de coupe-circuit, entraînant une chute marquée du secteur des semi-conducteurs.


