
 Premium


bonjour
que se passe t il aucune news pour cette baisse de 6% !! ..???

BNP change tout sur OVH
BNP Paribas relève sa recommandation de sousperformance à surperformance avec un objectif de cours relevé de 7 EUR à 22 EUR
Source : Zonebourse •17/09/2026 à 09:10
Résultat : +11.56% à 12h42 ( 18.43€ ) !

Bonjour,
J'ai augmenté ma ligne de 50% hier quand le cours était à 14.67 €, je ne regrette donc rien car le cours d'OVH est maintenant (à l'instant) de 14.87 € après + 7% dans la journée.
48 heures après l'annonce du départ de Madame Stéphanie BESNIER, nous pouvons encore nous interroger sur ce qui l'a provoqué. Ensuite, il nous faudra volens nolens l'intégrer à notre perception de la société OVH et de son parcours futur en bourse.
Une pointure trop grande pour la chaussure OVH?
La direction financière n'est pas une fonction stratégique, tout au plus tactique. Mais avoir à ce poste là une "pointure" (X-Ponts) permettait probablement à sa titulaire de jeter un coup d'oeil appuyé sur bien des aspects stratégiques de la conduite de l'entreprise face à un autodidacte, certes brillant, revenu au poste de PDG de l'entreprise il y a moins d'un an.

Un départ mal accueilli par les marchés
Selon le communiqué diffusé par le groupe roubaisien, Stéphanie Besnier quittera ses fonctions le 31 août 2026, après trois années passées à la tête des finances d’OVHcloud. Julien Rabette, actuellement directeur financier adjoint, assurera l’intérim le temps que l’entreprise recrute une remplaçante ou un remplaçant.
Dans le communiqué, le fondateur et désormais président-directeur général Octave Klaba a salué « trois années de collaboration, en particulier les douze derniers mois consacrés à bâtir notre stratégie à cinq ans et le budget de l’exercice 2027 ». Une formule qui, précisément, souligne le caractère inopportun du calendrier : c’est cette même dirigeante qui avait construit la feuille de route stratégique qu’OVHcloud s’apprêtait à mettre en œuvre.
Les analystes n’ont pas manqué de relever ce paradoxe. Chez TP ICAP Midcap, ce départ est qualifié de « facteur de risque de gouvernance », dans la mesure où l’absence prolongée d’une direction financière permanente en pleine bascule stratégique nourrit l’incertitude. Chez Allinvest Securities, la sortie de Stéphanie Besnier est jugée d’autant plus dommageable qu’elle avait « réussi à améliorer les marges ces dernières années » : la marge d’EBITDA ajusté a progressé de 0,9 point, à 40,9%, au premier semestre de l’exercice 2025-2026.
Une gouvernance déjà chahutée depuis un an
Ce nouveau remous intervient dans un contexte de gouvernance instable. Octave Klaba avait repris les rênes opérationnelles du groupe en octobre 2025, en fusionnant les fonctions de président du conseil et de directeur général, à peine un an après l’arrivée de Benjamin Revcolevschi à la direction générale — dont le conseil d’administration avait mis fin au mandat sans détailler publiquement les motifs. Klaba avait alors annoncé le lancement d’un nouveau plan stratégique quinquennal, baptisé « Step Ahead » (2026-2030), destiné à accélérer les investissements dans les centres de données et les logiciels face à une concurrence internationale galopante sur le cloud et l’intelligence artificielle.
Le titre OVHcloud, introduit en Bourse en octobre 2021 à 18,50 euros, reste aujourd’hui environ 26% en dessous de son prix d’introduction, malgré un rebond ponctuel de 45% en avril 2025 porté par l’engouement pour la souveraineté numérique européenne — un thème qui reste, sur la durée, le principal actif immatériel de l’entreprise face aux géants américains du secteur (AWS, Microsoft Azure, Google Cloud).
Deux nominations pour muscler la croissance commerciale
Le communiqué d’OVHcloud ne se limite pas à acter un départ : il annonce aussi deux arrivées destinées à muscler l’appareil commercial du groupe. Pierre Byramjee rejoint le comité exécutif au poste nouvellement créé de Chief Revenue Officer pour l’activité Digital Cloud. Fort d’une expérience chez Dell, Microsoft et Stripe, il aura pour mission d’accélérer la croissance auprès des clients « digital natives », des start-up jusqu’aux entreprises en forte croissance, en s’appuyant sur l’argument du cloud souverain.
Sylvain Siou est par ailleurs nommé vice-président Customer Solutions & Success au sein de la division commerciale Corporate. Fort de plus de vingt ans d’expérience dans l’avant-vente et la relation client — chez VMware, Nutanix, EfficientIP et Keepit —, il devra faire le lien entre l’expertise technique d’OVHcloud et les enjeux métier des grandes entreprises clientes.
Un test de crédibilité pour le cloud souverain français
Au-delà du jeu de chaises habituel des comités exécutifs, cet épisode pose une question plus large pour l’écosystème français du numérique : celle de la capacité d’OVHcloud à stabiliser sa gouvernance au moment précis où l’entreprise porte, aux yeux de l’État et des acteurs publics, l’ambition d’une alternative crédible aux hyperscalers américains. Le groupe a beau disposer d’un financement sécurisé jusqu’en 2030 selon ses propres communications, la succession rapide de deux directions générales puis d’une direction financière en moins de dix-huit mois interroge sur la solidité de l’exécution d’un plan stratégique censé, justement, incarner la promesse de continuité et de souveraineté qu’OVHcloud vend à ses clients institutionnels et industriels.
Bonjour,
@tous
Perspectives commerciales :
OVH s’impose comme un champion européen du cloud et une pépite de la French Tech, avec une empreinte mondiale grandissante et une exécution éprouvée. Le groupe opère 44 data centers sur quatre continents et accompagne près de 1,6 million de clients allant du grand compte à la start‑up. Son offre couvre serveurs dédiés, cloud public, PaaS et hébergement web. (ABC Bourse) - par Victor Lamarre, analyste chez Euroland Corporate
Chiffre d'affaires en milliers d'€ :
2021 : 663 312 , 2022 : 787 998 , 2023 : 897 299 , 2024 : 993 053 , 2025 : 1 084 600
Un chiffre d'affaires qui prend 100 millions d'€ par an pour largement dépasser le milliard d'€ en 2025 ... et qui devrait encore progresser de 5 à 7% en 2026 ...
Marge d'EBITDA :
2022 : 35% , 2023 : 35% , 2024 : 37% , 2025 : 39%
Résultat en milliers d'€ :
2021 : - 32344 ( - 4.87% du CA), 2022 : - 28554 ( - 3.62%), 2023 : - 40320 ( - 4.49%), 2024 : - 10297 ( - 1.03%), 2025 : + 400 ( + 0.03%)
Une belle progression du résultat annuel seulement perturbée en 2023 ce qui n'est pas anormal étant donné l'arrivée de Madame Stéphanie BESNIER cette année là en qualité de CFO, laquelle a pu prendre des mesures coûteuses dans le cadre de l'élaboration du plan stratégique à cinq ans qui va démarrer le 1er septembre 2026.
- Cela valait -il, à quelques jours du démarrage du plan stratégique à cinq ans d'OVH, de la part de Madame Stéphanie BESNIER le claquage de porte (car il semble bien qu'il s'agisse de cela) auquel nous n'avons pas assisté mais dont nous constatons les conséquences boursières désastreuses dans un premier temps ?
- Non, mais ...
- Oui, mais ...

C’est un passereau.
https://fr.wikipedia.org/wiki/Rollier
C’est peut-être un clin d’œil à Tweeter … celui d’avant le zinzin qui en a pris les commandes et renommé, va savoir !

@rollier
J'ai seulement fait le rapprochement ce jour concernant ton pseudo.
Il aura fallu un vol ce jour pour que je m'en aperçoive.
(à moins que je ne me trompe)
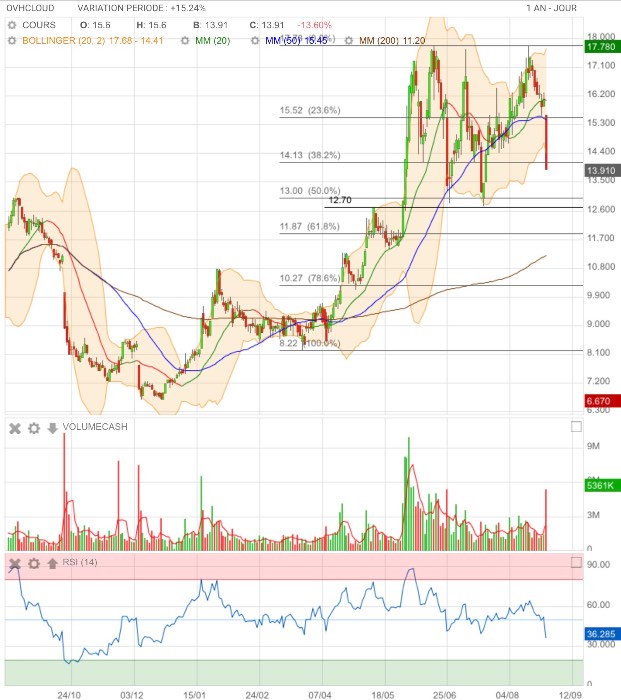
12,70€ pas impossible et, en plus, c’est à peu près le Fibo 50%.
Cible en cas de retour : le gap ouvert ce matin (non tracé ci-dessous)
🤔
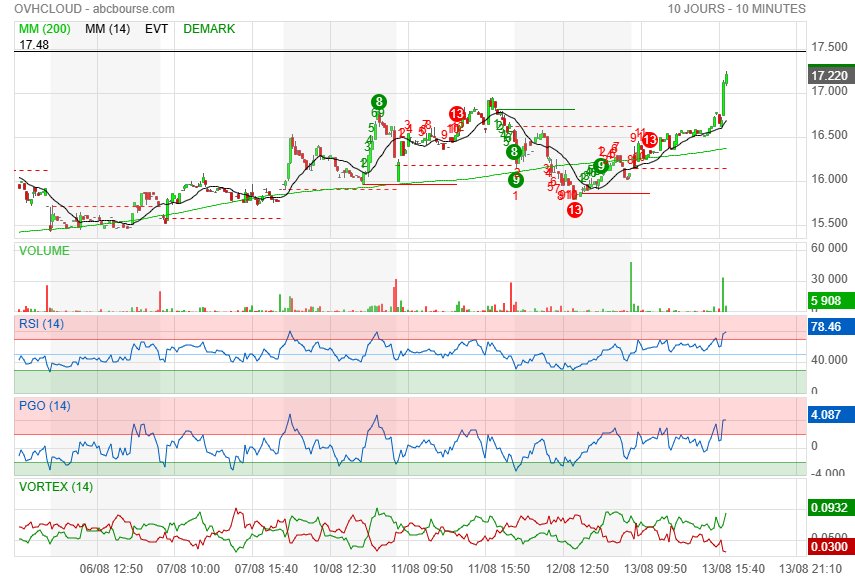
Premier support test (M20) en UT semaine
Prudence, l'accélération baissière en fin de journée peut s'accentuer demain jusqu'à la KS

Je tente, en espérant qu'il se relève et qu' un jour il lui mettra 1 balle dans le coffre...
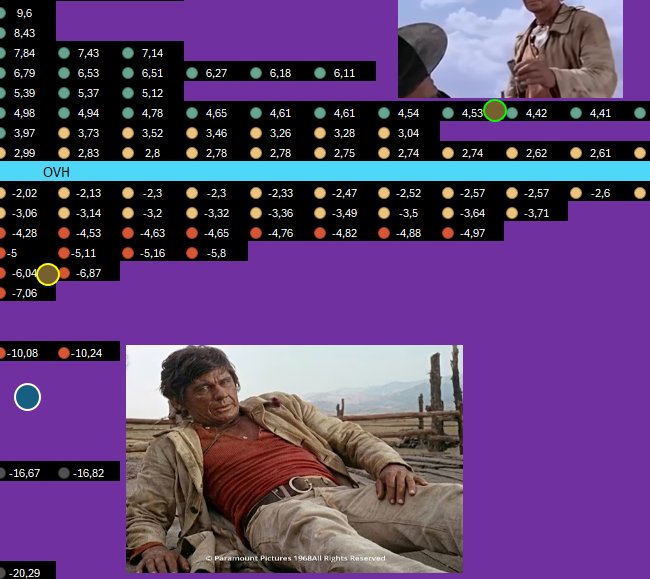
@bermer
J’ai deux cibles 🎯
M20 & KS en (S)
La valeur reste chère fondamentalement.
Elle doit encore prouver.
Et il va falloir attendre Octobre/Novembre pour actualiser de nouveaux objectifs.
J’avais par le passé 20€
Soit près de 20% en dessus de ma sortie
Mais un peu trop loin pour le moment AMA.
Bonjour,
@Obywan et @tous
Tout à fait d'accord, je viens (à 9h30) d'en ajouter 50% à ma ligne car je pense qu'on ne redescendra pas sous les 14 € ... bien au contraire.
La valeur reste fortement intéressante.
Mais je pense que sous 14€ il va y avoir de nouvelles opportunités !
Bonjour,
@Rollier1 et @tous
Cette personne, Madame Stéphanie BESNIER, doit se sentir très fière de savoir qu'elle "pèserait" 252 millions d'€ (les 10% de perte de capitalisation boursière que son départ d'OVH "viendrait" de faire subir à l'entreprise.
Elle avait bien travaillé pour ça à l'école (extrait du site OVH) :
"Ancienne élève de l'Ecole Polytechnique, diplômée du Corps des Ponts et Chaussées et forte d’une expérience de plus de 20 ans sur des postes de direction en finance et investissement, Stéphanie Besnier a rejoint OVHcloud en mars 2023.
Elle apporte à l'entreprise son expertise de haut niveau pour continuer le développement et la stratégie d’accélération de croissance du Groupe. Stéphanie a en charge la direction des équipes financières, le pilotage financier, les financements ainsi que les relations avec les investisseurs" (fin de citation).
La raison de la baisse, probablement :
« OVH fait part du départ de Stéphanie Besnier, Chief Financial Officer d'OVHcloud. Elle exercera ses fonctions jusqu'au 31 août. "Le recrutement de son/sa successeur(e) est engagé. Dans l'intervalle, Julien Rabette, Directeur financier adjoint d'OVHcloud, assurera les fonctions de Chief Financial Officer par intérim", indique OVH, dont le nouveau plan stratégique à cinq ans démarre le 1er septembre. »

OVH : RECULE APRÈS LES ANNONCES
25/06/2026 09:34
OVH trébuche après la présentation de son chiffre d'affaires trimestriel et du maintien de ses objectifs annuels. L'entreprise a enregistré des revenus de 289,6 millions d'euros, contre 271,9 ME l'année dernière (+6,9% en comparable), l'activité Cloud public ayant notamment bondi de 20,2% sur un an pour atteindre 65,6 ME. Le management vise toujours une croissance organique comprise entre 5 et 7% avec une marge d'EBITDA ajusté supérieure à l'exercice précédent.
Si le CA T3 est un peu mieux orienté, les performances d'OVH sont encore loin d'être satisfaisantes après la reprise en main par le fondateur en octobre 2025, affirme Oddo BHF. Le groupe doit continuer à s'adapter à un environnement complexe. Mais la visibilité s'améliore avec la thématique de la souveraineté qui ne cesse de se développer et surtout la possibilité dorénavant d'investir dans l'IA compte tenu de la réduction des barrières à l'entrée.
Si les prévisions de résultats du broker devraient rester inchangées au niveau des indicateurs opérationnels (CA et EBITDA - BPA uniquement impactés par la mise à jour de ses hypothèses d'amortissements suite à la publication S1), le courtier relève son objectif de cours de 8,5 à 13 euros (réduction de la décote de valorisation par rapport à son échantillon de comparables + baisse du taux d'actualisation dans son DCF). La recommandation 'neutre' est maintenue, d'autant que le cours de Bourse a progressé de +121% depuis le début de l'année.