
 Premium


Renault faites le bon choix
Renault : un trimestre solide qui fait exception dans un secteur en difficulté Analyse publiée le jeudi 29 octobre 2026
Renault faites le bon choix .....
1. La part en Fonds Propres (Book Value) : ~90 % à 100 % de la capitalisation
La valorisation boursière de Renault souffre d'une décote d'holding et de secteur historique. Le marché applique une décote importante sur l'activité industrielle automobile, ce qui crée un effet de distorsion marquant :Capitalisation boursière de Renault Group : Autour de 7,5 à 8,0 milliards d'euros (pour un cours de l'action fluctuant autour de ~28 €).
Fonds propres comptables de Mobilize FS : La banque détient plus de 7,0 milliards d'euros de capitaux propres.
En résumé : À elle seule, la valeur comptable net de Mobilize Financial Services représente près de 90 % à 100 % de la capitalisation boursière totale du groupe Renault.
En clair, le marché boursier valorise l'activité de construction automobile (usines, marques Renault, Dacia, Alpine, R&D) ainsi que les participations résiduelles (ex-Nissan) à un prix quasiment nul.
Message complété le 01/11/2026 16:45:18 par son auteur.
Rachats de positions : La confirmation des objectifs annuels lors des derniers résultats trimestriels a contraint plusieurs hedge funds à racheter leurs actions sur le marché pour solder ou réduire leurs positions courtes et solder leurs plus-values/pertes.
François Provost (Directeur Général / Directeur des Achats et du Partenariat du groupe Renault) a acquis 6 000 actions Renault (RNO) à un cours moyen de 26,59 €
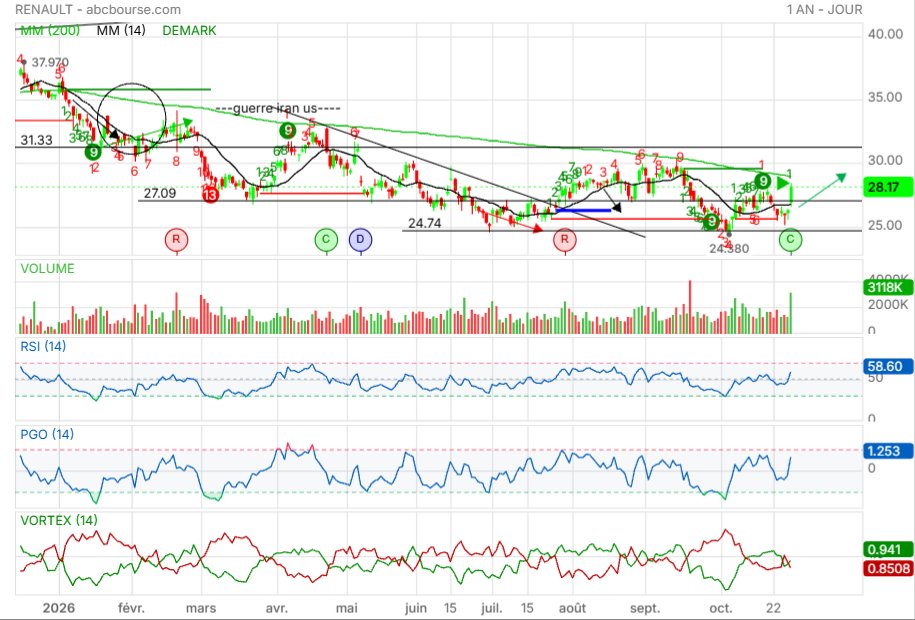
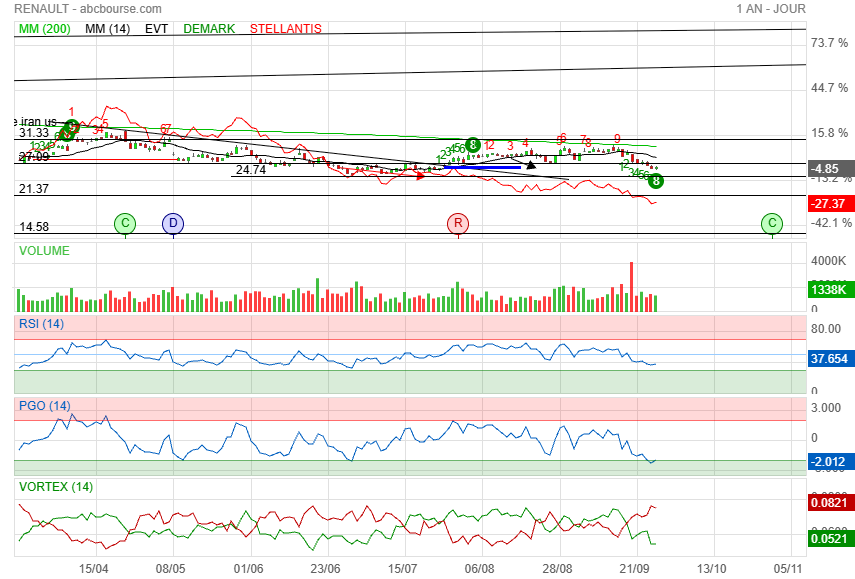
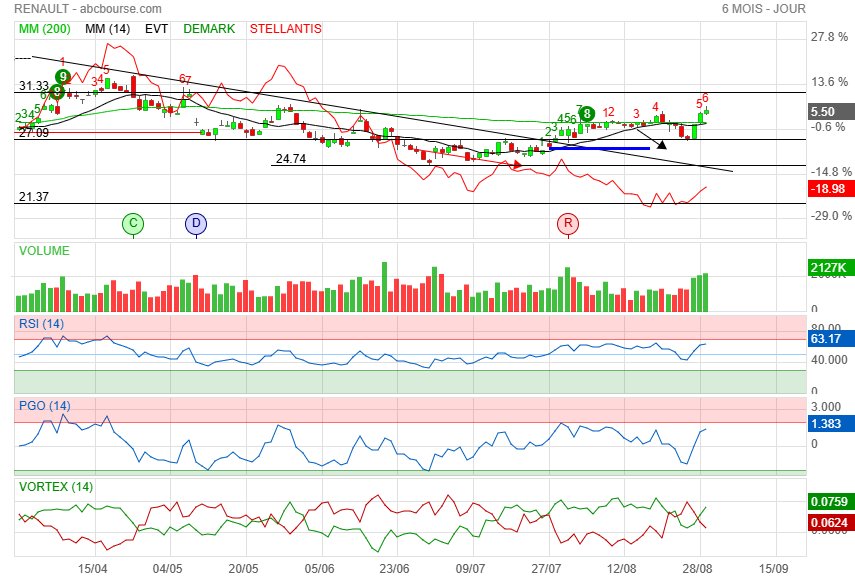
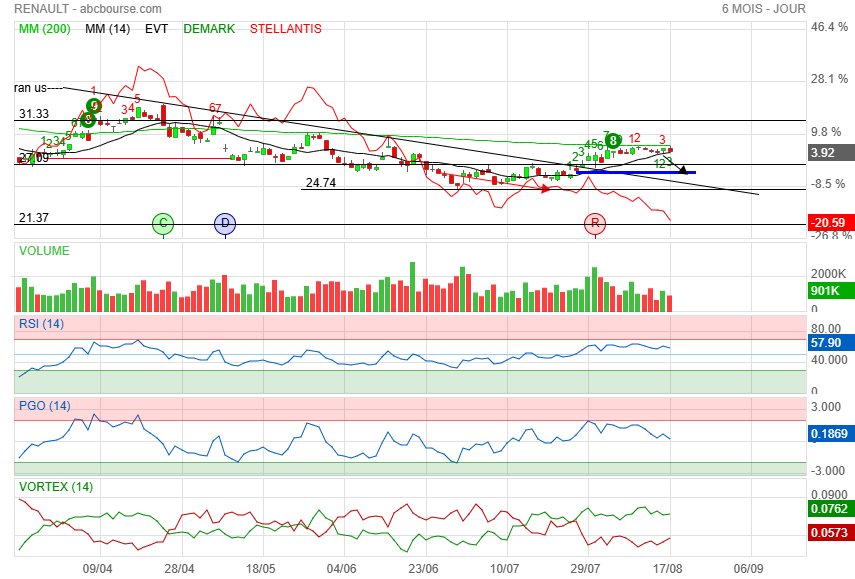
En résumé : Renault subit le marasme du secteur automobile mais conserve une configuration technique beaucoup plus solide (ou "moins pire") que Stellantis, qui continue d'alimenter une tendance baissière lourde.

Renault aidera-t-il les Fonderies de Bretagne à se sortir des griffes d'Europlasma ?
"Outil de travail récent, performant et des salariés hautement qualifiés, le savoir-faire de la fonderie est incontestable". Ce sont les points forts accordés par l’un des trois candidats à la reprise de la Fonderie de Bretagne, rapportent les élus de la CGT à la sortie du comité social et économique (CSE) qui s’est tenu ce jeudi 24 septembre 2026, à Caudan (Morbihan).
Mardi 22 septembre, un candidat à la reprise, un solide groupe industriel, déjà propriétaire de plusieurs fonderies et bien implantés dans le marché du poids lourd », a visité le site de la Fonderie de Bretagne à Caudan (Morbihan)
[...]
Mais l’affaire ne se fera pas sans aides extérieures. La CGT en appelle à l’État et à Renault.
[...]
Source : Ouest-France Publié le 24/09/2026
Actualité publiée le 01/09/26 07:19
Les immatriculations du groupe Renault ont, en revanche, reculé le mois dernier, de 4,6% sur un an, à 20.580 unités. Les ventes de sa marque Renault ont avancé timidement de 0,2% sur la période, à 13.128 unités, tandis que celles de Dacia ont chuté de 13,4%, à 7.154 unités.

Ça, ça va pas donner envie d’acheter du constructeur automobile 😕
Oui, une ETEi est une possibilité.
Ne jamais anticiper une figure si on ne veut pas s’exposer à de grandes déconvenues. Avis personnel 🙂

Il semble qu'on veuille tenter la possibilité d'un ETE inversé haussier : ce qui serait fantastique pour la fin d'année !
: (
On pourrait chercher actuellement le creux de la seconde épaule.
Si c'est la tendance, faudra de la cartouche pour charger la mûle !
: )
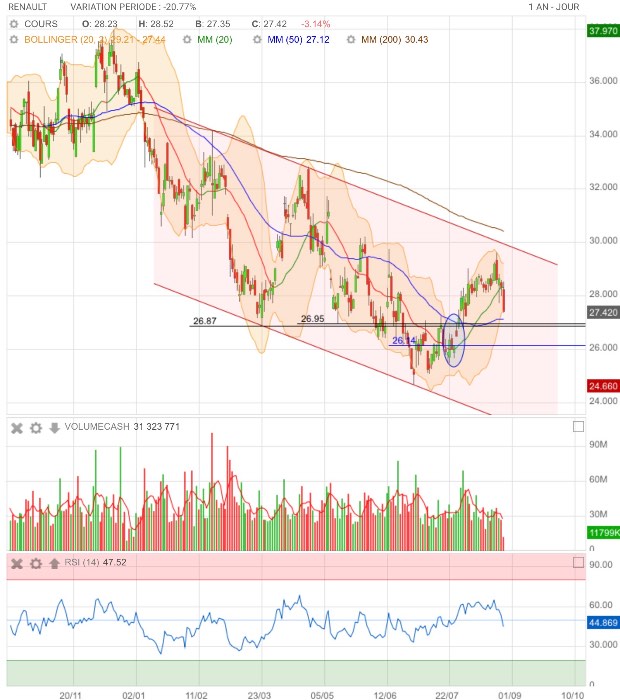
« Rollier1
29/06/2026 20:38:39
Tendance baissière depuis ~6mois. Il faut patienter jusqu’à ce qu’elle en sorte. »
———————————-
Tendance toujours d’actualité 😕
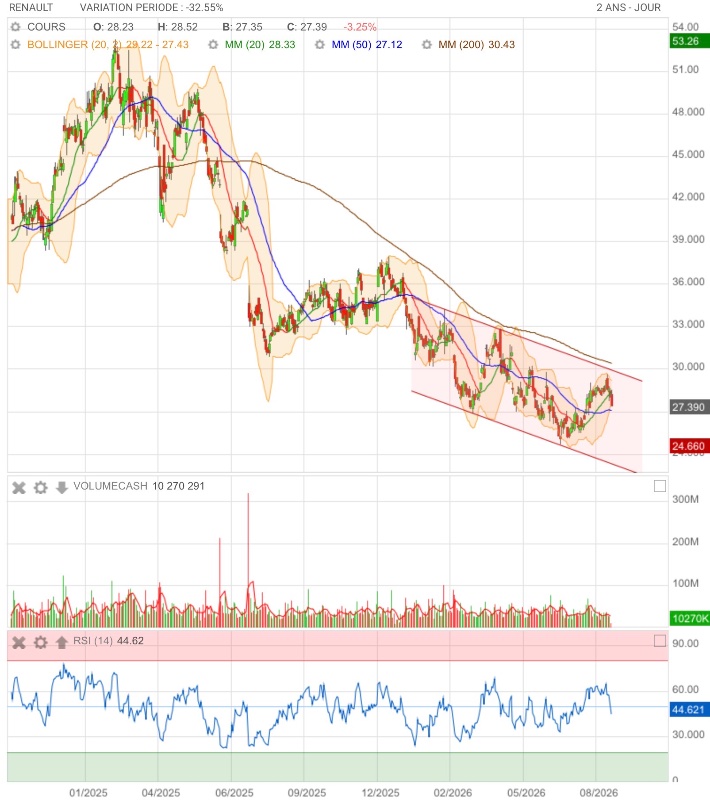
UBS est de droit suisse et la Suisse ne fait pas partie de l'UE …
Pour rappel : Les relations entre la Suisse et l'Union européenne reposent sur une approche sectorielle divisée en deux paquets principaux d'accords conclus en 1999 (Bilatérales I) et 2004 (Bilatérales II), ainsi que sur un accord historique de libre-échange de 1972…
Depuis, c'est principalement de la convention d'usage de réciprocité…
Quelque chose de pourri au royaume des ânes à listes…
Tu écris : "UBS est négatif sur beaucoup de valeurs, et souvent en VAD implicite."
C'est parfaitement normal puisqu'UBS réalise visiblement une partie de ses profits en louant des titres à la VAD ( = prêt de titres)
A voir dans ce qui suit, on y parle position courte de marché et animation de marché, tout en confondant un peu tout…
: (
Retour «sans» investissement?
( publié en 2021)
Il y est notamment précisé
UBS en tant qu’emprunteur unique
Dans cette transaction, UBS assume le rôle d’emprunteur unique vis-à-vis de la caisse de pension et prête à son tour – sous son propre nom et à ses propres risques – les titres correspondants à d’autres emprunteurs. Ces derniers utilisent notamment les titres pour couvrir des positions courtes découlant d’opérations de tenue de marché ou d’arbitrage, améliorant ainsi la liquidité du marché.
La mesure dans laquelle UBS peut prêter à nouveau les actifs immobilisés d’une caisse de pension est fortement tributaire de la situation du marché. Et, plus encore, du titre en question: si la demande des emprunteurs pour un titre spécifique dépasse nettement l’offre des prêteurs, UBS peut placer jusqu’à 100% de ce titre sur le marché. Dans le jargon, ce titre est alors qualifié de «special». En vertu de la demande élevée, la commission de prêt et les rendements correspondants augmentent en conséquence pour le prêteur.
Le profil des notes d'UBS sur Renault
Abonné à la prudence : UBS fait partie des maisons de recherche les plus (bearish) du consensus. Ils avaient déjà dégradé la valeur fin 2025 à "Vendre", estimant à l'époque que le titre allait décrocher prématurément, alors que le groupe parvenait à maintenir ses marges. L'écart avec le consensus :
Sur 2027, la banque est 20 % à 35 % sous les prévisions moyennes des autres analystes. Sur 21 cabinets qui suivent le dossier (Bernstein, Jefferies, Oddo, etc.), la médiane des analystes reste plutôt sur un avis "Renforcer / Conserver" avec un objectif moyen nettement plus haut (autour des 34,50 € contre 26 € pour UBS).
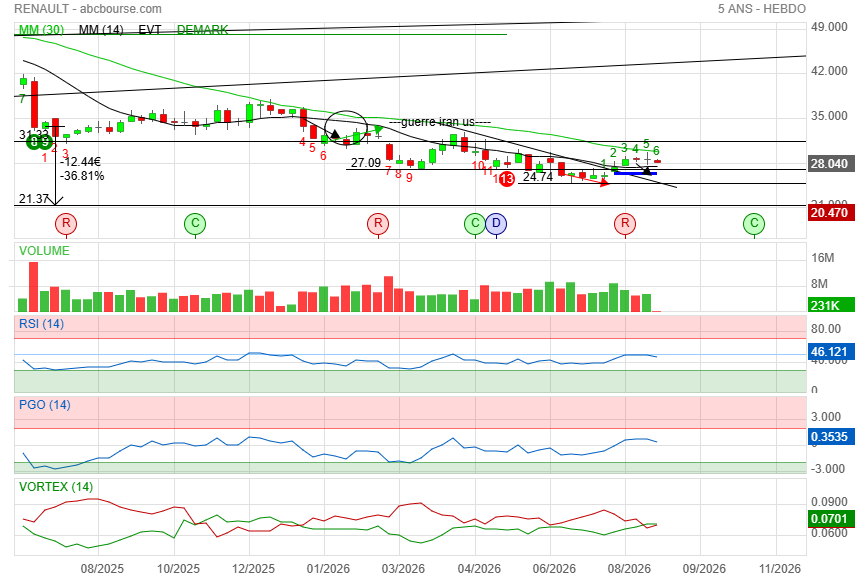
ligne bleu GAP sur le graphique
Actualité publiée le 29/07/26 19:00
Renault confirme ses objectifs pour 2026 après avoir battu le consensus au premier semestre
on verra comment le marché interprète ces chiffres ..... mais
Si l'on regarde au-delà de la comparaison avec les prévisions des analystes, les signaux de dégradation ou de stagnation sont bien visibles :La marge opérationnelle s'effrite (-80 point de base) :Elle passe de 6,0 % au S1 2025 à 5,2 % au S1 2026. La montée en puissance des véhicules électriques (dont la rentabilité unitaire reste inférieure à celle des moteurs thermiques) et la guerre des prix en Europe pèsent directement sur la rentabilité. Des volumes de ventes mondiales en léger repli : Les ventes globales s'établissent à 1 165 133 véhicules (-0,4 %). En Europe, la baisse est de -1,3 %, plombée notamment par la marque Dacia (-8,7 %). Des objectifs annuels sans surprise :Le groupe vise environ 5,5 % de marge opérationnelle sur l'année 2026. C'est une baisse nette par rapport au niveau historique de 2024 (7,6 %) ou 2025 (6,3 %).
Graphiquement le cours est repassé au-dessus de 27 cassure de l'oblique baissière.
On verra bien demain.

En regardant le graphique de la vade en cours sur Renault ca m'a sauté aux yeux et vous ?
gémini est de mon avis.....
Empilement de nouveaux acteurs : La zone empilée montre l'arrivée progressive de plusieurs fonds (on distingue Marshall Wace, Kintbury Capital, BlackRock, Canada Pension Plan...). Les fonds se sont clairement concertés ou ont suivi la même thèse baissière au fil des mois, en accumulant des positions courtes notamment entre mai et juillet.


Vendu à 27, j'aimerais la prendre à 25.50 pour avoir une ligne plus sereine.
Tendance baissière depuis ~6mois. Il faut patienter jusqu’à ce qu’elle en sorte.

Elle veut faire comme FDJ je le sens.
D'ailleurs le dividende est quasi identique

