
 Premium

CORUM Life avis 2026 : SCPI, fonds euro, rendement et frais de l’assurance-vie
CORUM Life avis 2026 : SCPI, fonds euro, rendement, frais et performances. Notre analyse complète du contrat d’assurance-vie CORUM.
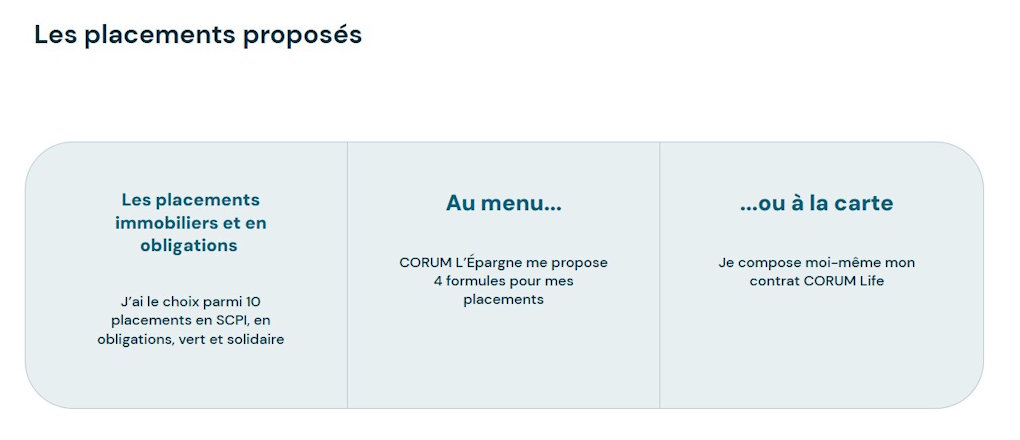
En 2026, CORUM Life se distingue sur le marché de l’assurance-vie par un positionnement centré sur les expertises du groupe CORUM dans l’immobilier et les obligations. Le contrat est porté par CORUM Life, la société d’assurance-vie du groupe CORUM, et distribué notamment par CORUM L’Épargne. Il permet d’investir dans les SCPI et fonds obligataires du groupe, mais aussi dans un fonds mixte exposé aux actions et dans le fonds euro CORUM EuroLife. Accessible dès 50 euros, il peut être souscrit au travers de quatre formules prédéfinies ou composé à la carte.
L’offre est volontairement plus resserrée que celle des contrats d’assurance-vie généralistes proposant plusieurs centaines, voire plusieurs milliers d’unités de compte. CORUM Life mise principalement sur ses propres solutions d’investissement : l’épargnant peut consacrer jusqu’à 55 % de son allocation à l’immobilier, 100 % aux placements obligataires et 25 % au fonds euro CORUM EuroLife. Ce dernier a servi un rendement de 4,10 % en 2025, net de frais de gestion et avant prélèvements sociaux et fiscaux, avec une garantie du capital diminué des frais de gestion.
Dans ce guide, ABC Bourse passe en revue CORUM Life et ses quatre formules Rosetta, Essentiel, Immo et Entreprises, ainsi que les SCPI, le fonds euro, les supports obligataires et les différents frais du contrat. Nous analyserons également ses performances, son niveau de risque, sa fiscalité et ses principales différences avec les meilleures assurances-vie du marché afin de déterminer à quels profils d’épargnants CORUM Life peut réellement correspondre.
CORUM Life : Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Accessible dès 50 €, ce qui permet de commencer à investir avec un faible montant. | Univers d’investissement relativement limité, principalement centré sur les solutions proposées par CORUM |
| 6 fonds obligataires disponibles, avec la possibilité d’y consacrer jusqu’à 100 % de son allocation. | Fonds euro limité à 25 % du contrat, ce qui ne convient pas aux épargnants recherchant une allocation majoritairement garantie |
| Fonds euro CORUM EuroLife performant, avec un rendement de 4,10 % en 2025, net de frais de gestion et avant prélèvements sociaux et fiscaux. | Frais de souscription sur certains supports, notamment les SCPI et certains fonds, malgré l’absence de frais sur les opérations du contrat. |
| 0 % de frais sur les versements au niveau du contrat, les arbitrages et les sorties en capital. | Pas de large gamme d’ETF, d’actions en direct ou de fonds externes, contrairement à certaines assurances-vie en structure ouverte. |
| Quatre formules d’investissement : Rosetta, Essentiel, Immo et Entreprises pour faciliter le choix de l’allocation. | |
| Souscription et gestion en ligne, avec la possibilité d’effectuer ensuite des versements complémentaires. | |
| Accès à 3 SCPI CORUM : Origin, XL et Eurion, directement au sein de l’assurance-vie. Jusqu’à 55 % de l’allocation investie en immobilier |
Quels placements sont disponibles dans l’assurance-vie CORUM Life ?
L’assurance-vie CORUM Life propose un univers d’investissement volontairement plus resserré que celui de nombreux contrats multisupports. Plutôt que de référencer plusieurs centaines de fonds provenant de nombreuses sociétés de gestion, l’assureur CORUM Life s’appuie principalement sur les expertises de son groupe dans l’immobilier et les obligations.
Les trois SCPI CORUM : Origin, XL et Eurion
L'immobilier constitue l'une des principales particularités de CORUM Life. Le contrat permet d'accéder à trois SCPI gérées par CORUM Asset Management :
- CORUM Origin, lancée en 2012 et principalement investie dans l'immobilier professionnel européen ;
- CORUM XL, qui élargit son univers d'investissement au-delà de la zone euro et s'expose notamment aux marchés immobiliers internationaux ;
- CORUM Eurion, lancée en 2020 et investie dans l'immobilier de la zone euro.
Au total, jusqu'à 55 % du contrat CORUM Life peut être investi en épargne immobilière. Cette limite permet d'obtenir une exposition significative aux SCPI tout en conservant une partie du portefeuille sur d'autres classes d'actifs.
Investir dans les fonds obligataires avec l’assurance-vie CORUM Life
Le deuxième pilier de CORUM Life est l'investissement obligataire. Quatre fonds de CORUM Butler Asset Management sont actuellement ouverts à la commercialisation dans le contrat :
- BCO (Butler Credit Opportunities) ;
- CORUM BEHY (CORUM Butler European High Yield) ;
- CORUM Visio ;
- CORUM Tellia.
Ces fonds suivent des stratégies différentes afin de répondre à plusieurs objectifs. CORUM autorise une allocation pouvant atteindre 100 % du contrat en épargne obligataire. Cela constitue une spécificité importante de CORUM Life, qui se démarque ainsi des assurances-vie principalement construites autour des fonds euros, ETF ou fonds actions.
Les obligations restent toutefois des unités de compte : elles présentent notamment un risque de crédit, de taux et de perte en capital.
CORUM Rosetta : un fonds mixte entre actions et obligations
CORUM Life donne également accès à CORUM Rosetta, un fonds mixte géré par CORUM Butler Asset Management. Lancé en 2024, il élargit l'univers historique de CORUM Life en apportant notamment une exposition aux marchés actions à travers un ETF, en complément des obligations.
Sa particularité repose sur une gestion flexible : les gérants peuvent ajuster l'allocation entre ETF et fonds obligataire en fonction des opportunités identifiées. Le fonds présente ainsi un profil différent des SCPI et des fonds obligataires disponibles dans CORUM Life.
CORUM Rosetta n’est toutefois pas accessible en gestion libre : l’épargnant y accède uniquement via la formule CORUM Life ROsetta, qui associe 80 % de CORUM Rosetta à 20 % de CORUM Origin.
Deux fonds verts et solidaires gérés par Sienna Gestion
Pour compléter ses supports maison, CORUM Life référence également deux fonds gérés par Sienna Gestion :
- Sienna Obligations Vertes ISR, orienté vers le financement de projets répondant à des objectifs environnementaux ;
- Sienna Solidaire ISR, qui associe une stratégie de taux à une dimension d'investissement solidaire.
Ces deux supports permettent d'intégrer une composante d'investissement responsable à son assurance-vie. Ils sont eux aussi proposés sous la forme d'unités de compte : leur valeur n'est donc pas garantie et dépend de l'évolution des actifs détenus par les fonds.
CORUM EuroLife : le fonds euro à capital garanti
Depuis l'arrivée de CORUM EuroLife, CORUM Life n'est plus uniquement constitué d'unités de compte. Le contrat permet également d'investir dans un fonds euro offrant une garantie du capital diminué des frais de gestion.
CORUM EuroLife apporte ainsi une composante plus défensive à l'assurance-vie, mais son poids est volontairement encadré : l'épargnant peut investir jusqu'à 25 % de son contrat sur le fonds euro. CORUM Life ne s'adresse donc pas aux épargnants souhaitant placer la totalité de leur capital sur un support garanti.
Le fonds euro a servi un rendement de 4,10 % en 2025, net des frais de gestion du contrat et avant prélèvements sociaux et fiscaux. Nous reviendrons en détail sur son fonctionnement, son rendement et son positionnement face aux autres fonds euros dans une partie dédiée.
Découvrez les différentes formules de CORUM Life
CORUM Life Rosetta, Essentiel, Immo ou Entreprises : quelle formule choisir ?
Pour les épargnants qui ne souhaitent pas construire eux-mêmes leur allocation, CORUM Life propose quatre formules prédéfinies : Rosetta, Essentiel, Immo et Entreprises. Elles se distinguent principalement par la répartition entre immobilier, obligations et actions, avec des niveaux de diversification et de risque différents. Le choix dépend donc surtout de la classe d’actifs que l’épargnant souhaite privilégier.
| Formule CORUM Life | Composition | Performance 2025* | Performance annualisée sur 5 ans** | Indicateur de risque moyen |
|---|---|---|---|---|
| ARosetta | 20 % immobilier / 80 % fonds mixte actions & obligations | 7,11 % | Non disponible | 3/7 |
| Essentiel | 50 % immobilier / 50 % obligations | 4,31 % | 4,86 % | 2,5/7 |
| Immo | 55 % immobilier / 45 % obligations | 4,44 % | 4,80 % | 3/7 |
| Entreprises | 25 % immobilier / 75 % obligations | 3,92 % | 4,37 % | 2,3/7 |
* Performances 2025 nettes de frais de gestion, calculées du 1er janvier au 31 décembre 2025.
** Calculs réalisés par CORUM à partir des performances des fonds composant les formules entre le 1er janvier 2021 et le 31 décembre 2025. Les performances passées ne préjugent pas des performances futures.
CORUM Life Rosetta : la formule la plus diversifiée
CORUM Life Rosetta est la formule la plus récente et la seule à combiner les trois grands univers d’investissement présents chez CORUM : fonds immobiliers, fonds obligataires et fonds actions. Elle est composée à 20 % de la SCPI CORUM Origin et à 80 % du fonds CORUM Rosetta, lui-même investi en fonds obligataires et en actions, notamment via des ETF.
Cette formule correspond davantage à un épargnant disposant d'un horizon de placement long et acceptant les fluctuations liées aux marchés financiers en contrepartie d'un potentiel de performance plus important.
CORUM Life Essentiel : l’équilibre entre immobilier et fonds obligataires
La formule CORUM Life Essentiel repose sur une allocation particulièrement simple : 50 % de SCPI CORUM Origin et 50 % du fonds obligataire BCO. Elle associe les deux domaines historiques d'expertise du groupe CORUM.
Essentiel constitue donc la formule la plus équilibrée pour les épargnants souhaitant répartir leur investissement à parts égales entre fonds immobiliers et fonds obligataires, sans exposition directe aux marchés actions.
CORUM Life Immo : la formule orientée SCPI
Comme son nom l'indique, CORUM Life Immo privilégie l'immobilier, qui représente 55 % de l'allocation. Les 45 % restants sont investis en fonds obligataires.
CORUM Life Immo s'adresse ainsi davantage aux épargnants qui souhaitent placer l'immobilier au cœur de leur assurance-vie tout en conservant une poche obligataire significative. Cette orientation implique cependant une exposition plus importante aux risques propres au marché immobilier et à la liquidité des SCPI.
CORUM Life Entreprises : priorité aux obligations
CORUM Life Entreprises adopte l'allocation la plus orientée vers les obligations : 75 % du portefeuille est consacré aux fonds obligataires et 25 % à l'immobilier. Elle peut ainsi davantage correspondre aux épargnants souhaitant privilégier les fonds obligataires plutôt que l'immobilier ou les actions.
CORUM EuroLife : rendement du fonds euro CORUM Life en 2025
CORUM EuroLife est le fonds euro du contrat d’assurance-vie CORUM Life. Il permet de sécuriser une partie de son épargne grâce à une garantie du capital, diminué des frais de gestion. Contrairement aux unités de compte du contrat, il n’expose donc pas directement l’épargnant à un risque de perte lié aux fluctuations des marchés.
Quel rendement pour CORUM EuroLife en 2025 ?
Le dernier rendement connu de CORUM EuroLife est de 4,10 % en 2025, net des frais de gestion de 0,60 % et avant prélèvements sociaux et fiscaux.
Le fonds reste ainsi au-dessus de 4 % pour la deuxième année consécutive, après 4,65 % en 2024 et 4,45 % en 2023, ce dernier taux ayant été annualisé puisque le fonds avait été lancé en juillet 2023.
Un fonds euro limité à 25 % du contrat
C'est une particularité très importante de CORUM Life : contrairement à certains contrats qui permettent une allocation 100 % fonds euros, EuroLife est plafonné à 25 % de l'allocation.
Cela permet d'expliquer le positionnement réel du contrat : CORUM Life n'est pas conçu principalement comme un contrat défensif « fonds euros ».
Découvrir le fonds euro CORUM EuroLife
CORUM Life vs Linxea Spirit 2, Yomoni et les meilleures assurances-vie 2026
Pour mieux situer CORUM Life sur le marché de l'assurance-vie, voici une comparaison avec trois offres déjà analysées par ABC Bourse : Linxea Spirit 2, Yomoni Vie et Mon Petit Placement.
| Critère | CORUM Life | Linxea Spirit 2 | Yomoni Vie | Mon Petit Placement |
|---|---|---|---|---|
| Versement initial minimum | 50 € | 500 € | 1 000 € | 300 € |
| Rendement fonds euro 2025 | 4,10 % | 3,08 % Nouvelle Génération / 3,26 % Objectif Climat | 3,00 % Suravenir Opportunités 2 | 3,50 % Plan B |
| Part maximale en fonds euro | 25 % | Jusqu'à 100 % | Jusqu'à 100 % | Jusqu'à 100 % avec Plan B |
| Frais de versement / arbitrage | 0 % / 0 % | 0 % / 0 % en ligne* | 0 % / 0 % | 0 % / 0 %* |
| Structure des frais sur UC | 0 % au niveau du contrat, hors frais des supports | 0,50 %/an + frais propres aux supports | Jusqu'à 1,60 %/an tout compris en gestion sous mandat** | 0,50 %/an de frais assureur + frais des fonds + éventuelle commission de performance |
| Univers d'investissement | SCPI, obligations, fonds mixte, fonds responsables, fonds euro | Plus de 1 100 supports : ETF, actions, SCPI, private equity… | ETF et près de 1 500 supports en gestion libre | Fonds sélectionnés et portefeuilles généralistes ou thématiques |
| Immobilier | 3 SCPI CORUM, jusqu'à 55 % du contrat | 31 supports immobiliers : SCPI, SCI et OPCI | Offre immobilière dédiée via notamment la SC Y Immo | Portefeuille Immobilier notamment via SCI |
| Modes de gestion | 4 formules prédéfinies + allocation à la carte | Gestion libre + gestions pilotées | Gestion sous mandat + gestion libre | Portefeuilles prédéfinis et accompagnement personnalisé |
* Des frais spécifiques peuvent s'appliquer à certains supports, notamment immobiliers.
** En gestion sous mandat Yomoni Vie : jusqu'à 0,70 % pour le mandat, 0,60 % pour l'assureur et 0,30 % pour les ETF.
Ce comparatif illustre surtout le positionnement particulier de CORUM Life. Là où Linxea Spirit 2 et Yomoni Vie proposent désormais un très large choix de supports, CORUM privilégie un univers beaucoup plus concentré autour de ses expertises en SCPI et obligations. Son ticket d'entrée de 50 € et le rendement de 4,10 % servi par CORUM EuroLife en 2025 figurent parmi ses caractéristiques les plus distinctives
Quels sont les frais de CORUM Life ?
La structure tarifaire de CORUM Life est particulière. Le contrat ne prélève notamment aucuns frais sur les versements, les arbitrages ou les rachats, et l’assureur n'applique pas de frais de gestion supplémentaires sur les unités de compte.
Comme dans les autres contrats d’assurance-vie multisupports, les supports sélectionnés conservent toutefois leurs propres frais, qu’il s’agisse de SCPI, de fonds obligataires ou d’autres fonds sélectionnés dans le contrat supportent leurs propres frais de souscription et de gestion.
Les frais du contrat : versements, arbitrages et retraits
CORUM Life fait partie des contrats relativement simples en matière de frais opérationnels. Les principales opérations réalisées par l'épargnant sont gratuites.
| Frais du contrat CORUM Life | Montant |
|---|---|
| Frais sur versement au niveau du contrat | 0 % |
| Frais d'arbitrage | 0 % |
| Frais de gestion du contrat sur les supports en Unités de compte (fonds obligataires et immobiliers) | 0 % |
| Frais de rachat / sortie en capital | 0 % |
Quels frais sur les SCPI et les fonds de CORUM Life ?
Les principaux coûts de CORUM Life se trouvent au niveau des unités de compte sous-jacentes. Ils servent notamment à rémunérer la gestion des SCPI et des fonds.
| Type de placement | Frais de souscription | Frais de gestion |
|---|---|---|
| SCPI CORUM | Jusqu'à 12 % | Frais propres à chaque SCPI |
| Fonds obligataires CORUM | Jusqu'à 5 % | Inclus dans la fourchette de 0,25 % à 1,70 %/an selon le fonds |
| CORUM Rosetta | Jusqu'à 5 % | Inclus dans la fourchette de 0,25 % à 1,70 %/an |
| Fonds verts et solidaires | Selon le fonds | Inclus dans la fourchette de 0,25 % à 1,70 %/an |
Selon CORUM Life, les frais de souscription des unités de compte représentent, en fonction de la composition du contrat, entre 0 % et 1,1 % par an lorsqu'ils sont rapportés à une durée de détention de huit ans. Les frais de gestion des fonds obligataires, responsables et de CORUM Rosetta se situent pour leur part entre 0,25 % et 1,70 % par an.
Quels frais sur les SCPI et les fonds de CORUM Life ?
| Frais CORUM EuroLife | Montant |
|---|---|
| Frais sur versement | 0 % |
| Frais de gestion annuels | 0,60 % |
| Frais d'arbitrage du contrat | 0 % |
| Frais de retrait | 0 % |
Au global, CORUM Life se distingue donc par l'absence de nombreux frais habituellement facturés au niveau du contrat, mais il ne s'agit pas d'une assurance-vie sans frais. Les coûts des SCPI et des fonds sous-jacents doivent être intégrés dans l'analyse, en particulier les frais de souscription pouvant atteindre 12 % sur les supports immobiliers.
Cette structure de frais favorise naturellement un horizon d’investissement long : plus le contrat est conservé dans le temps, plus le poids des frais d’entrée est amorti sur la durée.
Découvrir l’assurance-vie CORUM Life et ses solutions d’investissement
CORUM Life est-elle une assurance-vie fiable et sécurisée ?
CORUM Life est une compagnie d’assurance française agréée et contrôlée par l’Autorité de contrôle prudentiel et de résolution (ACPR). Créée en 2020, elle est soumise au Code des assurances ainsi qu’aux règles prudentielles européennes Solvabilité II. CORUM L’Épargne intervient pour sa part comme distributeur du contrat.
Sur le plan des placements, il faut néanmoins distinguer le fonds euro CORUM EuroLife, dont le capital est garanti diminué des frais de gestion, des unités de compte investies notamment en SCPI, fonds obligations ou fonds actions. Ces dernières ne garantissent pas le capital et peuvent donc enregistrer des pertes en fonction de l’évolution des marchés.
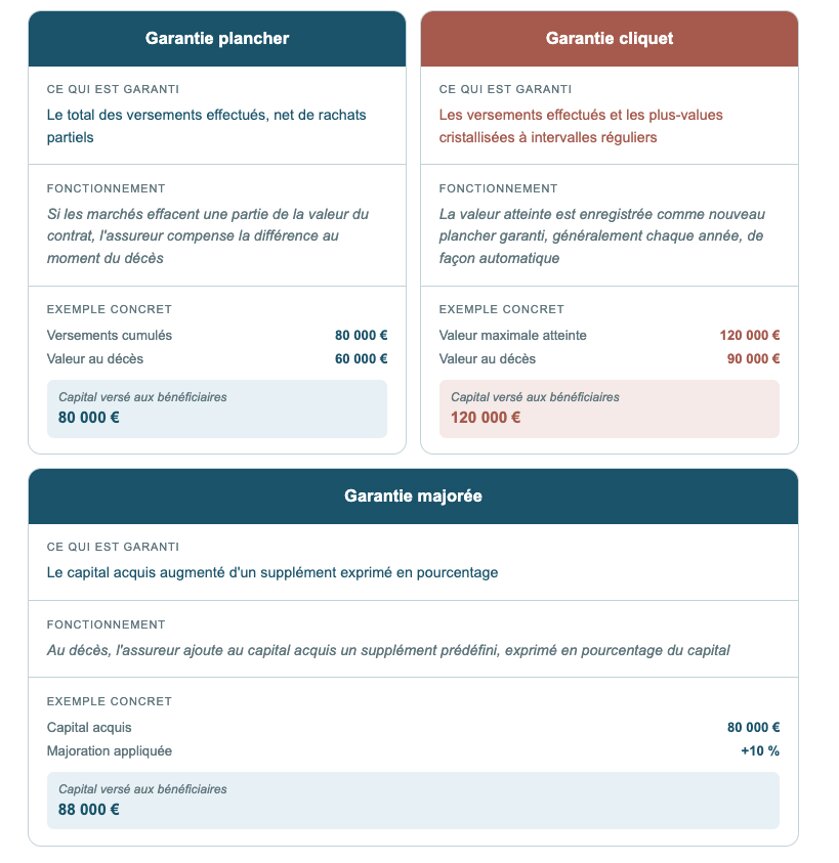
CORUM Life inclut également une garantie plancher gratuite en cas de décès, destinée à protéger le capital transmis aux bénéficiaires si la valeur des unités de compte baisse. Elle couvre 100 % des sommes investies, nettes des frais concernés, jusqu’à 65 ans, puis devient dégressive de 5 % par an entre 66 et 75 ans.
Enfin, comme pour les autres contrats d’assurance-vie français, le Fonds de garantie des assurances de personnes (FGAP) peut intervenir en cas de défaillance d’un assureur, dans la limite de 70 000 € par assuré, souscripteur ou bénéficiaire auprès d’une même compagnie.
Fiscalité CORUM Life : rachats, 8 ans et succession
CORUM Life bénéficie de la fiscalité classique de l’assurance-vie française. Tant qu’aucun rachat n’est effectué, les gains générés au sein du contrat ne sont pas soumis à l’impôt sur le revenu. La fiscalité intervient principalement lors d’un retrait, et seule la part correspondant aux gains compris dans le montant retiré est imposée.
Quelle fiscalité en cas de retrait sur CORUM Life ?
Pour les versements effectués depuis le 27 septembre 2017, les gains retirés avant 8 ans sont en principe soumis à un prélèvement forfaitaire de 12,8 % au titre de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux à hauteur de 17.2 %.
Après 8 ans de détention, le souscripteur bénéficie chaque année d’un abattement sur les gains retirés de 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Au-delà de cet abattement, le taux d’imposition peut être ramené à 7,5 % pour la fraction correspondant notamment aux primes n’excédant pas 150 000 €, selon les règles fiscales applicables.
Les produits des contrats d’assurance-vie classiques restent par ailleurs soumis en 2026 à 17,2 % de prélèvements sociaux, malgré la hausse à 18,6 % appliquée à de nombreux autres revenus de placement.
CORUM Life et succession : quels avantages fiscaux ?
L’assurance-vie conserve également un intérêt important pour la transmission. Pour les primes versées avant 70 ans, chaque bénéficiaire peut profiter d’un abattement de 152 500 € avant application d’un prélèvement de 20 %, puis de 31,25 % au-delà de certains montants.
Pour les versements effectués après 70 ans, un abattement global de 30 500 € s’applique aux primes versées, tous bénéficiaires confondus. Les gains générés par ces versements restent en revanche exonérés de droits de succession.
Comment ouvrir une assurance-vie CORUM Life ?
La souscription à CORUM Life peut être réalisée entièrement en ligne ou avec l’accompagnement d’un conseiller CORUM L’Épargne. Le contrat est accessible dès 50 € de versement initial. L’épargnant choisit ensuite entre l’une des quatre formules proposées ou une allocation personnalisée entre les différents supports disponibles.
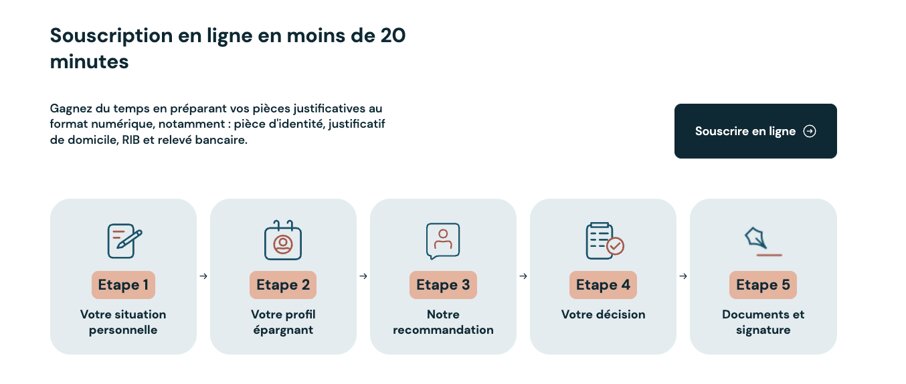
Une fois le contrat ouvert, il peut être alimenté par des versements ponctuels ou programmés, selon la stratégie d’épargne retenue.
Notre avis sur CORUM Life en 2026
À notre avis, CORUM Life est surtout pertinent pour les épargnants qui souhaitent construire une assurance-vie autour de l’immobilier et des obligations, sans avoir à sélectionner eux-mêmes des dizaines de fonds. L’accès aux SCPI CORUM, aux fonds obligataires maison et aux quatre formules prédéfinies donne au contrat une identité beaucoup plus marquée que celle de nombreuses assurances-vie généralistes.
Ses principaux atouts sont son ticket d’entrée de 50 €, l’absence de nombreux frais au niveau du contrat, la possibilité d’investir jusqu’à 55 % en immobilier et le rendement de 4,10 % servi par CORUM EuroLife en 2025. CORUM Life peut ainsi constituer une solution intéressante pour un investisseur de long terme qui apprécie les actifs immobiliers et obligataires et souhaite bénéficier du cadre fiscal de l’assurance-vie.
Le contrat est en revanche moins adapté à un investisseur autonome recherchant une architecture ouverte, avec un vaste choix d’ETF, d’actions ou de fonds provenant de nombreuses sociétés de gestion. La limitation du fonds euro à 25 % le rend également moins pertinent pour les profils très prudents souhaitant sécuriser la majorité de leur épargne.
Découvrir CORUM Life et commencer à investir
Quels profils d’épargnants pour CORUM Life ?
| Profil d’épargnant | Pertinence de CORUM Life | Pourquoi ? |
|---|---|---|
| Investisseur orienté SCPI | Très adaptée | Accès aux SCPI CORUM dans l’assurance-vie |
| Épargnant recherchant immobilier + obligations | Très adaptée | Cœur de l’offre CORUM Life |
| Investisseur long terme diversifié | Adaptée | Immobilier, obligations, actions et fonds euro |
| Débutant souhaitant une allocation simple | Adaptée | 4 formules prédéfinies et ticket dès 50 € |
| Épargnant prudent mais pas 100 % fonds euro | Adaptée | Poche sécurisée avec EuroLife, limitée à 25 % |
| Investisseur autonome en ETF et actions | Peu adaptée | Univers de supports plus restreint |
| Épargnant recherchant surtout du fonds euro | Peu adaptée | Fonds euro plafonné à 25 % du contrat |
| Investisseur voulant une architecture très ouverte | Peu adaptée | Peu de supports externes par rapport aux contrats généralistes |
FAQ : les questions fréquentes sur CORUM Life
CORUM Life est-elle une bonne assurance-vie ?
CORUM Life est particulièrement adaptée aux épargnants recherchant une assurance-vie orientée vers les SCPI et les obligations. Elle se distingue par son ticket d’entrée de 50 €, ses quatre formules d’investissement et l’absence de nombreux frais au niveau du contrat. Son univers de supports reste toutefois plus restreint que celui des assurances-vie proposant de nombreux ETF et fonds externes
Quel est le rendement de CORUM Life en 2026 ?
La performance dépend de la formule et des supports sélectionnés. En 2025, les quatre formules ont affiché des performances allant de 3,92 % pour CORUM Life Entreprises à 7,11 % pour CORUM Life Rosetta. Les performances passées ne garantissent pas les performances futures.
Quel est le rendement du fonds euro CORUM EuroLife
Le fonds euro CORUM EuroLife a servi un rendement de 4,10 % en 2025, net de frais de gestion et avant prélèvements sociaux et fiscaux. Le taux servi au titre de 2026 ne sera connu qu’après la clôture de l’année.
Quel est le montant minimum pour ouvrir un contrat CORUM Life ?
CORUM Life est accessible à partir de 50 € de versement initial. Les versements libres complémentaires sont également possibles à partir de 50 €, tandis que des versements programmés peuvent être mis en place.
Quelles SCPI sont disponibles dans CORUM Life ?
CORUM Life permet d’investir dans trois SCPI du groupe CORUM : CORUM Origin, CORUM XL et CORUM Eurion. L’épargne immobilière peut représenter jusqu’à 55 % du contrat
Peut-on investir 100 % de CORUM Life sur le fonds euro ?
Non. CORUM EuroLife est limité à 25 % de l’épargne placée sur le contrat. CORUM Life est donc conçu pour associer le fonds euro à des unités de compte investies notamment en immobilier, obligations ou actions.
Quels sont les frais de CORUM Life ?
CORUM Life applique 0 % de frais sur les versements au niveau du contrat, les arbitrages et les sorties en capital. Des frais propres aux supports restent toutefois applicables : ils peuvent notamment atteindre 5 % à la souscription sur certains fonds obligataires et 12 % sur les SCPI.
Peut-on retirer son argent de CORUM Life à tout moment ?
Oui. Comme pour une assurance-vie classique, l’épargne de CORUM Life reste disponible et peut faire l’objet d’un rachat partiel ou total. Un retrait avant huit ans reste possible, même si les principaux avantages fiscaux de l’assurance-vie apparaissent après huit ans de détention.
Quelle formule choisir entre Rosetta, Essentiel, Immo et Entreprises ?
Les quatre formules répondent à des orientations différentes : Rosetta diversifie entre actions, obligations et immobilier ; Essentiel répartit l’épargne entre immobilier et obligations ; Immo privilégie les SCPI ; Entreprises accorde davantage de poids aux obligations. Le choix dépend donc principalement de l’horizon d’investissement et du niveau de risque recherché.