
 Premium


Je comprends le choix d’aller vers des ETF ou des fonds spécialisés pour lisser la volatilité, surtout dans des secteurs comme les biotechs où tout repose sur une seule molécule ou un seul pari scientifique. C’est logique et cohérent.
De mon côté, je préfère l’investissement en actions individuelles, même avec la volatilité. Justement, cette volatilité me permet de lisser mes PRU et de renforcer sur des niveaux qui ne reflètent pas la valeur réelle des groupes.
Je crois à une progression significative sur Worldline et Atos une fois les effets techniques digérés. Les valorisations actuelles ne reflètent plus du tout la réalité opérationnelle de ces groupes, et c’est précisément ce type de décalage que j’aime exploiter en tant qu’investisseuse en actions.
PS : Atos a en plus une spécificité que très peu d’ESN possèdent — la capacité à gérer des infrastructures critiques, souveraines et de très haut niveau. Peu d’acteurs peuvent faire ce qu’Atos fait dans ces domaines.
Message complété le 14/09/2026 15:08:50 par son auteur.
PS : Un atout supplémentaire — Atos est aujourd’hui la seule ESN à avoir déployé près de 19 000 agents IA opérationnels dans des environnements souverains et critiques (défense, cyber, santé, infrastructures).
À ma connaissance, aucune autre ESN ne peut se vanter d’un tel niveau d’industrialisation de l’IA dans la souveraineté. C’est une spécificité qui renforce encore son potentiel futur.

Atos, Worldline, Sopra ou Capgemini ne sont pas des “promesses vertes” sans modèle économique : ce sont des acteurs qui ont des contrats pluriannuels, des marges en redressement, et une demande structurelle qui explose avec la cybersécurité, le cloud, les data centers et l’IA.
----------------------------------------------------------------------------
Si un secteur est prometteur pour le futur, il est assez souvent plus facile d'investir sur un Fonds commun dédié ou sur un ETF spécialisé, afin d'éviter des déboires difficiles comme ceux traversés par Atos et par Worldline ces dernières années.
J'en ai fait l'expérience avec le secteur des "Biotechs" pour lequel un bon fonds commun de placement surperforme largement à moins d'être un Expert patenté du domaine, l'investisseur particulier même averti.
gars d1
Je comprends ton point de vue, mais je ne mets pas les ESN dans le même panier que les renouvelables. Je suis fortement investie dans le secteur, justement parce que certaines valeurs ont été massacrées bien au‑delà de ce que leurs fondamentaux justifient.
Atos, Worldline, Sopra ou Capgemini ne sont pas des “promesses vertes” sans modèle économique : ce sont des acteurs qui ont des contrats pluriannuels, des marges en redressement, et une demande structurelle qui explose avec la cybersécurité, le cloud, les data centers et l’IA.
Atos sort d’une restructuration lourde mais sa marge IFRS remonte, sa trésorerie se normalise et son carnet de commandes souverain est solide. Worldline a été massacrée sur un problème de perception du risque, pas sur son business réel. Sopra continue d’afficher une marge propre et une croissance organique positive. Capgemini reste un acteur mondial incontournable malgré une année de transition.
Pour moi, le marché a exagéré la baisse. Les ESN ont été vendues comme si leurs modèles étaient cassés, alors que la demande en services numériques, en sécurité et en intégration IA n’a jamais été aussi forte. Je respecte la prudence, mais je pense que certaines valorisations actuelles ne reflètent plus du tout la réalité de ces groupes.
Message complété le 14/09/2026 13:03:36 par son auteur.
La chute actuelle est en partie liée à l’exercice des BSA : chaque vague d’admission de nouvelles actions crée une pression mécanique sur le cours, et les traders attendent de voir si tous les BSA seront exercés ou non. Ce n’est pas un problème de business model, mais un effet technique de dilution dans un titre à très faible flottant.
ATOS GROUP : Augmentation du nombre d'actions admises
11 sept. 2026, 20:40
Boursier.com
Augmentation du nombre d'actions admises
Euronext fait connaître que 170.974 actions nouvelles émises par ATOS GROUP, immédiatement assimilables aux actions existantes, seront admises sur EURONEXT PARIS à partir du 15/09/2026.
Ancien nombre de titres admis: 19.750.179
Nombre de titres à admettre: 170.974
Nouveau nombre de titres admis: 19.921.153
Origine: Exercice des BSA non cotés
_________________________________________________
Une fois tous les BSA exercés, le capital d’ATOS atteint exactement 20.143.462 actions.

Ça devrait faire comme pour le pétrole et le gaz avec les énergies renouvelables…
Il y en avait plus que pour le pipeau de l'énergie renouvelable et des énergies vertes qui allait tout remplacer : au final, une bonne partie de ces boites ont englouties des milliards, et ont fini en grande partie par disparaitre de la bourse après maintes AK et pertes nettes hallucinantes.
L'énergie renouvelable et des énergies vertes ont ruiné bon nombre d'investisseurs crédules : les promesses n'engagent que ceux qui croient…
Et aujourd'hui, le pétrole et le Gaz sont au plus haut : il manque actuellement une quantité important entre autre de gasoil sur le marché pour satisfaire la demande…
Là, on devrait bien finir par se rendre compte que l'IA ne fera pas tout contrairement à ce que les "sirènes" disent en terme de blablatage.
De mon avis, c'est un peu tôt pour revenir sur le secteur, il y a encore du grain à moudre à la baisse et en "coup de Trafalgar"… avant un potentiel retournement de tendance.
C’est exactement le même schéma que l’an dernier : on est sur le point bas du panier IT, avec Atos, Capgemini et Sopra qui réagissent ensemble aux flux quantitatifs.
L’an dernier, ce point bas avait été suivi d’un rebond massif dès que les investisseurs fondamentaux s’étaient repositionnés.
Aujourd’hui, la configuration est similaire :
Les fondamentaux se sont améliorés,
Capgemini est porté par les ETF,
Sopra beaucoup moins,
Atos quasiment pas du tout,
→ ce qui crée un décalage entre prix et réalité fondamentale, exactement comme lors du rebond précédent.
Les ESN ont été massacrées cette année : même Accenture est à –29,27 % depuis le 01/01.
C’est absurde quand on sait que l’IA ne peut pas se déployer sans les ESN.
Mais les quants ont simplement shorté le panier ESN, sans regarder les fondamentaux — en dehors de leurs signaux, ils ne comprennent pas grand‑chose au secteur.
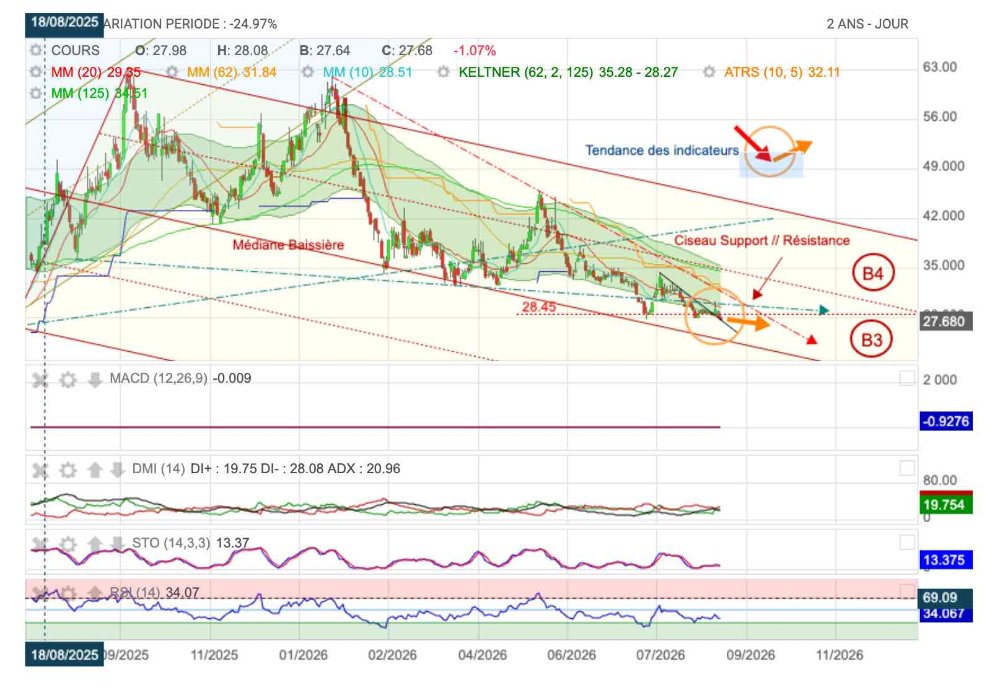
Atos est actuellement coincé sous le ciseau baissier Support // Résistance et bien peu de motivation graphique à changer de situation…
On constate donc que récemment à force de baisser et de rebaisser en survente le titre s'est enfoncé sous le plancher de support ( flèche pointillé "Verte") et que la résistance baissière oblique plongeante a enfoncé ce support ( flèche pointillé "Rouge").
On notera que le récent rebond pour revenir au contact du support devenu résistance a échoué ( bougie verte du 28 aout 2026 ).
Le MACD reste écrasé par la pression baissière et les indicateurs n'indiquent plus grand chose, si ce n'est que c'est difficile de vendre ses titres.
Coté RSI, après une phase de survente récente ( en sortie baissière sur la bande Keltner Verte), on s'essaie à rester au dessus de la piscine de RSI, mais y'a guère d'entrain et de motivation.
L'ATRS évolue en orange baissier depuis le 10 juin 2026 après déjà une long phase baissière entre le 16 février et le 21 mai 2026. Le niveau de l'ATRS est actuellement à 32,11 € et il faudrait le crever à la hausse pour espérer un réel soulèvement haussier.
En l'absence de catalyseurs forts et en la présence d'une défiance envers les activités d'ATOS, liée à l'essor de l'IA dont certains rêvent qu'elle fera tout ( = n'importe quoi pourvu que ça mousse.), les cours devraient continuer à évoluer dans la tendance baissière du canal de la dent intermédiaire identifée "B3" ( Fouchette Baissière d'Andrews)
On notera cependant que concernant la fourchette baissière d'Andrews, on se tient au dessus de la médiane baissière : signe d'un dégagement sur le titre, plus que la résultante de faits économiques récent mal digérés.
En gros, le titre est sorti des portefeuille, on y revient pas l'instant ( faiblesse de l'achat visible en DI + verte sans conviction).
A noter que les gros qui ont réinvesti au capital sont en moins value réalisable…
Le match IT – S1 2026 : Atos vs Capgemini vs Sopra Steria
1. Chiffre d’affaires & dynamique
Atos : 3,33 Md€ (–3 % org.)
Capgemini : 12,08 Md€ (0 % org.)
Sopra Steria : 2,96 Md€ (+3 % org., +4,9 % sous‑jacent)
Sopra est le seul en vraie croissance.
2. Marges
Marge opérationnelle
Atos : 5,7 % (S1 faible, S2 = 8,3 %)
Capgemini : 12,5 %
Sopra : 9,6 %
Marge IFRS
Atos : 5,7 % → ~7 % annuel
Capgemini : 7,3 % (après 628 M€ de charges exceptionnelles)
Sopra : 7,6 %
Sopra > Capgemini > Atos en S1, mais Atos remonte fort en S2.
3. Trésorerie & dette
Atos : FCF –300 M€, S2 positif → trésorerie positive fin 2026 ; dette 1,9 Md€
Capgemini : FCF –488 M€ ; dette 6,45 Md€
Sopra : FCF –143 M€ ; dette 618 M€ (1,1× EBITDA)
Sopra est le plus sain, Capgemini le plus endetté.
4. Charges exceptionnelles
Capgemini : 628 M€ en S1 + 200 M€ en S2
Atos : charges exceptionnelles déjà absorbées en S1
Sopra : quasi aucune
Capgemini = cosmétique, Atos = nettoyé, Sopra = propre.
5. Valorisation théorique (EV/EBITDA)
Atos : 200–300 €
Sopra : 200–320 €
Capgemini : déjà à 11× EV/EBITDA → premium maximal
Atos massivement sous‑valorisé, Sopra légèrement, Capgemini sur‑valorisé.
SYNTHÈSE
Sopra Steria : le plus sain — croissance, marges propres, dette faible.
Atos : en plein redressement, fondamentaux en amélioration, valorisation très basse.
Capgemini : marges fortes mais charges exceptionnelles lourdes et dette élevée.
Les valorisations théoriques (Sopra 200–320 €, Atos 200–300 €, Capgemini déjà au maximum) proviennent d’une simulation faite en fonction des données publiées et des prévisions annoncées.
Message complété le 01/09/2026 12:29:22 par son auteur.
Bien entendu, Capgemini bénéficie fortement des flux ETF des grands indices et des grands comptes, ce qui soutient mécaniquement sa valorisation.
Sopra Steria en profite beaucoup moins, car sa pondération dans les ETF européens est plus faible.
Atos, lui, est quasiment absent des ETF, ce qui explique pourquoi le marché ne reflète pas encore son redressement fondamental.
Message complété le 01/09/2026 12:48:20 par son auteur.
CORRECTION : lire "Le niveau de cours N'a pas apprécié la publication"…
(ABC Bourse) - Atos Group publie ses résultats du premier semestre 2026 avec une rentabilité en nette amélioration et un profil financier renforcé, tout en faisant état d’un repli de son activité au deuxième trimestre. Le groupe met en avant une dynamique commerciale en progrès, portée par la montée du pipeline qualifié et un ratio book-to-bill en hausse.
Sur la période, Atos explique poursuivre le déploiement de son plan Genesis, accélérer autour de trois axes technologiques (cyber, IA agentique, souveraineté numérique) et confirmer ses objectifs financiers pour 2026, avec une croissance organique attendue dans le bas de la fourchette.
Activité au deuxième trimestre et dynamique commerciale
Au T2 2026, le chiffre d’affaires s’établit à 1 661 millions d’euros au périmètre actuel, en baisse organique de 6,3 % sur un an, avec une amélioration par rapport au trimestre précédent selon le groupe. Atos signale une dynamique commerciale en amélioration, avec un ratio book-to-bill de 91 %, en hausse de 7 points par rapport au T2 2025.
Le groupe indique une progression des prises de commandes et un book-to-bill supérieur à 100 % en France, au Royaume-Uni et Irlande et chez Eviden au T2. Il mentionne aussi une nouvelle hausse du pipeline qualifié au T2, dans la continuité de la dynamique observée au T1.
Rentabilité en hausse et objectif d’économies Genesis dépassé
Atos fait état d’une marge opérationnelle du S1 2026 de 190 millions d’euros au périmètre actuel, en hausse de 57 millions d’euros sur un an, soit +43 %. Cette marge représente 5,7 % du chiffre d’affaires, en amélioration de 2,1 points par rapport au S1 2025 et de 0,6 points par rapport au S2 2025.
Le groupe précise avoir déjà atteint 112 % de l’objectif d’économies du plan Genesis. La variation nette de la trésorerie ressort à -120 millions d’euros, un niveau que la société relie à l’amélioration de la rentabilité et à une discipline financière rigoureuse, tout en soulignant la saisonnalité habituelle de l’activité. Atos mentionne aussi un décalage du calendrier de versement de la rémunération variable annuelle et la poursuite de la mise en œuvre des plans de restructuration, avec environ -127 millions d’euros de décaissements liés à la restructuration.
Refinancement, cessions d’actifs et objectifs 2026 confirmés
Atos indique avoir réduit le coût moyen pondéré de la dette financière d’environ 220 points de base à 7,4 %, ce qui représente environ 59 millions d’euros d’économies annuelles, et avoir allongé la maturité moyenne de 7 mois, à environ 5 ans. Le groupe annonce aussi la finalisation de cessions significatives (Bull, Ideal GRP et les opérations en Amérique du Sud) ayant généré 215 millions d’euros de produit net de cession.
La société précise avoir remboursé 146 millions d’euros de dette 1,5L via un rachat sur le marché d’obligations pour 109 millions d’euros et un remboursement obligatoire anticipé pour 38 millions d’euros. La liquidité atteint 1 805 millions d’euros à fin juin 2026, soit 948 millions d’euros après le remboursement intégral de la dette 1L réalisé le 6 juillet 2026, et Atos indique qu’elle doit être renforcée par la montée en puissance progressive du programme récurrent d’affacturage des créances clients.
Sur le plan technologique, le groupe met en avant une accélération autour de ses trois piliers (cyber, IA agentique, souveraineté numérique), avec une intégration croissante de l’intelligence artificielle et de ses technologies propriétaires dans des contrats, notamment dans le secteur public et des environnements critiques (CNA, Eurocontrol, clients du secteur public au Royaume-Uni et un opérateur énergétique européen). Atos souligne aussi la poursuite de la dynamique avec des partenaires (Microsoft, IBM RedHat, Crowdstrike, Dell) et un écosystème de start-ups (Pay-I, Poolside, KYP), ainsi qu’un programme d’innovation produit incluant le lancement de plateformes d’intelligence artificielle de nouvelle génération conçues pour fonctionner avec de multiples écosystèmes d’IA et répondre aux exigences des déploiements souverains.
Atos confirme ses objectifs financiers 2026, visant une croissance organique du chiffre d’affaires d’environ -5 %, une marge opérationnelle d’environ 7 % du chiffre d’affaires et une variation nette de la trésorerie positive. Philippe Salle, président-directeur général d’Atos Group, a déclaré : « Il y a un an, notre priorité était le redressement. Aujourd’hui, notre priorité est de renouer avec la croissance. Nous avons stabilisé l’entreprise, renforcé notre bilan, accéléré notre performance opérationnelle et relancé la dynamique commerciale. Plus important encore, nous avons positionné le Groupe au cœur des trois piliers technologiques qui façonneront les prochaines années : l’intelligence artificielle agentique, la cybersécurité et la souveraineté numérique.
A mesure que les gouvernements et les entreprises repensent leurs infrastructures numériques, ils recherchent de plus en plus des partenaires de confiance capables de conjuguer innovation, envergure, sécurité et souveraineté. C’est précisément sur ce positionnement qu’Atos Group entend faire la différence. Les opportunités qui s’offrent à nous sont considérables et nous abordons cette nouvelle étape avec confiance, ambition et une vision claire de notre mission.
Le redressement d’Atos Group est désormais bien engagé. Les années à venir seront consacrées à révéler tout son potentiel et à faire du Groupe l’un des principaux champions technologiques européens à l’ère de l’intelligence artificielle. »