
 Premium


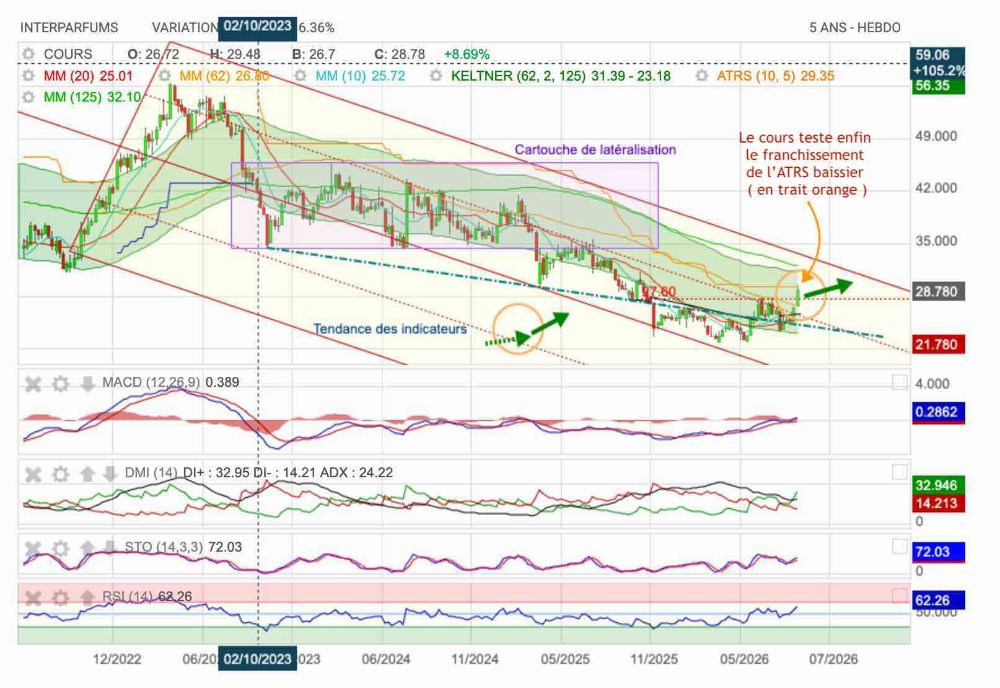
En Hebdo : Test important de retournement de l'ATRS de tendance baissière en tendance haussière ( en cours )
Après des mois et des mois de baisse continu de l'ATRS en Hebdo et en orange, on vient enfin cette semaine le tester pour inverser la tendance et enfin possiblement espérer repasser en système haussier bleu
L'ATRS était baissier "Orange" en hebdomadaire est depuis le 2 octobre 2023 orienté en tendance baissière : soit près de 23 mois.
Et cette fin de semaine, avec une belle hausse, on peut enfin envisager de le dépasser prochainement pour espérer un retournement haussier en bleu : l'ATRS sera alors support bleu et non plus résistance orange.
Ceci est d'autant plus important qu'on s'affranchit à la hausse de la distribution de dividende, mais encore de la distribution gratuite de titre récente de 2026.
Concernant les indicateurs, on remarque une tendance haussière de fond lente mais bien lisible depuis novembre 2025.
Graphiquement le "W" haussier correspond aux anticipations de distribution et au détachement du dividende, des actions gratuites.
La reprise se construit et on progresse bien actuellement malgré une zone avec des contraintes en résistance.
Si la hausse se poursuit comme cela semble se dessiner : on pourrait aussi aller chercher une sortie haussière de Keltner haute actuellement à 31,29 avec probablement une entrée en surachat.
Affaire à suivre !
Avec la distribution gratuite ( +1 pour 20) et le dividende 2026, ceux qui ont acheté durant le repli, n'ont aucun regret d'avoir conservé !
Interparfums s'approche d'un point d'inflexion en Bourse, selon Oddo BHF
Actualité publiée le 28/08/26
Après deux années difficiles pour l'action du fabricant de parfums sous licences Interparfums, Oddo BHF estime vendredi que la dynamique pourrait progressivement s'inverser.
Le bureau d'analyses a ainsi relevé sa recommandation de "neutre" à "surperformance" sur la valeur et porté son objectif de cours de 27 à 32 euros, en misant sur une séquence de lancements de produits particulièrement riche pour Interparfums à partir de 2027. Vers 10h30, l'action progressait de 3,7%, à 29 euros.
Le constat de départ reste pourtant mitigé. Au premier semestre de cette année, le chiffre d'affaires d'Interparfums a reculé de 7,3% par rapport à la période correspondante de 2025, soit une contraction de 3,7% à taux de change constants. Le groupe subit encore les effets de change et des bases de comparaison défavorables, ainsi qu'un environnement de consommation contrasté. Mais, selon Oddo BHF, une partie de ces vents contraires devrait progressivement s'estomper au second semestre.
Surtout, le bureau d'études regarde désormais au-delà de 2026. Le calendrier de lancements prévu pour 2027 et 2028 doit être le plus dense depuis une dizaine d'années: nouvelles franchises féminines chez Coach et Lacoste, nouvelle franchise masculine chez Montblanc en 2027, puis nouvelle franchise féminine chez Jimmy Choo en 2028. Le groupe doit également poursuivre la préparation du démarrage de ses nouvelles marques ou licences Longchamp, Off-White et Annick Goutal.
Pour Oddo BHF, ces nouveautés constituent les principaux relais de croissance des prochaines années. Une franchise sur une grande marque pourrait représenter, à maturité, 50 millions à 60 millions d'euros de chiffre d'affaires. L'intermédiaire financier anticipe ainsi une progression des ventes de 10,3% sur un an en 2027 et de 5,9% en 2028, après une baisse attendue en 2026, avec une remontée progressive de la marge opérationnelle.
Le calendrier de lancements pourrait surtout modifier le regard du marché. Interparfums entre dans une période où les perspectives deviennent plus évidentes. Le prochain "Capital Market Day", prévu en novembre, sera à ce titre un rendez-vous important: le groupe doit notamment y présenter son plan marketing et ses lancements pour 2027.
La prudence reste toutefois nécessaire. Le groupe dépend en partie de licences dont il n'est pas propriétaire, avec notamment les échéances de Moncler à fin 2026 et de Boucheron à fin 2027. Cette dépendance constitue l'une des principales fragilités du modèle.

Bonne chance bien que le graphique ne soit pas tentant en long 🙄

Pour répondre aux questions posées…
Avec 73 md'€ de résultat au S1 / 2025, et un chiffre d'affaire record qui devrait avoisiner les 900 md'€, on a besoin de faire seulement 56 md'€ au S2/ 2025 pour avoir l'équivalent du résultat annuel 2025.
Donc oui pour moi la distribution annuelle et le dividende seront reconduit et si on fait 130 md'€ ou plus : on aura fait le méeilleur résulat net de histoire d'Interparfums, sauf erreur…
Voilà, donc pour moi si on vise la distribution, c'est une bonne affaire… J'avais loupé le chose il y a plusieurs années et cette fois, j'ai pris position hier et je compte recharger un peu si je peux…
En 2026, Interparfum va perdre la licence "Boucheron" non renouvelé visiblement, et avec un climat économique compliqué et des tensions commerciales partout dans le monde, le groupe a préféré ne faire de prévisions de croissance vu qu'il va déjà perdre environ 16 md'€ de CA avec licence "Boucheron".
Même du un peu moins bien, ça restera quand même du bon pour une année 2026 qui s'annonce compliquée d'un point de vue économique… A noter que les parfums ont toujours la côte dans les achats plaisir…
Mais chacun voit midi à sa porte, bien sûr…

Est en train de casser un +bas de 5 ans (24,65). C’est pas très bon pour les longs. 😕
Désolé pour l’absence de graphique mais j’ai toujours ce message de dépassement de taille (130 ko).


N’y a t’il pas une crainte sur la distribution d’un dividende?
Je me pose la question avant d’en reprendre.
C’est pourtant tentant.
Je viens d'en prendre 112 avec la vente d'un reliquat de ligne de 100 SMTPC à 24,28 €
PRU normalement à 24,47 €.
Entre le dividende et les +10+ d'actions gratuites annuelles, en PEA c'est tout bonus et ça va plus rapporter de le gros dividende de SMTPC.
; )
Ah, le gel d'Interparfums coïncide avec la vague de froid polaire qui déferle sur la France.
On sanctionne durement alors que le CA 2025 devrait être le total trimestriel publié…
Ça gèle à -9,16% et on chute à 24,20 €.
L'affaire commence à devenir intéressante avec le dividende et les actions gratuites. C'est le moment que je guettais…
Même si, les actifs nets sont très nettement valorisé, ça va de paire avec le secteur économique du luxe et là, en terme de PER, on tombe bas comme pour Kering dans sa chute, autour de et sous x 15.
(AOF) - Interparfums indique dans un communiqué s’attendre à une année 2026 "tournée vers l’avenir" sans pour autant délivrer de prévisions de ventes, citant des "paramètres favorables et défavorables". "La multiplicité des paramètres, favorables et défavorables, nous
empêchent, pour le moment, d’établir des prévisions de ventes pour 2026. Pour autant, le modèle économique de la société nous permettra de maintenir des niveaux de profitabilité élevée », précise Philippe Santi, directeur général délégué.
Le propriétaire des marques de parfum Jimmy Choo, Montblanc, Moncler et Karl Lagerfeld a légèrement abaissé mercredi son objectif de chiffre d'affaires pour 2025.
Interparfums anticipe dorénavant un chiffre d'affaires "de l'ordre de 890 millions d'euros", alors qu'il était précédemment attendu "autour de 900 millions d'euros". Les analystes tablaient jusqu'à présent sur un chiffre d'affaires de 901 millions d'euros pour la période.
© 2025 Agence Option Finance (AOF) - Tous droits de reproduction réservés par AOF. AOF collecte ses données auprès des sources qu'elle considère les plus sûres. Toutefois, le lecteur reste seul responsable de leur interprétation et de l'utilisation des informations mises à sa disposition. Ainsi le lecteur devra tenir AOF et ses contributeurs indemnes de toute réclamation résultant de cette utilisation. Agence Option Finance (AOF) est une marque du groupe Option Finance
Forum de discussion Interparfums
202608281649 1084730