
 Premium


Une vade importante aide à cacher des achats du Retail par les fonds longs
On va avoir l'occasion de le voir au Q3 ...
Si par ex on a 34% de Retail (et donc 66% de fonds longs) au capital au 30/09/2026, on pourrait croire ("on" c les petits porteurs individuels - généralement court termistes, qui constituent le Retail) que les fonds longs ont vendu 3% du capital ...
Hors que nenni ! Puisqu’avec une vade augmentée de 5% les longs auront en réalité acheté 2% aux Retail !
Message complété le 05/10/2026 14:17:19 par son auteur.
Si le Retail est de 34% au 30 septembre :
1. La fausse impression (illusion d'optique à pp) : Le Retail voit sa part passer de 31% à 34%. Il se dit : « Les fonds longs capitulent et nous ont vendu 3% du capital, l'action va s'effondrer. »
2. La réalité de la Vade : Au même moment, les hedge funds augmentent la Vade de 5%. Graphiquement, une augmentation de la Vade signifie que 5% d'actions « virtuelles » (empruntées) ont été injectées sur le marché pour créer une pression vendeuse massive.
3. Le calcul réel :
• Le Retail a acheté 3% (pensant faire une affaire ou moyennant à la baisse).
• La Vade a balancé 5% de titres sur le marché.
• Le solde de l'équation : 5% offerts par la Vade - 3% absorbés par le Retail = 2%.
• Où sont passés ces 2% d'actions réelles vendues en Vade ?
Ils ont été intégralement rachetés, hors carnet d'ordres public ou par petits blocs, par les Fonds Longs.
Résultat : Les fonds longs n'ont pas vendu 3%. Ils ont profité de la baisse provoquée par la Vade pour nettoyer le Retail de ses titres et accumuler 2% de plus au capital, tout en restant parfaitement sous les radars.
Pourquoi l'exemple de Viridien est parfait :
Cet exemple colle à une vraie mécanique de marché. Fin septembre 2026, Viridien est l'une des valeurs les plus shortées de la cote parisienne, avec une Vade globale de 8,85% du capital. Des fonds comme Capital Fund Management, Marshall Wace ou Citadel ont empilé les positions vendeuses tout au long du mois.
Pendant ce temps, de gros fonds longs (comme Dimensional Fund Advisors, qui a franchi le seuil des 5% du capital début septembre) se renforcent.
Ce que le Retail oublie de regarder :
Le petit porteur fait l'erreur d'assimiler « hausse de la Vade » à « les institutionnels fuient la valeur ». En réalité :
• Les shorts vendent ce qu'ils n'ont pas (création de liquidité artificielle).
• Les institutionnels longs à l'achat se servent directement dans cette offre artificielle sans faire monter le cours.
• Le jour où les fonds longs décident de bloquer le papier, les shorts sont pris au piège et doivent racheter en catastrophe : c'est le Short Squeeze.
Salut SATOS, je pense que les ordres dans le carnet sont anonymes ... donc "non" pour ton 1/
2/ je pense pas ... les fonds short jouent la volatilité à court terme et leur meilleure contrepartie pour ça c'est bien le retail ... Les fonds longs se foutent de la volatilité court terme - Ils solidifient l'actionnariat, limitent voire peuvent "bloquer" le Retail et c'est donc très intéressant de suivre leur évolution au capital ...
7% du capital acheté entre mi-2025 (6% de short) et mi-2026 (3,72% de short) et un Retail qui a donc diminué de 38% à 31%.
Message complété le 30/09/2026 17:01:58 par son auteur.
On peut donc calculer que les Fonds Longs avaient acheté 4,7% au Retail entre mi-2025 et mi-2026.
Quid au Q3 ?
Message complété le 30/09/2026 17:11:39 par son auteur.
Oups pas clair mon calcul pour la période mi-2025 mi-2026 ...
Ya eu 2,3% de short racheté sur le Retail qui passe donc à 38 - 2,3 = 35,7%
Ensuite comme on a vu qu'il était à 31% c'est donc que les Fonds Longs en avaient aussi acheté :
35,7 - 31 = 4,7%
CQFD
Il faudra faire le même calcul pour le Q3 qui vient 

Cocorico j'ai un peu de mal, merci de m'éclairer sur deux points
1/ Est ce que ces fonds longs sont "visibles" par les fonds en VAd ? je pense que non mais je pose la question : les fonds en VAD ne savent pas qui achète en face n'est ce pas ?
2/ Les fonds longs peuvent-ils pour certains jouer d'une stratégie visant à faire boire le bouillon à certains Fds Vad ? on a déjà vu lors de Corner célèbre, des fonds se faire laminer.
Un peu plus de 5% de capital ont été shorté au Q3 depuis le 1er juillet ... avec le cours qui a monté ... Faudra voir le % Retail au capital lors de la prez du Q3 ... Absolument !
Savoir qui les a acheté ces 5% ?
Si on voit par exemple que le retail reste stable au 30 septembre vs 30 juin à 31% : ça voudra dire que ce sont des fonds longs qui ont acheté ces 5% de titres shortés sur la période (prêtés par d'autres fonds longs aux fonds short).
Et si Retail = 32% au 30/9 soit une augmentation de 1% vs 30 juin : c'est que les fonds longs auront acheté 4% du capital aux fonds short soit 80% de leurs ventes du Q3.
Un bras de fer a cours.
MM 200 à 108.15, le titre peut rejoindre, toucher et repartir en bas, la Vad joue peut-être ce scénario favorable pour elle mais risqué.
En tous cas, mis à part le positionnement et l'exposition de tout un chacun , le dénouement va être passionnant à observer.
Depuis le début juillet le cours monte concomitamment avec ... la position short qui monte ... aussi !
Ce sera donc très intéressant de savoir si c'est des fonds longs ou le retail qui a acheté ces short ... cf 31% de retail communiqué par Viridien au 30 juin (cf slide n°21 de la prez investisseurs du Q2).
Soit 33% de fonds longs déclarés et 36% non déclarés car sous le seuils de l'obligation déclarative.
Message complété le 24/09/2026 10:46:22 par son auteur.
NB : La procédure TPI (Titres au Porteur Identifiables) est la source la plus précise dont dispose Viridien pour connaître l'évolution de son actionnariat.
La loi française autorise Viridien à demander régulièrement à l'Euroclear (le dépositaire central qui centralise toutes les actions) l'identité exacte de tous les détenteurs de ses titres.
Cette analyse TPI révèle l'identité des banques, des fonds et des intermédiaires financiers, permettant au service des Relations Investisseurs de Viridien de cartographier précisément le pourcentage détenu par des "fonds longs" par rapport aux particuliers (retail).
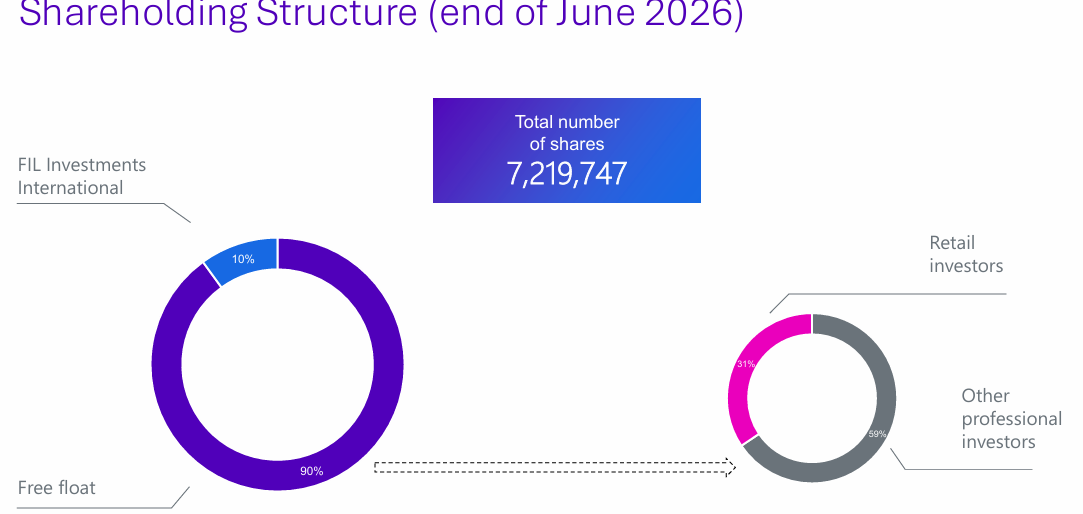
Elle est vraiment très tendue la position short : 70% de fonds longs au capital ... qui possèdent en plus 10% en créance sur les fonds short, à déboucler sur les 30% retail (pp).
On se frotte les yeux ... ça fait bien 1 action sur 3 à racheter aux pp.
NB : Les fonds longs ne sont plus propriétaires des 10% qu'ils ont prêtés aux fonds short, ils ont une créance sur eux pour se les faire restituer. Une fois ces 10% shortés restitués, les fonds longs auront 70% + 10% = 80% du capital.

Depuis 2 mois les vendeurs à decouvert se concertent pour organiser la baisse du titre , vendant de faibles quantites d'un , cinq , dix titres . Les PP abreuvés des slogans servis par la presse eco " il faut savoir se couper un bras "" on ne rattrape pas un couteau qui tombe "... vendent leurs lignes dans l'affolement . La VAD rachete à vil prix ces actions bradées , rend les titres empruntés , empochent le benef puis recommence . Ce cercle infernal qui a fait passer Viridien de 160€ à 85€ en 2 mois s'acheve : liquidation de juin d'une part , purge quasi totale du potentiel de baisse .La VAD se retire et permettra au titre de retrouver un chemin plus rationnel . Cela mettra du temps , certes , pour revoir 120€ , mais d'ici les resultats de juillet , on peut l'esperer
PS Message initialement'poste par erreur sur forum general