
 Premium


Goldman Sachs reste à l'achat avec un objectif de cours réduit de 118 à 113 EUR.
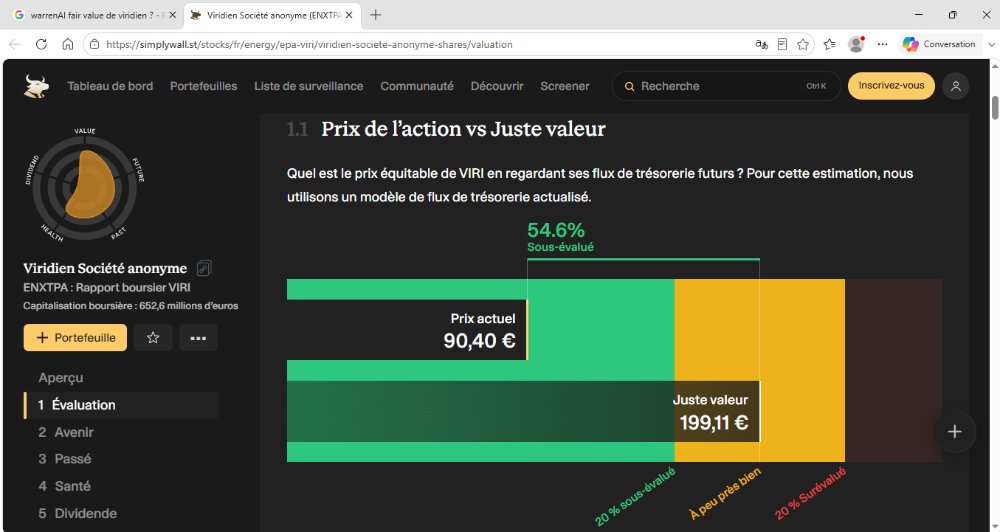
Fair value selon WarrenAI ... C'est toujours de la data qui circule quelque part ...
Bernstein maintient sa recommandation de surperformance avec un objectif de cours relevé de 130 à 142 EUR.
On voit que le prix de Goldman Sachs à 118€ price un bêta de 1,80 à LTG nulle ; c'est à dire un bêta désendetté de 1,13 qui est réaliste - en haut de plage tout de même du secteur des services Oil & Gas (voir notamment le bêta désendetté de TGS qui est dans la fourchette 0,95 - 1,05).
Message complété le 16/09/2026 09:29:45 par son auteur.
0,92 le Bêta désendetté des services Oil & Gas
Taux sans risque à 12 mois = 2,96%
PER forward SBF = 11
Prime de risque du SBF = 6,0%
Rentabilité exigée par les actionnaires = Taux_sans_risque + Bêta*PrimeSBF
CMPC : Coût Moyen Pondéré des financements
LTG : Long Term Growth anticipée par les financeurs
DN : Dette Nette post_Ifrs
CB : Capitalisation Boursière
Valeur de l’Entreprise : VE = DN + CB = FCF_libre / (CMPC - LTG)
Application numérique :
FCFlibre = +182 M$ en croisière depuis 2022 (sauf +285 M$ exceptionnels de 2025)
Dette Nette = 767 M$ en fin d’année
Cours actuel = 88 €
Bêta = 2,55
Message complété le 04/08/2026 19:45:18 par son auteur.
à LTG = 0%
Message complété le 06/08/2026 10:11:24 par son auteur.
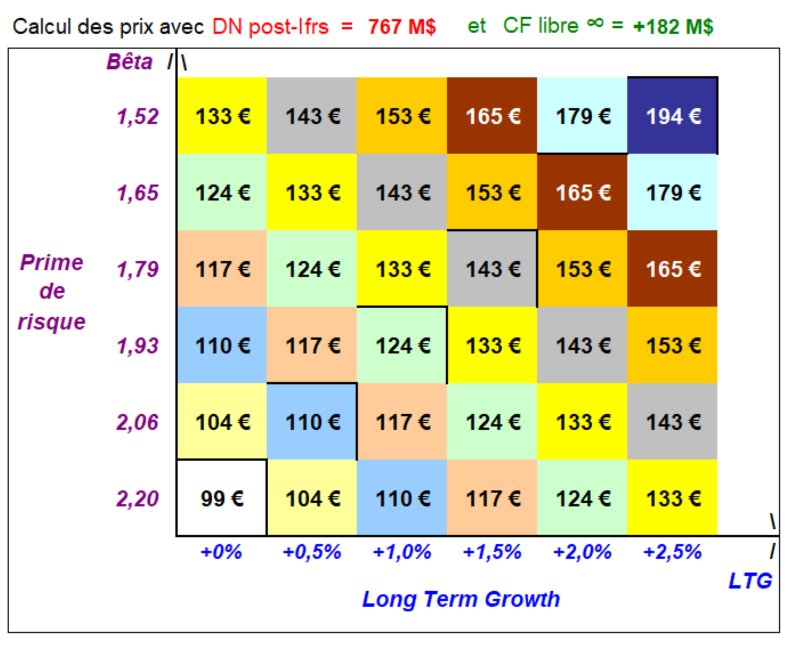
Ce même calcul du prix de l’action effectué avec 36 couples (Bêta ; LTG) permet de situer les différentes hypothèses de valorisation qui peuvent être choisies par les analystes .
Comme la stratégie actuelle de Viridien n'incite pas à mettre de la LTG, on voit ainsi le potentiel de valorisation de l'action qui s'ouvrirait avec la future stratégie de croissance rentable qui devient aujourd'hui envisageable (cf Henning Berg).