 Premium

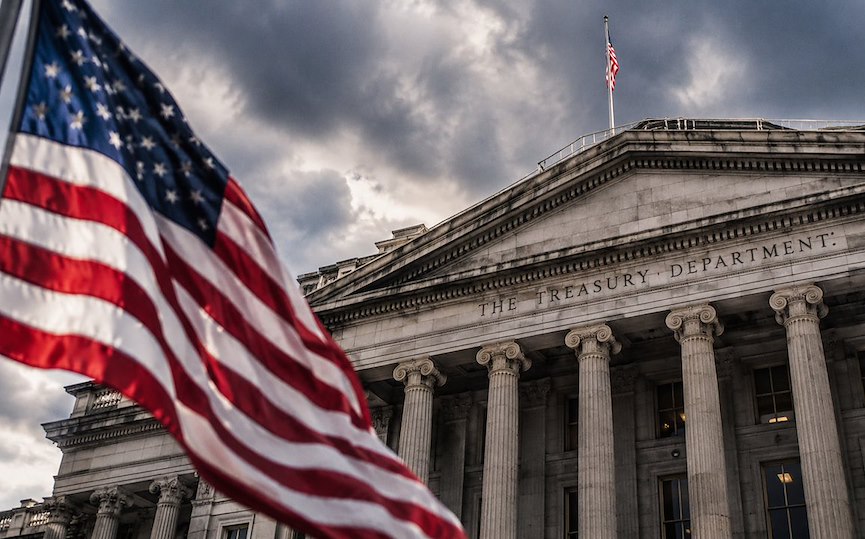
La rumeur est documentée par Bloomberg dans un article du 12 octobre. Le stratège de Deutsche Bank George Saravelos, de retour d'une série de rendez-vous avec des clients à New York, y rapporte des « murmures » annonçant une suspension prochaine des émissions à 20 ans.
Le calendrier est connu. Le département du Trésor envoie ce vendredi 16 octobre son questionnaire habituel aux opérateurs primaires, dont le contenu pourrait trahir ses intentions. Il actualisera ses besoins d'emprunt et son solde de trésorerie le 2 novembre, puis publiera le 4 novembre son plan de refinancement, accompagné des recommandations du comité consultatif des émetteurs (TBAC), selon Bloomberg.
Un rendement qui coûte cher
Les données officielles du Trésor confirment l'anomalie. Selon les taux à maturité constante du département, le 20 ans a clôturé à 5,64 % le 1er octobre et a atteint un sommet de 5,71 % le 7 octobre, contre 5,67 % pour le 30 ans ce jour-là et 5,28 % pour le 10 ans.
Sur l'ensemble des séances du 1er au 15 octobre, le 20 ans a toujours rendu 3 à 5 points de base de plus que le 30 ans. Au 15 octobre, les trois maturités s'établissaient à 5,10 % (10 ans), 5,48 % (20 ans) et 5,43 % (30 ans), en repli par rapport aux sommets du début du mois.
La hausse s'inscrit dans un mouvement entamé avec la guerre contre l'Iran, déclenchée par les frappes américano-israéliennes du 28 février, puis accélérée en septembre. Selon le rapport mensuel de StockMarketWatch, le 10 ans a gagné 54 points de base entre le 31 août et le 30 septembre. La Réserve fédérale a relevé ses taux de 25 points de base le 16 septembre, à 3,75 %-4,00 %, et l'inflation américaine a atteint 3,7 % sur un an en septembre.
Bloomberg note que les adjudications de 10 et 30 ans de la semaine du 5 octobre ont trouvé preneur, mais aux rendements les plus élevés depuis 2000, et que le doublement du programme de rachats de titres décidé mi-août n'a pas enrayé la hausse des coûts d'emprunt.
Pour le Trésor, l'arithmétique est limpide. Au 15 octobre, un bon à un an rendait 4,49 % et un 10 ans 5,10 %, contre 5,48 % pour un 20 ans. Emprunter à 20 ans coûte donc près d'un point de plus qu'à un an et près de 40 points de base de plus qu'à 10 ans.
Pourquoi personne n'aime le 20 ans
Le Trésor a réintroduit le 20 ans en 2020, après une absence de 34 ans, pour élargir sa base d'investisseurs au moment où les déficits se creusaient. Il n'a jamais trouvé sa place. Depuis son retour, son rendement dépasse la plupart du temps celui des maturités qui l'encadrent, selon Bloomberg.
Steven Mnuchin, qui l'avait ressuscité en tant que secrétaire au Trésor, jugeait déjà en 2024 qu'il fallait le supprimer parce qu'il est « coûteux pour le contribuable ». Padhraic Garvey, responsable de la recherche Amériques chez ING, résume que « personne n'aime le 20 ans », tout en précisant que le scénario central de sa banque est que le Trésor n'y touche pas.
La liquidité en est la première explication. Le contrat à terme sur le 20 ans a été lancé par le CME en mars 2022, mais il existe bel et bien : il s'est révélé très peu échangé. Selon le gestionnaire NISA, il dépassait rarement 200 contrats par jour en 2022, sans comparaison avec les centaines de milliers de contrats traités chaque jour sur les autres maturités longues.
Qui plus est, le 20 ans ne dispose pas de contrat à terme sur le marché de dérivés. Or ceux-ci sont très utilisés par les investisseurs pour se couvrir contre le risque de taux ou pour spéculer sur l'obligation sous-jacente. Privé de cet outil, il présente une plus faible liquidité, c'est-à-dire qu'il est moins facile à acheter ou à vendre sur le marché secondaire.
Il est trop court pour les assureurs, qui cherchent à sécuriser des revenus pour faire face à leurs obligations de long terme, et présente trop de risque de duration (la sensibilité à un changement de taux sur la durée de vie d'une obligation) pour les autres.
La concurrence des émetteurs privés pèse aussi. Les géants de la technologie émettent d'importants volumes d'obligations longues pour financer leurs investissements dans l'intelligence artificielle, ce qui leur donne accès aux mêmes portefeuilles que les Treasuries, notamment ceux des fonds de pension. « Il y a clairement une concurrence pour le capital », observe Vishal Khanduja, de Morgan Stanley Investment Management, qui évoque aussi le recul des régimes à cotisations définies, jadis grands acheteurs d'obligations longues.
Une solution qui n'est pas gratuite
Supprimer le 20 ans soulagerait d'autant la pression sur les maturités longues. C'est le raisonnement de 2001, quand le Trésor avait cessé d'émettre du 30 ans pour réduire ses coûts. Cette décision-surprise avait suscité de vives critiques et le 30 ans avait finalement été rétabli, rappelle Bloomberg. Le département du Trésor a d'ailleurs réintroduit la série de taux à 30 ans le 9 février 2006.
BNP Paribas met en garde contre un effet inverse. Une telle mesure « pourrait être perçue comme un signe de panique », signalant que la boîte à outils du Trésor est épuisée et encourageant ce que les opérateurs appellent les « bond vigilantes ».
Ses stratèges, menés par Guneet Dhingra, évoquent aussi des « conséquences non voulues », dont une baisse de la liquidité, et rappellent que remplacer de la dette longue par des bons à moins d'un an peut renchérir le financement quand la Fed resserre sa politique monétaire.
Le Trésor devrait aussi composer avec sa réputation d'émetteur « régulier et prévisible ». Une annonce sans préparation pourrait l'entamer, d'autant que le doublement des rachats d'obligations, décidé deux semaines seulement après le refinancement d'août, avait déjà suscité des interrogations.
Pour combler un éventuel manque de dette longue, Bloomberg cite plusieurs options : davantage de bons, un nouvel instrument comme une obligation à taux variable à un an indexée sur le SOFR, des émissions accrues entre 2 et 5 ans, ou un solde de trésorerie plus faible.
En France, le même malaise
À Paris, le constat est comparable. Dans un entretien à une publication financière internationale, Roland Lescure a indiqué que la France pourrait privilégier, « à la marge », des obligations plus courtes, jugeant les conditions toujours favorables sur le 10 ans mais la demande plus complexe sur le 30 ans.
Les marchés, eux, exigent une prime croissante. Le rendement de l'OAT à 10 ans a atteint 4,89 % le 1er octobre, un niveau inédit depuis 2002 selon Investir, et a brièvement franchi 5 % le 2 octobre avant de revenir vers 4,85 % le 9 octobre, tandis que l'écart avec le Bund allemand dépassait 150 points de base, son plus haut depuis 2011. L'Agence France Trésor prévoit d'emprunter un montant record de 340 milliards d'euros l'an prochain, et la dette publique devrait atteindre 121,7 % du PIB en 2027 selon le projet de budget.
Un arbitrage qui dépasse la technique
Raccourcir la dette revient à échanger un risque de taux sur le long terme contre un risque de refinancement : un titre à trois ou six mois doit être renouvelé en permanence, ce qui suppose que le marché soit toujours là pour l'acheter.
Au fond, trois acteurs aux objectifs distincts doivent rester compatibles : des États qui veulent continuer à emprunter massivement, des banques centrales qui doivent préserver la stabilité des prix, et des investisseurs qui exigent une rémunération suffisante pour absorber toujours plus de dette.
Tant que ces trois logiques cohabitent, le système fonctionne. Si les investisseurs réclament des rendements que les gouvernements jugent insupportables, la pression en faveur d'une intervention sur le marché obligataire augmentera.
L'hypothèse d'un passage de la gestion active des émissions à des rachats massifs de la banque centrale ou à un contrôle de la courbe des taux n'a rien d'inévitable, mais elle devient d'autant plus tentante que les ajustements d'émission deviennent difficiles. Pour l'instant, la Fed relève ses taux : ce scénario reste hypothétique.


