
 Premium

Yomoni Vie avis 2026 : la meilleure assurance-vie en gestion pilotée ?
Yomoni Vie 2026 : L'assurance-vie idéale pour votre épargne ? Analyse complète des frais, rendements et actifs disponibles. Obtenez jusqu'à 1 500 € de bonus de bienvenue dès maintenant.

Yomoni Vie 2026 : analyse des frais, rendements et actifs disponibles. Découvrez le fonds euros boosté avec un objectif de rendement non garanti jusqu’à 4,50 % net, dès 20 000 € versés.
En 2026, Yomoni s'impose comme l'un des meilleurs acteurs français pour investir en assurance-vie. Adossé à l'assureur Suravenir (filiale du Crédit Mutuel Arkéa), ce spécialiste de la gestion pilotée indicielle propose un contrat assurance-vie multi-supports accessible dès 1 000 €, avec un fonds euros ayant servi 3 % net en 2025 et bénéficiant actuellement d'une offre permettant de viser un objectif non garanti de 4 % ou 4,5 % net selon l'allocation choisie.
Par ailleurs, Yomoni dispose d’une grille de profils de risque allant historiquement de P1 à P10, mais le profil P1 n’est plus ouvert aux nouvelles souscriptions ; les nouveaux adhérents disposent donc des profils P2 à P10 en gestion sous mandat. Le tout sans aucun frais d'entrée, d'arbitrage ni frais cachés. Mais face à un PEA ou une assurance-vie classique, le contrat de Yomoni a-t-il vraiment un avantage ?
Dans ce guide, ABC Bourse analyse en détail les performances par profil, les frais réels, les supports disponibles, la fiscalité de l’assurance-vie en 2026 et la sécurité du contrat. Objectif : déterminer si Yomoni Vie mérite d'être classé parmi les meilleures assurances-vie 2026 et comment il se positionne face à d’autres acteurs.
Avis Yomoni Vie 2026 : avantages, inconvénients et résumé
Yomoni Vie est une assurance-vie sans frais d'entrée en gestion pilotée, portée par Suravenir et distribuée 100 % en ligne. Avec neuf profils actuellement accessibles, de P2 à P10, un fonds euros ayant servi 3 % net en 2025 et un modèle tarifaire pouvant atteindre 1,60 % par an en gestion sous mandat, le contrat se classe parmi les offres compétitives de 2026 pour les épargnants en quête d'une gestion déléguée de patrimoine.
| Avantages | Inconvénients |
|---|---|
| Gestion pilotée via 9 profils actuellement accessibles, de P2 à P10 | Ticket d’entrée supérieur (1 000 €) |
| 0 % de frais d’entrée, de versement et d’arbitrage | Gestion libre réservée aux encours supérieurs à 50 000 € |
| Diversification multi-actifs disponible : ETF, fonds euros, immobilier et private equity | Pas d’agence physique (100 % digital) |
| Compartimentation avec plusieurs projets dans le même contrat | Rendements non garantis pour les profils dynamiques |
| Fonds euros boosté : objectif de rendement non garanti de 4,00 % ou 4,50 % net sur la part investie sur Suravenir Opportunités 2 | Offre accessible pour tout versement d’au moins 20 000 € jusqu’au 31 décembre 2026 |
| Interface intuitive et assureur reconnu (Suravenir) |
Accessible dès 1 000 € de versement initial, il cible en priorité ceux qui souhaitent confier leur capital à des professionnels sans se soucier des arbitrages au quotidien.
Avec une note de 4,9/5 sur Trustpilot et plus de 5 000 avis au 1er octobre 2026, Yomoni bénéficie d’un niveau élevé de satisfaction client, notamment sur la transparence, la réactivité du support et la qualité du service. Ces retours positifs renforcent la position de Yomoni parmi les assurances-vie en ligne les mieux notées du marché français.
Ouvrez votre contrat Yomoni Vie en quelques minutes
Quels supports d'investissement sur Yomoni Vie ? Fonds euros, ETF, immobilier et private equity
Le contrat Yomoni Vie donne accès à un univers d'investissement bien plus large qu'une assurance-vie monosupport classique. Au sein d'une même enveloppe fiscale, l'épargnant peut combiner quatre grandes classes d'actifs complémentaires :
- Le fonds en euros Suravenir Opportunités 2, accessible sur Yomoni Vie et pouvant également être détenu à 100 % hors offre promotionnelle.
- Des ETF, cœur de la stratégie Yomoni, qui répliquent la performance des marchés actions et obligataires mondiaux, un véhicule privilégié pour l'investissement ETF en France grâce à ses frais réduits.
- De l'immobilier en assurance-vie accessible via différents supports, notamment des SCI, SCPI et OPCI.
- Du private equity en assurance-vie, offrant une exposition aux entreprises non cotées avec un potentiel de rendement supérieur sur le long terme.
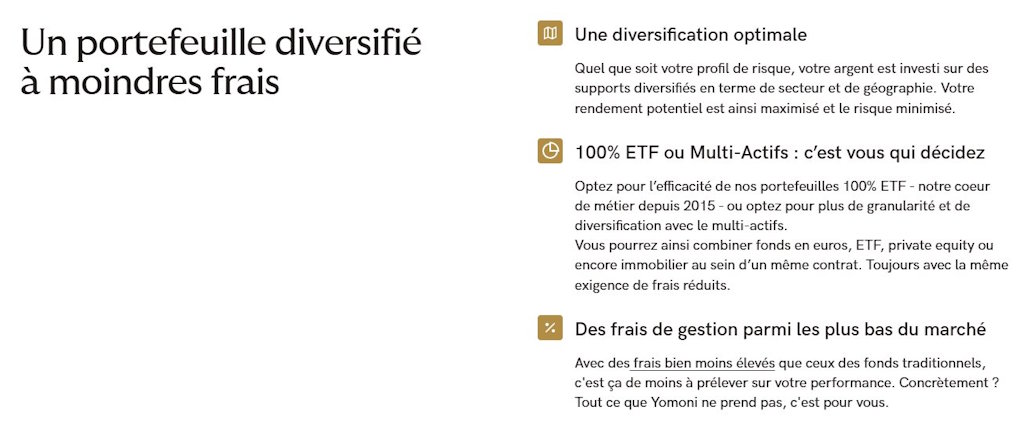
Cette architecture multi-actifs constitue un avantage majeur face à Boursorama Vie ou Fortuneo Vie, dont l'offre en unités de compte se limite souvent aux ETF et au fonds euros. En combinant ces différents leviers, les unités de compte Yomoni permettent de décorréler une fraction du patrimoine des fluctuations boursières classiques, tout en offrant des moteurs de croissance variés via l'immobilier et le private equity.
Profils P2 à P10 : quel profil d'investissement choisir avec Yomoni Vie ?
L’allocation actuellement accessible aux nouveaux souscripteurs s’articule autour de neuf profils, de P2 à P10. Le profil P1 reste historique mais n’est plus ouvert aux nouvelles souscriptions. Ils sont conçus pour aligner précisément votre exposition aux marchés avec votre horizon de placement et votre tolérance au risque.
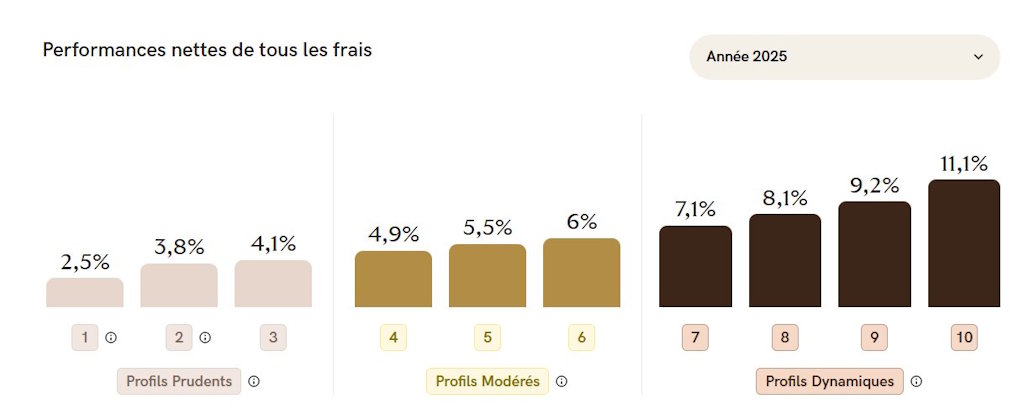
Historiquement, le profil P1 constituait le niveau le plus défensif de la grille Yomoni, mais il n’est plus ouvert aux nouvelles souscriptions. À l’opposé, le profil P10 maximise l’exposition aux actifs risqués dans une logique de long terme. Entre les deux, les profils intermédiaires (P3 à P7) offrent un équilibre progressif entre sécurité et rendement, une granularité idéale pour calibrer une épargne retraite en assurance-vie ou préparer un projet immobilier à 5-10 ans.
Autre atout distinctif : la multi-compartimentation. Cette fonctionnalité permet de segmenter votre épargne en plusieurs projets au sein du même contrat, chacun avec son propre mandat de gestion. Vous pouvez par exemple combiner un compartiment prudent (P2) pour votre épargne de précaution et un compartiment dynamique (P8) pour un objectif de long terme, le tout dans une seule enveloppe fiscale.
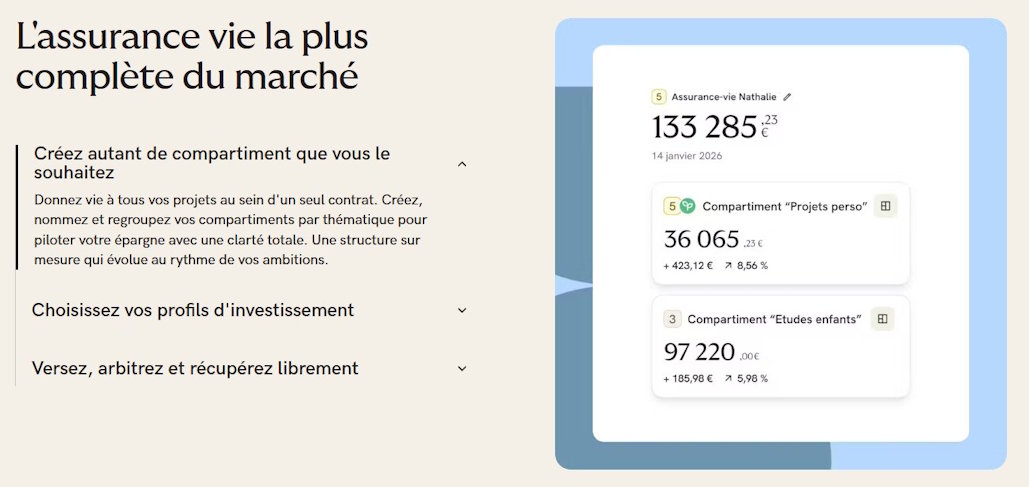
Côté pilotage, deux modes de gestion coexistent. Par défaut, la gestion sous mandat confie les arbitrages aux experts Yomoni, qui ajustent l'allocation en continu selon les conditions de marché.
En parallèle de la gestion sous mandat, Yomoni Vie propose également une gestion libre permettant à l’épargnant de sélectionner lui-même ses supports. Le seuil de 50 000 € correspond à la gestion privée de Yomoni et non à l’accès à la gestion libre.
Yomoni, un robo-advisor : qu'est-ce que ça signifie pour votre épargne ?
Yomoni est ce que l'on appelle un robo-advisor (ou conseiller automatisé) : une plateforme de gestion d'épargne qui s'appuie sur des algorithmes et l'expertise de gérants professionnels pour piloter l'allocation de votre portefeuille.
Simulez votre stratégie d’épargne avec Yomoni Vie et générez un rendement passif
Contrairement à un conseiller bancaire traditionnel qui propose des produits maison souvent chargés en frais, un robo-advisor comme Yomoni sélectionne les meilleurs ETF indiciels du marché et ajuste automatiquement votre exposition en fonction de votre profil de risque et des conditions de marché.
En France, le modèle du robo-advisor en assurance-vie a été popularisé par Yomoni dès 2015, aux côtés d'acteurs comme Nalo ou WeSave. Le principal avantage de cette approche est double :
- Des frais réduits : l'automatisation des arbitrages supprime les commissions de courtage et les frais de conseil facturés par les réseaux bancaires.
- Une discipline d'investissement : l'algorithme élimine les biais émotionnels (ventes paniques, achats euphoriques) qui pénalisent les investisseurs particuliers.
Chez Yomoni, la dimension humaine n'est pas absente pour autant. Une équipe de gérants diplômés supervise les modèles quantitatifs et valide chaque décision d'allocation. Ce fonctionnement hybride, technologie & expertise humaine, explique en grande partie les performances régulières observées sur les profils P5 à P10 depuis le lancement du contrat.
Rendement Yomoni Vie 2026 : performances fonds euros et profils P2 à P10
Le rendement de Yomoni Vie varie significativement selon le mandat sélectionné. Combien rapporte une assurance-vie Yomoni en pratique ?
Suravenir Opportunités 2 a servi 3 % net de frais de gestion en 2025, un niveau dans la moyenne haute, estimée entre 2,50 % et 3,50 %. Dans le cadre de l'offre actuelle, ce taux sert d'hypothèse pour calculer des objectifs de rendement non garantis de 4 % ou 4,5 % net selon l'allocation retenue.
Voici l'historique complet des performances Yomoni par profil, sur plusieurs horizons de temps.
| Profil | Rendement 2025 | Cumulé sur 3 ans | Cumulé sur 5 ans | Depuis le lancement |
|---|---|---|---|---|
| P1 (Prudent) | +2,5 % | +7,5 % | +11,8 % | +24,5% |
| P3 (Équilibré-prudent) | +4 % | +15,6 % | +13,4 % | +35,5 % |
| P5 (Équilibré) | +5,4 % | +21,1 % | +14,5% | +45,7 % |
| P7 (Dynamique) | +7,1 % | +33,4 % | +21,4 % | +67,7% |
| P10 (Offensif) | +11,1 % | +54,3 % | +51,2 % | +145,2 % |
Suravenir Opportunités 2 : 3 % servis en 2025 et un rendement boosté en 2026
Suravenir Opportunités 2 a servi un rendement de 3,00 % net de frais de gestion en 2025. Dans le cadre de l’offre actuellement proposée jusqu’au 31 décembre 2026, Yomoni retient ce rendement 2025 comme hypothèse afin d’illustrer des objectifs non garantis de 4,00 % ou 4,50 % net sur la part investie sur le fonds euros, selon la répartition choisie.
C'est sensiblement plus que les livrets d'épargne réglementés : le Livret A et le LDDS plafonnent à 1,70 %, soit un manque à gagner de 130 € par an sur un capital de 10 000 €.
Pour les épargnants cherchant un placement à dominante sécurisée bénéficiant d’une garantie annuelle à hauteur de 97 % du capital net investi, cette alternative au Livret A mérite une attention particulière, d'autant que l'enveloppe assurance-vie offre des avantages fiscaux absents des livrets.
| Support | Taux / rendement de référence | Gain annuel sur 10 000 € | Fiscalité | Disponibilité |
|---|---|---|---|---|
| Yomoni Vie (fonds €) - Suravenir Opportunités 2 | 3,00 % (Rendement servi en 2025 - cf bonus et rendement visé non garanti pour plus d’informations) | 300 € | 17,2 % de prélèvements sociaux sur les intérêts du fonds euro + fiscalité éventuelle lors d’un rachat | En moyenne 7 à 9 jours ouvrés pour un rachat |
| Livret A | 1,50 % | 150 € | Exonéré | Immédiat |
| LEP | 2,50 % | 250 € | Exonéré | Immédiat |
| LDDS | 1,50 % | 150 € | Exonéré | Immédiat |
Comparatif assurance-vie gestion pilotée 2026 : Yomoni face à la concurrence
Le marché de la gestion pilotée en assurance-vie s'est considérablement enrichi en 2026. Yomoni fait face à des concurrents de poids : Nalo Patrimoine, Linxea Spirit 2, Boursorama Vie, Fortuneo Vie et Lucya Cardif. Chacun propose son propre modèle de gestion sous mandat, avec des philosophies d'investissement et des grilles tarifaires distinctes.
Pour vous aider à choisir la meilleure assurance-vie en 2026 selon votre profil, voici notre comparatif complet sur 12 critères.
| Critère | Yomoni Vie | Nalo Patrimoine | Linxea Spirit 2 | Boursorama Vie | Fortuneo Vie | Lucya Cardif |
|---|---|---|---|---|---|---|
| Rendement fonds € 2026 | Hypothèse de rendement du fonds euro en 2026 | 2,90 % | 3,26 % | 3,10 % | 3,20 % | 3,40 % |
| Frais d'entrée | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Frais gestion pilotée (tout compris) | 1,60 % maximum | 1,65 % | 1,70 % (cumulés) | 1,87 % (cumulés) | 1,55 % (cumulés) | 1,75 % (cumulés) |
| Frais gestion fonds € | 0,60 % | 0,60 % | 0,50 % | 0,75 % | 0,60 % | 0,85 % |
| Ticket d'entrée minimum | 1 000€ | 1 000€ | 500 € | 300 € | 100 € | 300 € |
| Nombre de profils en gestion pilotée | 9 actuellement accessibles (P2 à P10) | Sur-mesure (allocation continue) | 2 | 3 | 4 | 4 |
| Multi-compartimentation | Oui | Oui | Non | Non | Non | Non |
| Private equity | Oui | Non | Oui | Non | Non | Non |
| Immobilier (SCPI/SCI/OPCI) | Oui | Non | Oui (SCPI) | Non | Non | Oui (SCPI) |
| ETF disponibles | Oui (coeur de stratégie) | Oui | Oui | Oui | Oui | Oui |
| Gestion libre disponible | Oui | Non | Oui | Oui | Oui | Oui |
| Assureur | Suravenir | Generali | Spirica | Generali | Suravenir | BNP Paribas Cardif |
Sur le rendement du fonds euros, Suravenir Opportunités 2 a servi 3 % net en 2025, un niveau légèrement en retrait par rapport à Linxea Spirit 2 (3,26 %) ou Lucya Cardif (3,40 %). Mais le fonds euros n'est pas le cœur de la proposition Yomoni.
Le vrai différenciateur reste la richesse de la gestion pilotée : 9 profils actuellement accessibles, de P2 à P10 (contre 3 à 4 chez les concurrents), la multi-compartimentation et l'accès au private equity et à l'immobilier, des classes d'actifs absentes chez Boursorama et Fortuneo. Sur les frais, le modèle tout compris à 1,60 % se situe dans la moyenne basse du marché
Pour les épargnants qui hésitent entre un PEA ou une assurance-vie, Yomoni offre l'avantage d'une enveloppe fiscale avantageuse après 8 ans tout en donnant accès à des classes d'actifs inaccessibles via un PEA.
Ouvrez gratuitement votre assurance-vie Yomoni Vie et profitez des frais attractifs
Fiscalité et sécurité de Yomoni Vie en 2026 : abattements, garanties FGAP et transmission
L'épargne investie chez Yomoni bénéficie d'un cadre réglementaire strict. Le contrat est porté par Suravenir, supervisé par l'ACPR et couvert par le FGAP.
En parallèle, la fiscalité de l'assurance-vie en 2026 reste l'une des plus avantageuses pour les épargnants français, avec des abattements pour la succession, une flat tax réduite après 8 ans de détention et un cadre de transmission patrimoniale optimisé. Un environnement idéal pour faire fructifier et transmettre son patrimoine.
Votre capital est-il sécurisé chez Yomoni ? FGAP, ACPR et Suravenir
Yomoni est la marque commerciale d’Althéis, société de gestion de portefeuille agréée par l’AMF sous le numéro GP-15000014. Le contrat Yomoni Vie est quant à lui assuré par Suravenir, filiale du Crédit Mutuel Arkéa, qui porte les engagements d’assurance du contrat. Cela garantit leur protection en cas de faillite de l'intermédiaire : votre capital reste intégralement chez l'assureur, jamais chez le distributeur.
Suravenir, filiale du Crédit Mutuel Arkéa, gère plus de 50 milliards d'euros d'encours et figure parmi les premiers assureurs vie en France. Les avis clients Yomoni sur Trustpilot soulignent d'ailleurs régulièrement la fiabilité de l'assureur et la transparence du service.
En cas de défaillance, le FGAP intervient à hauteur de 70 000 € par assuré et par assureur. Cette garantie légale, combinée au contrôle permanent de l'ACPR, est un double avantage qui fait de Yomoni Vie un contrat particulièrement adapté aux épargnants souhaitant constituer et transmettre un patrimoine sur le long terme.
Fiscalité de l'assurance-vie après 8 ans : abattements, PFU et transmission
La fiscalité de l'assurance-vie en 2026 reste l'une des plus avantageuses pour les épargnants français. Après 8 ans de détention, un mécanisme d'abattement annuel permet de retirer jusqu'à 4 600 € de gains en franchise d'impôt (9 200 € pour un couple). Au-delà, le prélèvement forfaitaire unique (PFU) est réduit à 24,7 % au lieu de 30 %.
| Durée de détention | Fiscalité sur les gains (rachat) |
|---|---|
| Moins de 8 ans | PFU de 30 % (Flat Tax) ou barème progressif sur option |
| Plus de 8 ans | Abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple), puis PFU réduit à 24,7 % |
L'assurance-vie constitue également le meilleur placement pour optimiser sa succession. Les abattements d'assurance-vie en cas de succession sont bien plus généreux que le droit commun : 152 500 € par bénéficiaire pour les versements effectués avant 70 ans (article 990 I du CGI), contre 100 000 € en ligne directe dans le cadre successoral classique.
Pour les versements effectués après 70 ans, un abattement global de 30 500 € s'applique (article 757 B du CGI), les intérêts générés restant totalement exonérés de droits de succession.
| Âge au moment des versements | Abattement applicable | Base légale |
|---|---|---|
| Avant 70 ans | 152 500 € par bénéficiaire | Article 990 I du CGI |
| Après 70 ans | 30 500 € (abattement global) | Article 757 B du CGI |
Comment ouvrir son assurance-vie Yomoni en ligne en quelques minutes ?
Ouvrir une assurance-vie Yomoni se fait en quelques minutes via un parcours 100 % digital. Le processus débute par un simulateur de profil investisseur qui évalue votre situation financière, votre horizon de placement et votre tolérance au risque. En fonction de vos réponses, Yomoni vous recommande le mandat de gestion le plus adapté parmi les neuf profils actuellement accessibles, de P2 à P10
Le dossier est finalisé en ligne : téléchargement des pièces justificatives numérisées (pièce d'identité, RIB) et signature électronique du contrat. Une fois le contrat signé électroniquement, le dossier est analysé par Yomoni et son partenaire. Le délai moyen d’ouverture annoncé est actuellement de 4 à 5 jours ouvrés.
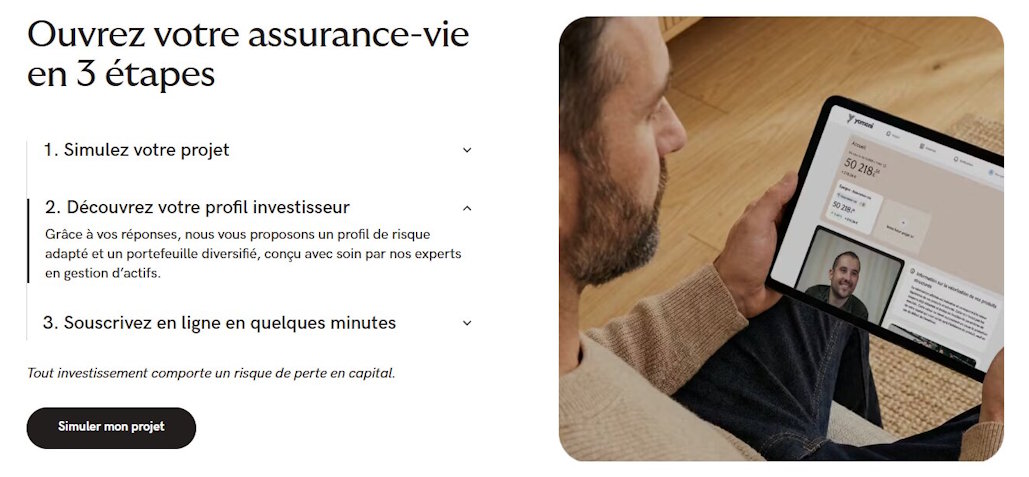
Vous accédez alors à votre espace client sécurisé, également disponible via l'application mobile Yomoni, pour piloter votre épargne en temps réel : suivi des performances, versements programmés, rachats partiels et téléchargement des documents fiscaux.
Fonds euros boosté Yomoni Vie : objectif non garanti jusqu’à 4,50 % net
<Du 15 septembre au 31 décembre 2026, Yomoni propose une offre sur Yomoni Vie associant le fonds en euros Suravenir Opportunités 2 à une allocation en gestion pilotée. Elle est accessible pour tout versement d’au moins 20 000 €.
| Pack | Répartition du versement | Bonification | Objectif de rendement non garanti |
|---|---|---|---|
| Pack Smart | 70 % fonds euros / 30 % profil 10 en gestion pilotée | +1,00 % | 4,00 % net |
| Pack Max | 50 % fonds euros / 50 % profil 10 en gestion pilotée | +1,50 % | 4,50 % net |
La bonification s’applique uniquement à la part investie sur le fonds en euros et est servie en 2026 et 2027. Les objectifs de 4,00 % et 4,50 % sont non garantis et non contractuels : ils reposent sur l’hypothèse d’un rendement 2026 identique à celui servi en 2025, soit 3,00 % net de frais de gestion, auquel s’ajoute la bonification.
Le fonds Suravenir Opportunités 2 bénéficie d’une garantie annuelle du capital net investi à hauteur de 97 %. Les montants investis en unités de compte présentent un risque de perte en capital.
Frais, versements et retraits : les chiffres clés de Yomoni Vie
Contrairement aux contrats distribués en banque traditionnelle, Yomoni Vie repose sur un modèle tarifaire tout compris sans commissions cachées. Ce choix de transparence est un critère décisif pour les épargnants qui comparent les frais d'assurance-vie en ligne avant de souscrire. Ci-dessous, retrouvez le détail des frais de gestion, les modalités de versement et les conditions de rachat et retrait applicables au contrat.
Frais de gestion Yomoni 2026 : moins cher que les banques traditionnelles ?
En gestion sous mandat, Yomoni affiche un coût total pouvant atteindre 1,60 % par an, comprenant les frais de l'assureur, la gestion Yomoni et les coûts des ETF. En gestion libre, les frais de gestion du contrat s'élèvent à 0,60 % par an sur les unités de compte, hors frais propres aux supports.
Sans frais d'entrée, de versement ni d'arbitrage, le contrat ne comporte aucun frais caché. L’absence de frais d’entrée et de versement permet d’éviter une ponction initiale sur le capital investi. C'est un avantage décisif sur les frais d'assurance-vie en ligne comme en réseau bancaire traditionnel, où les commissions sont souvent comprises entre 2 % et 3 % à l'entrée
| Type de versement | Tarif appliqué |
|---|---|
| Frais d’entrée et sur versements | 0 % |
| Frais d’arbitrage (gestion déléguée) | 0 % |
| Frais de gestion annuels | Gestion libre : 0,60 % par an sur les unités de compte, hors frais propres aux supports Gestion sous mandat : Jusqu’à 1,60 % par an tout compris |
| Frais de sortie (rachat) | 0 % |
Versement minimum Yomoni Vie : combien faut-il pour commencer ?
Le contrat Yomoni Vie est accessible avec un versement initial de 1 000 €. Par la suite, il est possible de mettre en place des versements programmés dès 50 € par mois ou d'effectuer des versements libres ponctuels. Une souplesse qui permet de construire son patrimoine progressivement, quel que soit son budget.
| Type de versement | Tarif appliqué |
|---|---|
| Versement initial | 1 000 € |
| Versements programmés | 50 € / mois |
| Versements libres complémentaires | 50 € |
Rachat et disponibilité chez Yomoni : peut-on retirer son argent à tout moment ?
Contrairement à une idée encore très répandue, l'argent placé chez Yomoni n'est pas immobilisé. Votre épargne reste disponible à tout moment, avec un rachat partiel ou total sans frais ni pénalité
Seul point à anticiper : le délai de retrait assurance-vie varie de 72 heures à 15 jours ouvrés selon les supports concernés (le fonds euros étant généralement plus rapide que les unités de compte). La fiscalité applicable dépendra quant à elle de l'ancienneté de votre contrat, d'où l'intérêt de conserver son assurance-vie au-delà de 8 ans pour profiter des abattements.
| Opération | Conditions et délais |
|---|---|
| Rachat partiel | Possible à tout moment dès 100 € (en laissant le minimum requis sur le contrat) |
| Rachat total | Possible à tout moment |
| Délai d’exécution | En moyenne 7 à 9 jours ouvrés après traitement de la demande (délai non contractuel) |
| Arbitrages | Automatiques (réalisés par les experts selon le mandat) |
Notre avis Yomoni Vie 2026 : pour qui est-ce vraiment fait ?
Notre avis sur Yomoni Vie est positif. Ce contrat se distingue comme l'une des meilleures assurances-vie en gestion pilotée de 2026, en associant rigueur indicielle, diversification multi-actifs et transparence tarifaire.
Les principaux atouts à retenir :
- Une gestion déléguée à des experts via neuf profils actuellement accessibles, et adaptés à chaque objectif patrimonial.
- Des profils dynamiques affichant jusqu'à +11,1 % en 2025 (P10).
- Un accès au private equity et à l'immobilier en assurance-vie au sein d'un même contrat.
- Un modèle tarifaire tout compris à 1,60 % max, sans commissions cachées.
Ce placement est particulièrement recommandé pour préparer une épargne retraite via l'assurance-vie, financer un projet immobilier ou constituer un patrimoine diversifié sur le long terme. La multi-compartimentation permet d'ailleurs de gérer ces différents objectifs dans une seule enveloppe fiscale.
En revanche, les investisseurs autonomes trouveront l'offre restrictive : la gestion libre est disponible, tandis que l’accès à la gestion privée débute à 50 000 € d’encours confiés, et aucun titre vif n'est disponible. Le ticket d'entrée de 1 000 € et l'absence d'accompagnement en agence pourront également freiner les épargnants qui privilégient le contact humain.
La note ABC Bourse pour Yomoni Vie : 4.2/5 
Recommandé pour les épargnants souhaitant déléguer leur gestion à des experts via une approche indicielle diversifiée et multi-actifs
Rejoignez les épargnants Yomoni et commencez à investir
Yomoni Vie est-il fait pour vous ? Le guide par profil d'épargnant
Pour compléter notre avis, découvrez ci-dessous à qui s'adresse le contrat Yomoni Vie selon votre profil d'épargnant. Que vous soyez un jeune actif souhaitant déléguer la gestion de son épargne ou un investisseur expérimenté en quête de la meilleure assurance-vie en gestion pilotée, ce tableau vous aidera à trancher :
| Profil d’épargnant | Adapté ? | Raison |
|---|---|---|
| Épargnant souhaitant déléguer la gestion de son patrimoine | Idéal | Gestion pilotée via 9 profils actuellement accessibles, de P2 à P10 |
| Investisseur à long terme cherchant une exposition pour investir en bourse. | Parfait | Stratégie indicielle diversifiée via ETF à frais réduits |
| Épargnant multi-projets (retraite, achat immo, précaution) | Très adapté | Multi-compartimentation intégrée au contrat |
| Épargnant cherchant un fonds euros performant avant tout | Adapté avec réserve | Suravenir Opportunités 2 a servi 3 % net en 2025 et bénéficie actuellement de l’offre de rendement boosté sous conditions |
| Investisseur autonome souhaitant sélectionner ses propres supports | Limité | La gestion libre permet également de sélectionner soi-même ses supports. Le seuil de 50 000 € correspond à l'accès à la gestion privée Yomoni, et non à la gestion libre elle-même. |
| Personne cherchant une exposition immobilière | Adapté | Immobilier accessible via SCI, SCPI et OPCI |
| Personne nécessitant un accompagnement en agence | Non adapté | 100 % dématérialisé, aucun conseiller en présentiel |
FAQ Yomoni Vie 2026 : toutes vos questions sur les frais, rendements et fiscalité
Qu'est-ce que le contrat d'assurance-vie Yomoni Vie ?
Yomoni Vie est une assurance-vie multi-supports en gestion pilotée, portée par l'assureur Suravenir. Le contrat repose sur une stratégie d'investissement indiciel via des ETF et propose actuellement neuf profils de gestion sous mandat, de P2 à P10, adaptés à chaque profil d'épargnant. Avec zéro frais d'entrée et un modèle tarifaire transparent, il fait partie des solutions de gestion déléguée les plus compétitives en France.
Quel est le rendement de l’assurance-vie Yomoni en 2026 ?
Le rendement dépend du profil sélectionné parmi les profils P2 à P10 actuellement accessibles. Suravenir Opportunités 2 a servi 3 % net de frais de gestion en 2025. Jusqu'au 31 décembre 2026, l'offre de fonds euros boosté permet de viser un objectif non garanti de 4 % ou 4,5 % net sur la part investie sur le fonds euros, selon la répartition choisie et pour un versement d'au moins 20 000 €.
Quels sont les frais de gestion appliqués par Yomoni ?
En gestion sous mandat, le coût total peut atteindre 1,60 % par an, en incluant les frais de l’assureur, la gestion Yomoni et les coûts des ETF. En gestion libre, les frais de gestion du contrat s’élèvent à 0,60 % par an sur les unités de compte, hors frais propres aux supports. Yomoni Vie ne facture par ailleurs aucun frais d’entrée, de versement, d’arbitrage ou de sortie.
Dans quels actifs Yomoni investit-il mon épargne ?
La stratégie repose sur une allocation multi-actifs diversifiée. Selon votre profil, le capital est réparti entre un fonds euros à capital garanti, des ETF répliquant les marchés mondiaux, du private equity et de l'immobilier. Vous pouvez opter pour un portefeuille 100 % ETF ou une diversification élargie combinant l'ensemble de ces classes d'actifs.
L’assurance-vie Yomoni est-elle sécurisée ?
Oui. Le contrat est assuré par Suravenir, filiale du Crédit Mutuel Arkéa, et supervisé par l'ACPR (Autorité de Contrôle Prudentiel et de Résolution). Les avoirs sont protégés par le Fonds de Garantie des Assurances de Personnes (FGAP) à hauteur de 70 000 € par assuré. Suravenir Opportunités 2 bénéficie d’une garantie annuelle du capital net investi à hauteur de 97 %.
Quel est le montant minimum pour ouvrir un compte Yomoni ?
L'ouverture du contrat nécessite un versement initial de 1 000 €. Une fois le contrat activé, vous pouvez mettre en place des versements programmés dès 50 € par mois ou effectuer des versements libres ponctuels à partir de 50 €. C'est un ticket d'entrée accessible pour une assurance-vie en gestion pilotée.
Quelle est la différence entre gestion pilotée et gestion libre chez Yomoni ?
Par défaut, Yomoni Vie peut fonctionner en gestion sous mandat : les experts Yomoni pilotent alors l'allocation selon le profil choisi parmi P2 à P10. La gestion libre est également disponible et permet de sélectionner soi-même ses supports. Le seuil de 50 000 € concerne l'accès à la gestion privée Yomoni, et non l'accès à la gestion libre.
Peut-on avoir plusieurs projets dans un seul contrat Yomoni Vie ?
Oui, grâce au système de multi-compartimentation. Yomoni Vie permet de segmenter votre épargne en plusieurs projets distincts (retraite, achat immobilier, épargne de précaution…), chacun avec son propre profil de risque, au sein d'un même contrat. C'est une fonctionnalité rare sur le marché, absente chez la plupart des concurrents comme Boursorama Vie ou Fortuneo Vie.