
 Premium


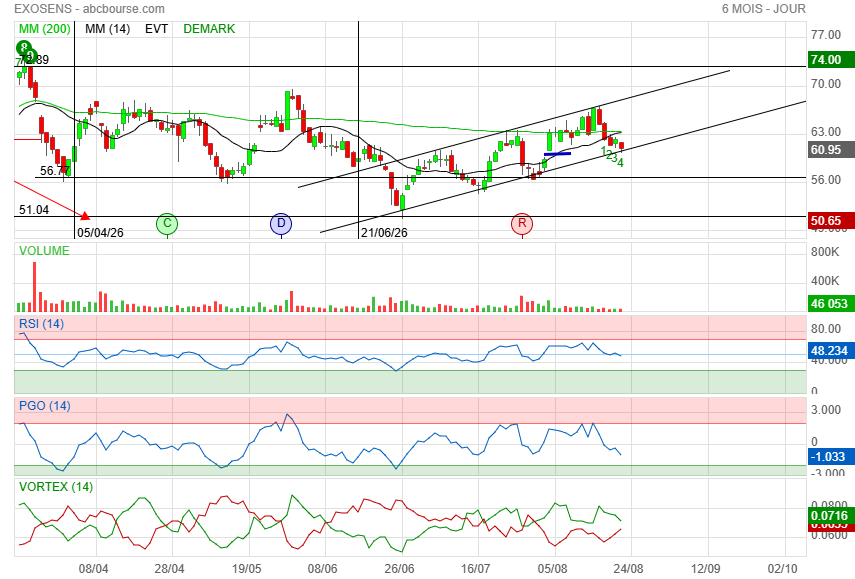

https:// www.zonebourse.com/actualite-bourse/la-hausse-se-poursuit-pour-exosens-en-tete-du-sbf-120-ce7f50ded98dfe25
@ JD1976 ,
Il semble que le marché apprécie et que nous ayons eu raison d'initier / renforcer (à LT) sur la base des fondamentaux de la société, même si rien n'est jamais joué d'avance en Bourse (et que nous soyons en période de congés...)
Fait curieux : il n'y a pas eu de baisse des cours lors de la communication des résultats, contrairement à d'autres valeurs dans le même cas.
Attendons septembre et surveillons ; tout cel devrait engendrer une accélération de la hausse actuelle. 
Message complété le 04/08/2026 20:50:18 par son auteur.
9h
JPMorgan relève sa cible sur Exosens à 73 euros, tout en restant à l'achat
La hausse se poursuit pour Exosens en tête du SBF 120
Exosens se distingue à la Bourse de Paris et signe la meilleure performance du SBF 120 avec un gain de 6,07%, à 62,90 €,
et pourrait enchaîner une 3e hausse consécutive. Le titre du groupe [...] profite des avis positifs de JP Morgan et Berenberg.
Message complété le 04/08/2026 20:51:07 par son auteur.
La dernière édition est du 04/08/2026

Des objectifs dorénavant placés en haut de fourchette chez Exosens
Les performances semestrielles du spécialiste des technologies de vision nocturne continuent de progresser, soutenues par une forte demande et une exécution opérationnelle solide. De nouvelles augmentations des capacités de production sont envisagées.
3 août 2026
Le consensus est redevenu acheteur à 80% d'Exosens, selon FactSet, avec 20% de conseils neutres. Il s'agit du plus haut niveau de confiance depuis plus d'un an de la part des dix analystes financiers qui suivent la valeur. Pour cause, le chiffre d'affaires du fabricant d'équipements de vision nocturne et du traitement de la lumière a progressé de 15,3% au premier semestre, dont 11,4% en données comparables, à 253,1 millions d'euros.
La forte demande pour ses tubes intensificateurs de lumière a tiré les facturations de la division Amplification (+11,6%, dont +10% en organique), tandis que « l'adoption croissante des technologies d'imagerie avancées sur les marchés de la défense et surveillance, en particulier pour les applications liées aux drones et à la lutte antidrones » a soutenu, outre les acquisitions, la progression de la branche Détection et Imagerie (D&I), à 24,3%.
Haut de fourchette
Le pôle Amplification (70% des revenus du groupe) a tracté la rentabilité de l'ensemble avec un taux de marge brute ajusté record de 52,5% (+100 points de base), sous l'effet des hausses de volumes, d'un mix favorable et d'une excellence opérationnelle. « Nos sites de production européens fonctionnent actuellement à pleine capacité. Malgré les travaux d'expansion en cours, nous maintenons des rendements de production très élevés », a assuré Jérôme Cerisier, le directeur général. Le taux de marge brute ajusté de la division D&I a, à l'inverse, fléchi à 48,1% en raison d'un mix moins favorable.
L'Ebitda du groupe a crû de 18,3%, à 83,6 millions d'euros, pour une rentabilité record de 33%. Mauvaise surprise cependant, le bénéfice net a été divisé par presque deux, revenant à 15,3 millions après prise en compte de 28,2 millions d'euros de dépréciations, dont 24,1 millions pour la marque Photonis, ancien nom de la société, remplacé par Exosens. Après ce semestre, s'il ne relève pas ses objectifs, le groupe vise dorénavant le haut de ses fourchettes cibles de 520 à 540 millions pour le chiffre d'affaires et de 168 à 178 millions pour l'Ebitda.
Exosens devrait bénéficier de l'arrivée de nouvelles capacités pour Amplification, en Europe au second semestre cette année et au premier semestre 2027 outre-Atlantique, mais « face à l'accélération de la demande mondiale et aux opportunités de marché que nous identifions, nous étudions activement la possibilité d'augmenter progressivement notre capacité au-delà du programme actuel afin de répondre à cette demande croissante », a fait savoir la société. Quant à la branche D&I, « pour les solutions d'imagerie thermique complexes pour les drones et la lutte antidrones, nous allons tripler notre capacité d'ici à fin 2026 et, pour les caméras infrarouges refroidies, pour la surveillance, nous allons la doubler sur la même période. Ces investissements sont déjà en cours ».
La croissance et la rentabilité sont là, les perspectives sont solides, les ratios raisonnables. 📈 70 euros ???
@ BerMer ,
Oui, pas trop déçu non plus.
(Air Liquide et d'autres ont bien été à la ramasse, eux aussi, et il devrait y en avoir d'autres ces prochaines 72 h ! ) ^^
Même si j'avais renforcé une ligne d'un compte en juin, à 62,35 x 110, j'ai initié une ligne de 113 à 57,85 net ce jour, sur un autre compte. C'est un 'petit marché' quasi confidentiel, dont le nombre d'intervenants reste limité, ce qu'indique la liquidité du C.O. d'ailleurs... Certains gérants ferment leurs dossiers pour passer l'été tranquilles et je ne table pas sur ceux qui restent pour occasionner des accidents graphiques majeurs.
Pour moi, les bonnes nouvelles sont dans les cours et la tendance actuelle reste positive à LT.
Patience & Surveillance, donc. ^^
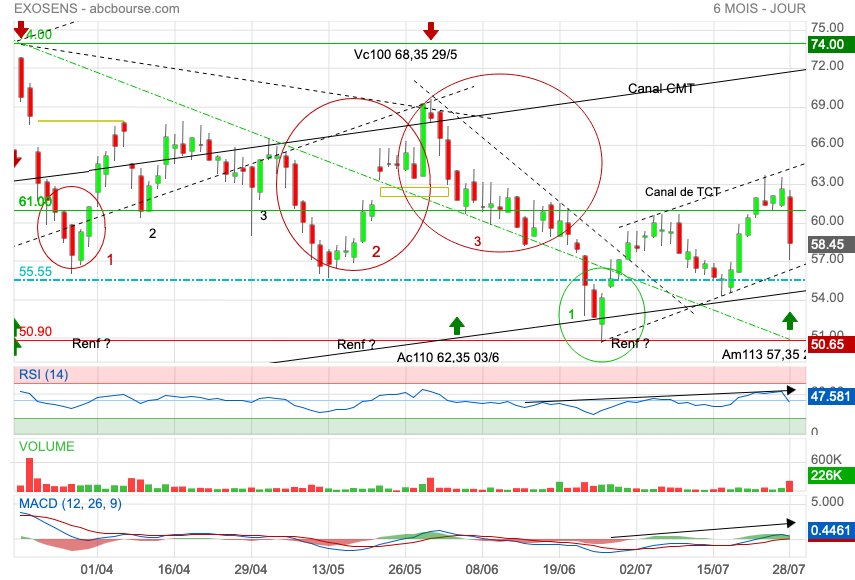

Bonjour,
@chmuller
Entièrement d'accord avec vous, je suis certes un peu déçu mais, LT sur EXOSENS, j'en ai profité moi aussi pour renforcer ma ligne de 20% environ.
Prises de bénéfices normales, àmha. Ne pas accorder trop d'importance aux réactions nerveuses du moment

Bonjour,
j'avoue ne pas comprendre. Une société qui se porte bien et ce jour presque -7% suite aux bons résultats ! Quelqu'un peut il en qq mots m'expliquer ? Merci .
Exosens : une bonne nouvelle dans quelques jours à l'occasion des semestriels ?
Selon l'analyste en charge du dossier chez Oddo BHF, l'annonce des chiffres à fin juin pourrait être l'occasion pour le groupe de relever ou de resserrer vers le haut sa fourchette de prévisions pour l'ensemble de l'année.
23 juil. 2026
Le compte à rebours est lancé pour les résultats semestriels d'Exosens. Le spécialiste des technologies de vision et de détection, qui trouve tout particulièrement ses débouchés dans le domaine porteur de la défense, publiera ses comptes de mi-année ce mardi 28 juillet. Et pour le bureau de recherche d'Oddo BHF, cette première moitié de l'année devrait se montrer solide, au point de pouvoir conduire à un relèvement ou un resserrement vers le haut des prévisions pour l'ensemble de 2026.
Pour ce pointage à fin juin, Oddo BHF table sur un chiffre d'affaires de 253,7 millions d'euros, en hausse de 16%, ce qui traduirait une progression de 12% pour le seul deuxième trimestre, un peu au-delà du consensus qui vise un volume de facturations de 251,6 millions. La croissance s'établirait à 12% dans le métier de l'amplification (70% du total), qui fabrique les tubes amplificateurs de lumière haute performance non soumis à la réglementation américaine, et à 25% dans la détection et l'imagerie, recouvrant les capteurs et tous les types de caméras (thermiques, infrarouges ou autres), grâce à l'intégration de Phasics et à la poursuite d'une forte dynamique sur le segment de la défense.
Un consensus déjà dans le haut de fourchette
Pour ce qui est de la rentabilité, l'analyste en charge du dossier l'attend du même ordre sur un an, à 32% sur le plan de l'excédent brut d'exploitation (Ebitda), avec un résultat net anticipé à 27,5 millions d'euros, en hausse de 35%. Une descente de compte qui, selon Oddo BHF, autoriserait Exosens à relever ou resserrer vers le haut la fourchette de prévisions pour l'ensemble des douze mois. Il est pour le moment question d'un chiffre d'affaires compris entre 520 et 540 millions d'euros pour un Ebitda ajusté de 168 à 178 millions, bien que le consensus soit déjà à des niveaux de 537 et 176 millions. Dans l'amplification, l'exercice est d'ores et déjà largement sécurisé, explique encore le cabinet, « alors que les premiers effets des hausses capacitaires en Europe devraient commencer à être visibles sur la croissance au second semestre », tandis que la dynamique de la détection et de l'imagerie « apparaît plus forte qu'anticipée ». A noter que les activités de défense et de surveillance représentent désormais environ un tiers de la division, contre 10% au moment de l'introduction en Bourse.
Malgré une valorisation exigeante (ratio de valeur d'entreprise/résultat opérationnel de 21,1 fois estimé pour 2027 selon les calculs du cabinet d'analystes), le « risk reward » reste positif et « la prime sur les comparables se justifie selon [Oddo BHF] par son positionnement technologique différenciant, une forte visibilité, un potentiel de croissance des bénéfices par action 2026-2030 estimée à +18% à ce stade ».
Lundi 06/07/26 (suite de l'évolution depuis le 11/06 et avant)
Les cours ont continué de glisser gentiment dans de faibles volumes sur le Support Oblique baissier de TCT (SOB TCT) et ont fini par le percer le 24/06 pour aller toucher et rebondir sur 52,60 à la base du canal Haussier Oblique de CT le 26/06. Ils sont donc restés dans ce canal haussier et sont même arrivés sous la médiane de ce canal de CT, vers 61/62, qui font office de Résistance.
Pas repris la position allégée le 29/05 en vue de re-compléter mes lignes à cause de la grande volatilité et à la persistance des signaux RSI et MACD difficiles à interpréter. Néanmoins, ces derniers s'orientent à la hausse (Cf. les tendances des RSI et MACD), et il se pourrait que cela perdure.
Cependant, les volumes d'échanges tendent à faiblir et ces indicateurs sont à surveiller (de près !)
La comm' du lundi 29/06 dernier - de contrat majeur avec BROLIS / Armée Tchèque - confirme la bonne orientation actuelle du titre (mais au niveau des fondamentaux, cette fois).
@ Jpg, merci pour tes observations. On en reparlera bientôt ^^
(AMF : Ceci n'est pas une incitation quelconque à... nanani, nanana... )

jeudi 11/06/26 (évolution rapportée à celle du 31/05)
Toujours en traits pleins noir, de moyen terme (MT), et en traits tiretés, de court terme (CT) ; en cercles rouge, 3 "alertes" cette fois (au passage des cours sous la base du canal CT mais surtout, sortis complètement du canal MT).
Vente partielle vendredi 29/05 à cette occasion et suite au brutal rebond des cours du jeudi (et je ne suis donc pas seul, vu les volumes de fin de semaine et de mois)
Le gap du 21/05 se ferme le 3/6 dans le décrochage de début juin où les cours glissent sur un SOB TCT tandis que les volumes se tarissent davantage (VàD, les stop sautent...) Rachat ce 3/6 d'un montant égal à la Vente partielle (gain de 10 actions ; ~ +10% en 5 jours)
Stabilisation autour de 60 € et petit rebond ce jeudi 11/06 vers 62. Le RSI est toujours dans son canal baissier.
Pas envisagé de Renft suppl aujourd'hui : volumes vraiment très faibles ; on verra demain, j'aurai un peu plus de temps.
Message complété le 11/06/2026 19:44:23 par son auteur.
1er §, lire : surtout, sortis complètement du canal CT).

Sur ce graphe perso à six mois et sans prétention, figurent 2 canaux ascendants.
En traits pleins noir, de moyen terme (MT), en traits tiretés, de court terme (CT) ; en cercles rouge, 2 "alertes" au passage des cours sous la base du canal CT mais toujours contenus dans le canal MT.
(Renf ?) par deux fois je me suis demandé si j'allais renforcer mes lignes suite à ces alertes, et je ne l'ai pas fait parce que je ne voyais pas les cours décoller franchement dans le canal CT, d'une part, et d'autre part, en raison du gap + (rectangle traits bleu, dans de très faibles volumes) ) de la semaine précédente, à proximité du détachement du dividende, le 27/05.
Je ne note pas de décrochement véritablement puissant pour l'instant, et j'attends la semaine prochaine pour réévaluer ce graphe car je note un volume assez important (haute bougie verte le 28 et un arrêt brutal le lendemain, vendredi 28/05 en une courte bougie rouge). Le décrochement habituel post-divid pourrait se produire lundi ou mardi prochains (au paiement et non à date de détachement du dividende).
Le RSI, inscrit dans un canal baissier et qui n'en est pas sorti malgré son sursaut récent, n'est pas en zone de sur-achat non plus.
Message complété le 31/05/2026 05:17:52 par son auteur.
Il s'agit du vendredi 29/05 et non du 28,
et le canal baissier du RSI n'est pas figuré ici.
Une distorsion des tiretés, en partie sup du canal CT, ne se voit pas sur le graphe à 1 an.

le 28/05/2026 Exosens: franchit 67,80 euros et repasse au-dessus de la MM20, cap technique vers 74
(ABC Bourse) - Exosens accélère de 8,04% à 68,55 € et valide une sortie haussière au-dessus de la résistance des 67,80. Cette cassure, intervenue dans un marché parisien quasi inchangé (CAC 40: -0,07%), confère un avantage aux acheteurs sur la valeur, soutenue par la bonne tenue du compartiment Équipements électroniques et électriques (+0,75%).
Sur le plan graphique, le dépassement conjugué de 67,80 et de la MM 20 jours renforce le signal positif de court terme. La prochaine zone technique d’importance se situe vers 74,00, première résistance identifiable. Le RSI à 53,30 traduit un momentum revenu en territoire neutre à légèrement favorable, laissant une marge de progression sans situation de surachat immédiat.
À court terme, le maintien au-dessus de 67,80 servirait de point d’appui pour tenter un mouvement en direction de 74,00, tandis qu’un retour sous la MM 20 jours affaiblirait l’impulsion. En l’absence d’actualité spécifique permettant d’expliquer pleinement l’ampleur du mouvement, la confirmation du signal passera par la capacité du titre à conserver ces niveaux dans les prochaines séances.
© AbcBourse.com. Tous droits réservés
Exosens a affiché une forte progression de son chiffre d'affaires en 2025, poursuivant sa dynamique de croissance.
Le chiffre d'affaires consolidé a atteint ainsi 468,2 millions d'euros, en forte hausse de +22,1% (soit +84,8 millions d'euros) comparé à 383,4 millions d'euros en 2024, surpassant les objectifs du groupe.
Cette progression a reflété un effet de périmètre lié à l'intégration des acquisitions finalisées au S2 2024 et en 2025, ainsi qu'une forte croissance à périmètre et taux de change constants, atteignant +12.7% par rapport à 2024, portée principalement par le dynamisme des marchés finaux de la Défense et la Surveillance (qui ont représenté 75% du chiffre d'affaires du Groupe en 2025).
Le Chiffre d'affaires du segment Amplification ressort en hausse de +18,4% en 2025, portée par l'accélération de la demande mondiale de tubes intensificateurs d'image pour des applications de vision nocturne ; plan d'augmentation des capacités en cours en Europe et aux États-Unis, soutenant déjà une hausse de +40 % d'ici 2027.
Le Chiffre d'affaires du segment Détection & Imagerie est lui en augmentation de +28%, enregistrant une croissance solide à PCC1 (+5,4%), qui s'est accélérée tout au long de l'année pour culminer avec une T4 particulièrement fort (PCC +15,9%), portée par la demande croissante de technologies d'imagerie pour des applications de Défense et Surveillance embarquées sur des plateformes et des drones.
L'amélioration significative de la rentabilité est validée, avec un EBITDA ajusté de 151,6 ME en 2025 (+26,6%), correspondant à une marge de référence dans le secteur de 32,4% (+115 points de base vs. 2024).
Plus que doublement du résultat net des activités poursuivies du groupe, à 70,2 ME en 2025 (+106%) avec un résultat net de 42,7 ME en 2025 (+39,2%).
Le groupe souligne au passage sa structure financière solide soutenant sa stratégie de croissance, avec un ratio de levier financier de 1,3x au 31 décembre 2025 (contre 1,2x au 31 décembre 2024) Proposition de versement d'un dividende en numéraire de 0,30 E par action au titre de l'exercice 2025, représentant un taux de distribution de 22 % du résultat net des activités poursuivies.
Perspectives 2026 : Prévision d'une croissance à deux chiffres du chiffre d'affaires et d'une nouvelle amélioration de la rentabilité : Chiffre d'affaires compris entre 520 millions d'euros et 540 millions d'euros; EBITDA ajusté compris entre 168 millions d'euros et 178 millions d'euros; Dépenses d'investissement d'environ 9% du chiffre d'affaires 2026 (hors frais de R&D capitalisés), portées par l'augmentation des capacités de production en Europe et aux États-Unis.
Le marché a vendu la nouvelle mais EXENS est quand même encore sur ses plus hauts de l'année.
Bonjour,
Trois séances de baisse après l'annonce ... c'est bien la peine d'avoir "décroché" un contrat de 500 000 000 € (25% de plus que le CA annuel 2024 !) ...
Bonsoir,
Encore d'excellents résultats à 9 mois d'exercice qui génère d'abord une hausse modérée puis une baisse sensible en clôture !
Est-ce le syndrome EXAIL, ou même SOITEC qui était encore prononcé ?
EXOSENS POURRAIT PROFITER D'UN GROS CONTRAT SIGNÉ PAR THEON
20/10/2025
Exosens reprend sa trajectoire haussière lundi à la Bourse de Paris sur fond de spéculations autour d'un gros contrat obtenu par Theon, son principal client et désormais deuxième actionnaire.
Theon a annoncé vendredi, après la clôture des marchés, avoir signé un accord-cadre de long terme évalué à plus de 300 millions d'euros avec un Etat européen membre de l'OTAN qui l'a choisi pour la fourniture de jumelles de vision nocturne et de lunettes thermiques.
'Theon ne précise pas quel est le fournisseur de tubes intensificateurs d'images, mais les éléments du communiqué laissent à penser qu'il s'agit d'Exosens, susceptible de bénéficier d'une commande potentielle de tubes de plus de 130 millions d'euros sur plus de trois ans', commente Veneta Nikolova, analyste chez TP ICAP Midcap.
A la Bourse de Paris, l'action Exosens progressait de 2,8% lundi matin sur ce 'read-across', c'est-à-dire sur l'interprétation d'une nouvelle extérieure à l'entreprise.
Coté sur Euronext Amsterdam, le titre Theon gagnait lui plus de 4,5%.
Theon, qui était déjà le premier client d'Exosens en termes de chiffre d'affaires, est devenu la semaine passée le deuxième actionnaire du groupe français en reprenant une participation de 9,8% jusqu'ici détenue par le fonds d'investissement HLD Europe.
Exosens affiche désormais une hausse de plus de 133% depuis le début de l'année, tandis que Theon a bondi d'environ 127% sur la période.
Bonjour,
Il y a certainement encore un beau potentiel de progression pour le titre EXOSENS, malgré les manoeuvres actuelles qui me laissent un peu dubitatif !
Quant à EXAIL, j'ai revendu à très bon compte 90% de ma ligne il y a quelques temps déjà. Ce titre, beaucoup trop valorisé, est sur une pente assez sévère !
L'annonce de l'acquisition de 9,8% du capital d'Exosens par Theon International propulse l'action du groupe français en hausse de 9% à 47,30 EUR.
Publié le 13/10/2025 à 10:02
Est-ce que Theon pourrait racheter Exosens ?
L'acquéreur britannique coté aux Pays-Bas a prévu de mettre 54 EUR par action sur la table pour récupérer une fraction de la participation de l'actionnaire historique HLD. Le montant de la facture représente ainsi 268,7 MEUR. Le marché trouve que c'est un peu cher payé (le titre Theon perd 5%).
Après la cession, qui devrait être bouclée début 2026, HLD Europe restera le premier actionnaire d’Exosens avec une participation de 22,42% du capital et des droits de vote.
Plus du tiers des commandes d'Exosens proviennent de Theon
Theon est un spécialiste des systèmes de vision nocturne et d'imagerie thermique dans le domaine civil et militaire. Exosens est l'un de ses importants fournisseurs. Au cours des trois derniers exercices, Theon a représenté en moyenne 34% des revenus d'Exosens, qui est son fournisseur de tubes intensificateurs pour la vision nocturne le plus critique. Sur ce marché, le nombre de fournisseurs est limité.
Les deux entreprises affichent des capitalisations voisines (2,2 MdsEUR environ) et des niveaux de valorisation relativement proches (PER 2026 de 23,1 pour Theon et 25,8 pour Exosens). L'hypothèse d'une acquisition totale d'Exosens par Theon n'est pas à exclure, compte tenu de la criticité de la relation entre les deux entreprises. Pour autant, les spécialistes pensent qu'une opération ne devrait pas avoir lieu à court terme. Donc la réponse à la question du titre est "peut-être, mais pas tout de suite. Le prix de 54 EUR payé par Theon offre toutefois un point de référence solide pour le marché.
Exosens fait partie des chouchous de la coté européenne dans le domaine de la défense. La société, au même titre qu'Exail, avait été citée par Oddo la semaine dernière dans sa liste d'étoiles montantes