 Premium


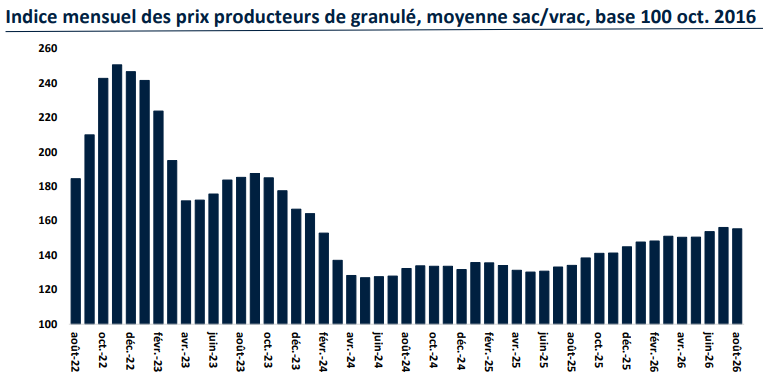
Après la forte baisse qui a suivi la crise énergétique, les prix se redressent progressivement depuis fin 2025. Selon les dernières données de la CEEB, ils ont même continué de progresser (en base annuelle) pendant l’été.
Source : https://www.elcorp.com/documents/7/2026-10-12_07_00_Flash_Cogra_12_10_2026.pdf
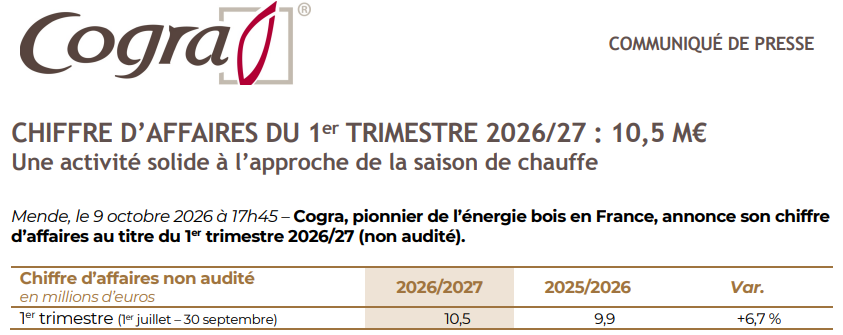
CHIFFRE D’AFFAIRES DU 1er TRIMESTRE 2026/27 : 10,5 M€
Une activité solide à l’approche de la saison de chauffe
Mende, le 9 octobre 2026 à 17h45 – Cogra, pionnier de l’énergie bois en France, annonce son chiffre d’affaires au titre du 1er trimestre 2026/27 (non audité).
(voir image)
À 10,5 M€, le chiffre d’affaires du 1er trimestre 2026/27 progresse de +6,7 % par rapport à la même période de l’exercice précédent, malgré des conditions climatiques peu favorables.
Le marché du granulé bois évolue désormais dans un environnement plus équilibré. Après la forte baisse observée à la suite de la crise énergétique, les prix se sont progressivement redressés depuis fin 2025 et se maintiennent à des niveaux permettant de préserver l’attractivité du granulé pour les consommateurs tout en retrouvant de meilleures conditions économiques pour la filière. Quant à l’activité de vente et installations des appareils, elle fait preuve d’une solide résilience.
Cogra poursuit parallèlement une gestion rigoureuse de ses approvisionnements et de sa production afin d’aborder la saison de chauffe avec des stocks adaptés et de répondre avec réactivité aux besoins de sa clientèle diversifiée.
Perspectives 2026/27
Après deux exercices consacrés à absorber les déséquilibres consécutifs à la crise énergétique, Cogra aborde l’exercice 2026/27 sur des bases largement assainies.
Le marché du granulé bois a retrouvé un environnement tarifaire plus équilibré et la progression des volumes observée en 2025/26 confirme la bonne orientation de la demande. L’activité liée aux appareils de chauffage continue parallèlement de bénéficier de l’attractivité structurelle de ce mode de chauffage, malgré un contexte moins favorable en matière d’aides à l’équipement.
Dans cet environnement, Cogra entend poursuivre sa trajectoire de croissance rentable et améliorer progressivement sa rentabilité opérationnelle vers ses standards historiques. Le Groupe s’appuie pour cela sur un outil de production moderne, disposant de capacités importantes, la maîtrise de ses approvisionnements, des stocks adaptés et une clientèle fidèle et diversifiée. Cogra conservera néanmoins une gestion prudente, notamment au regard de l’évolution des conditions de marché, des importations, d’ un environnement géopolitique instable, pouvant peser sur les prix des énergies, et un contexte socio-économique national contraint.
[...]
[...]
Perspectives et estimations
Après deux exercices forcément compliqués, 2025/2026 marque le retour à des bases plus saines et plus standards pour le groupe : environnement tarifaire rééquilibré, volumes bien orientés, outil de production moderne aux capacités importantes, approvisionnements maîtrisés et stocks adaptés. Cogra entend ainsi poursuivre sa trajectoire de croissance rentable et ramener progressivement sa rentabilité opérationnelle vers ses standards historiques, tout en conservant une gestion prudente face aux importations, à un environnement géopolitique instable pesant sur les prix des énergies et à un contexte socio-économique national contraint.
De notre côté, nous maintenons notre estimation de CA 2026/2027e à 44,8 M€ (+5,7% de croissance YoY), qui devrait bénéficier d’une légère progression des volumes ainsi que de quelques hausses de prix, même si la météo et le contexte économique restent deux impondérables majeurs. Côté rentabilité, nous attendons désormais 4,3 M€ d’EBITDA (vs 4,7 M€ précédemment), soit une marge de 9,6% (+170 bps) qui devrait de nouveau se rapprocher des standards du groupe (c10%). Notons que la direction étudie l'opportunité de distribuer un dividende dès l’exercice à venir, que nous ne modélisons pas encore à ce stade.
Recommandation
À la suite de cette publication, nous maintenons notre recommandation à Achat ainsi que notre objectif de cours de 9,00 € sur le titre.
Extrait de https://www.elcorp.com/documents/7/2026-09-15_07_00_Flash_Cogra_15_09_2026.pdf (EuroLand Corporate)
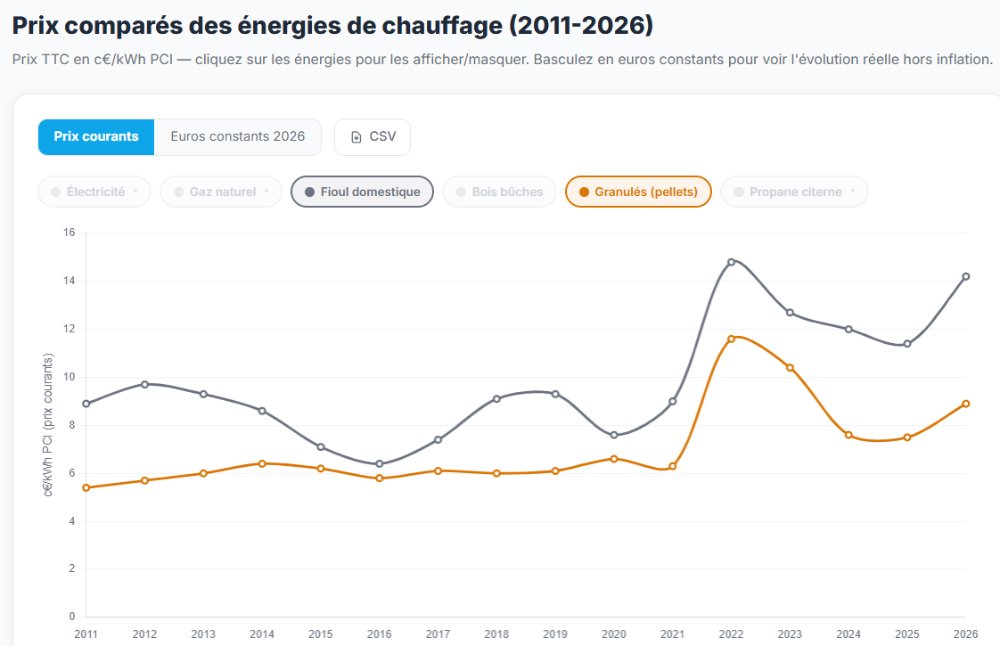
Quand je compare l'évolution du prix du GNR et des pellets, j'imagine que la situation actuelle est plutôt favorable pour Cogra
Source : https://7monenergie.fr/evolution-prix-energies-2011-2026/#graphique
RÉSULTATS ANNUELS 2025/26
Chiffre d’affaires : +24 % - EBITDA : 3,3 M€ - Dette financière nette : -0,2 M€
Retour à la croissance rentable et structure financière renforcée
https://www.cogra.fr/wp-content/uploads/2026/09/cogra-cp-res-fy-2025-26-20260910-def.pdf
Mende, le 10 septembre 2026 à 17h45
Message complété le 11/09/2026 10:06:39 par son auteur.
Il est vrai que peu d'analystes s'y intéressent...
Selon boursier.com, Portzamparc a donné son avis
https://www.boursier.com/actions/actualites/news/cogra-des-arguments-a-faire-valoir-989781.html

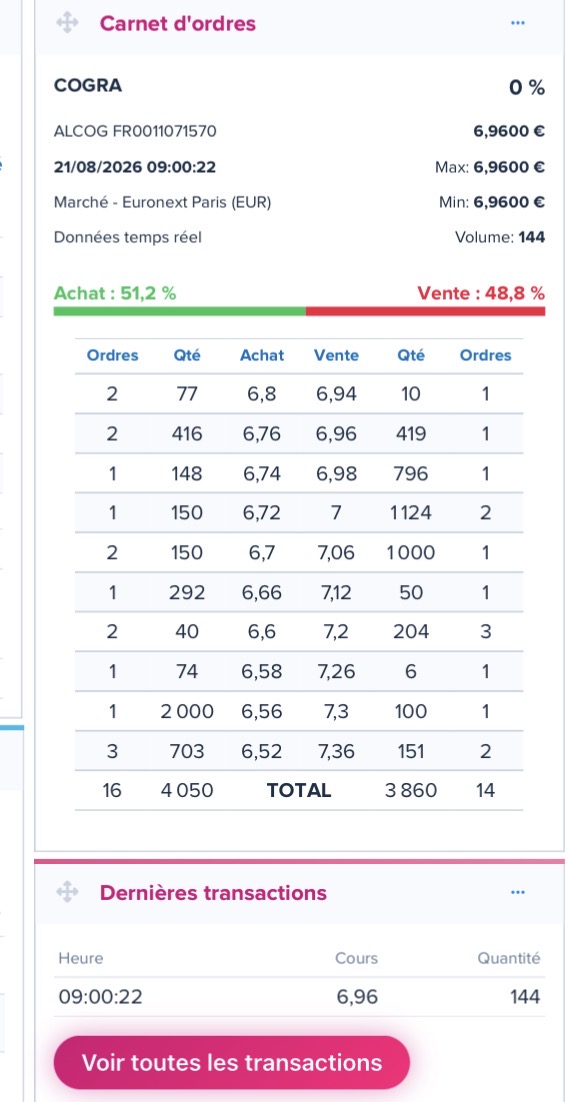
La nouvelle doit être invisible … 144 titres échangés depuis ce matin 😕
Bonnes nouvelles !
CA du 4ème TRIMESTRE 2025/26 : 6,2 M€ +55 %
CA de l’EXERCICE 2025/26 : 42,4 M€ +24 %
Perspectives :
Cogra confirme renouer dès 2025/26 avec une croissance rentable et précisera ses perspectives 2026/27 à l’occasion de la publication des résultats annuels 2025/26.
Source : https://www.cogra.fr/wp-content/uploads/2026/07/cogra-cp-ca-t4-2025-26-20260708-def.pdf