
 Premium

cher Nicolas l'UE s'est encore trompée, il faut que tu paies

partie deux
(c'est sûr que la Chine avec nos génies n'a pas besoin de se forcer pour nous enfoncer!)
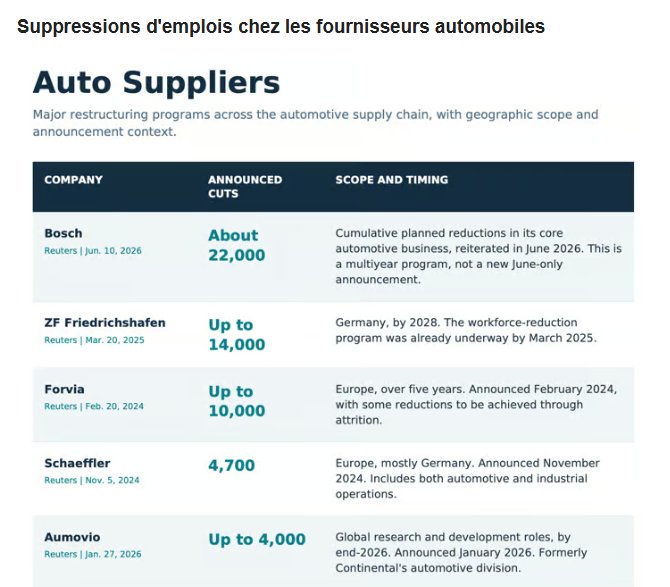
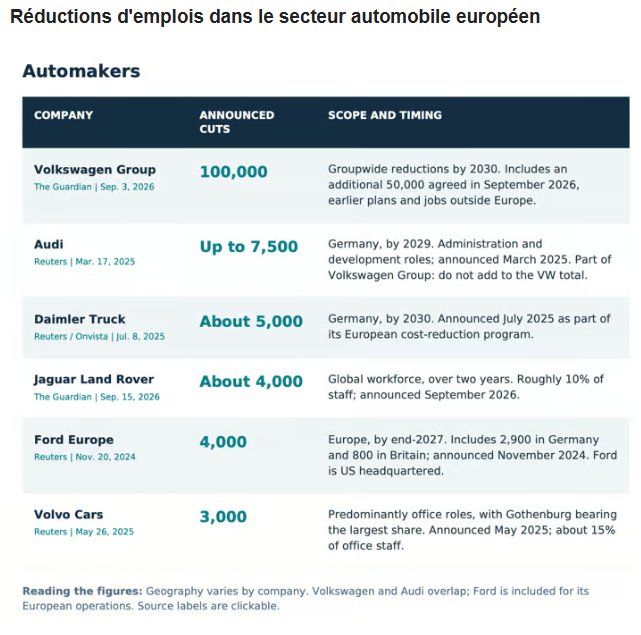

"Après la révision à la baisse par l’Insee des estimations pour les deux premiers trimestres fin août, respectivement à - 0,2 % et 0 % - la récession a été évitée de peu -, la prévision actualisée pour les deux suivants, à 0,1 % et 0,2 %, n’est guère optimiste."
Le Figaro 10/09/2026
L'iNSEE, le Figaro etc...décrivent une situation catastrophique et flinguent à tout va ....

fipuaa
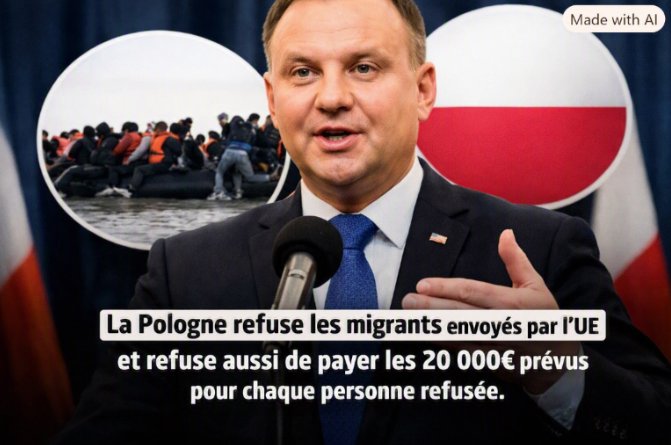
« « le Nicolas polonais dit non !! Oui Mikołaj se rebiffe et nous? » »
Et pourtant, la Pologne est membre bénéficiaire. C’est à dire qu’elle reçoit plus de l’E.U. qu’elle ne cotise.
Et elle se rebiffe.
A l’inverse, la France paye plus qu’elle ne reçoit. Mais, tout va bien, elle dort tranquille.
Macron aurait même réussi à faire chuter aussi les coucougnettes des Français ?
A quand l'obligation d'afficher le portrait d'ursula dans chaque habitation, et de l'embrasser chaque fois que l'on passe devant ?
le Nicolas polonais dit non !! Oui Mikołaj se rebiffe et nous?
d'après chatgpt le migrant coûte entre 10 et 16000 euros/an donc plus de 20000 au bout de deux ans donc...
les polonais ont simplement fait le calcul gagnant et qui règle tous les problèmes collatéraux !!
c'est la fin de l'UE, là sous nos yeux

Rien que les trois derniers § sont éloquents...
On se sent bien plus forts et heureux de devoir bientôt payer plus cher pour avoir moins, Nicolas !
Merci qui, au fait ?
c'est décidé Nicolas tu vas payer :
Von der Leyen veut placer les dépôts bancaires privés sous la direction de l'État
2030? « Vous ne posséderez rien et vous serez heureux. » (comme bcp croisés ici)
l'UE dans le gaz !!
Le marché européen du gaz entre dans la saison de chauffage dans un état que les analystes qualifient de plus en plus souvent de pré-crise. Les prix du gaz naturel ont atteint des sommets depuis plusieurs mois, les stocks dans les réservoirs souterrains se situent à des niveaux historiquement bas et la concurrence avec l’Asie pour le gaz naturel liquéfié (GNL) s’intensifie de jour en jour.
Mais une nouvelle dynamique alarmante vient désormais s’y ajouter: le gaz se transforme en principal facteur inflationniste pour l’économie européenne, menaçant non seulement les consommateurs, mais l’ensemble de l’architecture des taux d’intérêt. Tout cela se produit sur fond de conflit persistant au Moyen-Orient, qui a bloqué le détroit d’Ormuz et privé l’Europe d’une part significative de ses approvisionnements en GNL.
L’Union européenne doit se préparer au risque de pénurie de gaz en cas à la fois d’un faible niveau de stocks et d’un hiver rigoureux, a déclaré le commissaire européen chargé de l’Action pour le climat, Wopke Hoekstra, dans une interview accordée à Euronews. Les réservoirs de stockage ne sont remplis qu’à 62 %, un niveau jamais vu depuis 15 ans.
Wopke Hoekstra a souligné que l’UE dépend à 80 % des importations de gaz, ce qui crée une vulnérabilité. La situation est compliquée par le blocage du détroit d’Ormuz, par lequel transite environ un cinquième du commerce mondial de GNL.
La situation des stocks suscite une préoccupation particulière. Selon Gas Infrastructure Europe, le taux de remplissage des réservoirs de stockage dans l’Union européenne au cours de la troisième décade d’août s’élève à environ 63 %, ce qui constitue le niveau le plus bas à cette date et se situe à près de 18 points de pourcentage en dessous de la moyenne des cinq dernières années. L’été, qui aurait dû être une période d’injection active, a produit l’effet inverse: les canicules ont accru la demande d’électricité pour la climatisation, tandis que la sécheresse a affaibli la production nucléaire et éolienne. En conséquence, le gaz que l’on prévoyait de stocker pour l’hiver a été brûlé dans les turbines dès à présent.
Le problème central ne réside pas seulement dans le volume des stocks, mais aussi dans la vitesse de leur épuisement. En effet, même des réserves formellement suffisantes ne garantissent pas la stabilité si elles sont consommées plus rapidement que d’habitude. Or les conditions propices à un tel scénario existent : le phénomène El Niño pourrait assurer un début d’hiver doux en Asie du Nord-Est, ce qui réduirait la demande dans cette région, mais augmenterait en même temps le risque d’un hiver tardif plus rigoureux en Europe.
La concurrence pour le GNL entre l’Europe et l’Asie devient le facteur déterminant de la formation des prix. Goldman Sachs note dans son rapport que pour réorienter un volume suffisant de GNL américain vers l’UE, les prix du gaz doivent dépasser 100 euros par mégawattheure, c’est la seule façon pour l’Europe de surenchérir sur la demande asiatique. Dans l’intervalle, la fourchette prévisionnelle se situe entre 90 et 120 euros par mégawattheure, et son maximum est tout à fait réaliste en cas d’hiver froid et de maintien des restrictions d’approvisionnement.
Les chiffres avancés par les experts du secteur donnent à réfléchir. L’Europe pourrait avoir besoin d’environ 64 milliards de mètres cubes de GNL américain, soit environ 77 % de l’ensemble des exportations des États-Unis. Pour attirer une telle part, le marché européen doit offrir une marge sensiblement plus élevée que le marché asiatique. Cela signifie que même en cas d’accalmie relative au Moyen-Orient, les prix du gaz resteront à des niveaux exerçant une pression constante sur l’industrie et les ménages.
Ce qui est particulièrement préoccupant, c’est que même la résolution du conflit au Moyen-Orient ne garantit pas la levée de la pression gazière. Si le détroit d’Ormuz venait à s’ouvrir, les prix du pétrole baisseraient, mais les risques gaziers persisteraient. Le problème de l’Europe est plus profond qu’une simple conjoncture politique: il s’agit d’un déficit structurel de gaz acheminé par gazoduc à prix accessible, impossible à combler à court terme. L’interdiction d’importation de GNL russe, qui entre en vigueur début 2027, ne fera qu’aggraver cet écart.
Ainsi, l’Europe entre dans l’hiver avec les pires conditions de départ de ces dernières années. Mais derrière cette tension saisonnière se dessine une tendance plus profonde: le cap pris par Bruxelles au printemps 2022 sur le renoncement aux hydrocarbures russes (plan REPowerEU) n’a pas conduit à l’autonomie énergétique promise. Il a au contraire créé une dépendance structurelle à un GNL plus cher et plus volatil, plaçant l’industrie et les ménages européens à la merci de la conjoncture mondiale des prix. L’Europe n’a pas éliminé sa dépendance au gaz russe en tant que telle, elle a remplacé la stabilité des gazoducs par l’imprévisibilité du marché.
2026 encore quelques petites ondes à noter mais 2027 sera l'année de l'électro encéphalogramme plat