
 Premium


Nouveau contrat militaire
Par Olivier Cheilan Publié le 09/02/2026 à 17h54
(Boursier.com) — Lumibird a annoncé que sa filiale Lumibird Photonics Sweden AB a remporté une nouvelle commande auprès de Rheinmetall Air Defence pour ses télémètres laser VIDAR, qui seront intégrés au système de défense aérienne Skyranger 30 livré aux Pays-Bas.
Dans la continuité des contrats annoncés en 2025 pour le programme Skyranger 30, cette nouvelle commande, bien que qualifiée d'une portée financière plus limitée que les contrats initiaux de 2025, renforce le caractère récurrent et à long terme de la participation de Lumibird au programme. Le contrat sera exécuté entre 2026 et 2028 et représente une étape importante dans la coopération industrielle de longue date entre Lumibird et Rheinmetall Air Defence.
Après le bas, voici le haut
du biseau hein !
Vu les indicateurs, ça va sortir par le haut 
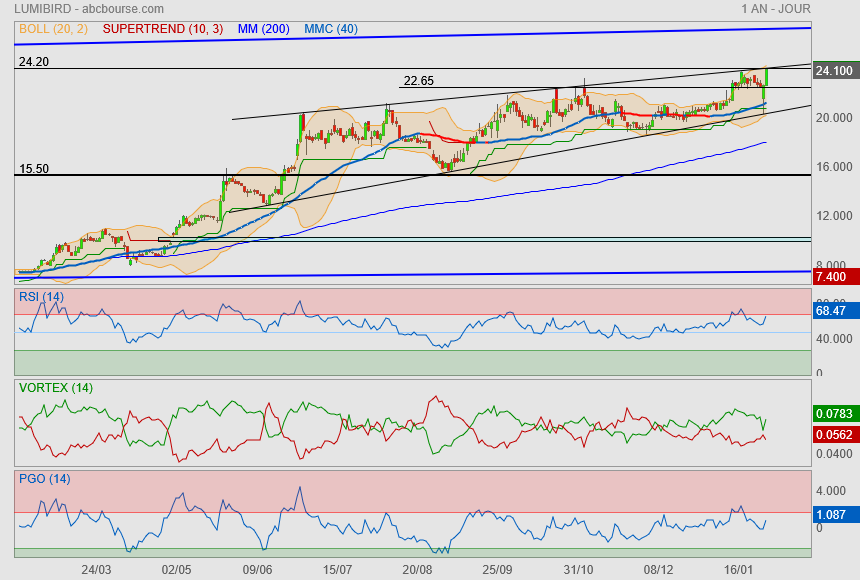
Le robot s'amuse bien avec le biseau
La bonne nouvelle du moment est le fait d'avoir fait un -7% après publication hier matin
et d'avoir tout remonté dans la journée puis enchainé par du positif ce jour.
Pour le coup, on obtient une belle mèche basse qui en dit long pour le futur ! 
Lumibird : quel objectif ?
Par La Rédaction Publié le 27/01/2026 à 10h05
"Les indications apportées à la marge (EBITDA sup. à 19% dont sup. à 17% en Photonique et sup. à 21% dans le Médical) sont parfaitement conformes à nos attentes (PZP Photonique 19% et Medical 22%)" commente Portzamparc. "Le momentum devrait rester très favorable (news flow défense, confirmation d'un net rebond des marges, contribution à la croissance de l'ensemble des pôles en 2026) alors que l'accélération sensible du pôle Medtech (PZP CA 26 +46 % vs 10% précédemment) nous incite à relever notre scénario 2026. Nous confirmons notre opinion 'Acheter' et ajustons notre TP à 27,20 euros".
Message complété le 27/01/2026 16:00:58 par son auteur.
Rajout :
La publication d'un excellent CA confirme la solidité du profil de croissance de Lumibird, explique TP ICAP Midcap. Les indications du management sur une amélioration sensible de la marge d'EBITDA - pouvant approcher les 20% -amènent le courtier à relever ses prévisions et son cours cible de 26,5 à 28,5 euros. Dans un secteur où la souveraineté est devenue un critère incontournable, certains acteurs érigés en standards de fait - à l'image d'Exosens dans les tubes d'amplification de lumière - se valorisent sur des multiples nettement plus élevés (17x VE/EBITDA 2026e), suggérant une décote d'environ 65% appliquée à Lumibird. Pourtant, Lumibird répond également à ces exigences. Si le profil opérationnel d'Exosens (marge EBITDA supérieure à 30%) est le meilleur du secteur, les multiples actuellement infligés à Lumibird ne reflètent ni ses perspectives de croissance ni sa capacité à porter durablement sa marge EBITDA vers 25%, souligne le courtier.
Chiffre d’affaires annuel à 225,6 m EUR (+10,2% à périmètre et taux de change constants)
Publié le 26/01/2026 à 17:46
* Croissance de +10,2 % à périmètre et taux de change constants (+8,9% en publié)
* Division Photonique : chiffre d'affaires de 113,4 M€, en forte croissance (+15,0% à périmètre et taux de change constant et +14,1 % en publié), confirmant un net retour à la croissance, soutenu par un quatrième trimestre solide à 36,9 M€ (+17,0% à périmètre et taux de change constants et +14,9 % en publié)
* Division Médical : chiffre d'affaires de 112,2 M€ (+5,7% à périmètre et taux de change constant et +4,1 % en publié), avec un quatrième trimestre stable à 33,6 M€ (+2,9% à périmètre et taux de change constants et +0,3 % en publié), traduisant une activité résiliente
Le Groupe LUMIBIRD (FR0000038242 – LBIRD), leader européen des technologies laser, réalise en 2025 un chiffre d'affaires annuel de 225,6 m€, en croissance de +8,9% (+10,2% à périmètre et taux de change constants). Cette performance confirme la dynamique de croissance des deux divisions du groupe dans un environnement international exigeant.
L'exercice 2025 est marqué par une forte progression de la division Photonique, portée par une activité Défense/Spatial toujours très dynamique, une reprise nette du segment Medtech, ainsi qu'une belle croissance des activités Industriel & Scientifique. L'activité Environnement, Topographie et Sécurité (ETS) connait un niveau d'activité plus contrasté sur l'exercice, dans un contexte de renouvellement de gamme, avec l'introduction du nouveau produit 6-beam, dont les effets commerciaux sont attendus à partir de 2026.
La division Médical affiche une croissance solide, soutenue par la performance de l'ensemble des filiales de vente du groupe, qui représentent désormais 54% des ventes, validant pleinement la robustesse du modèle commercial interne. Les ventes via distributeurs évoluent dans un environnement plus concurrentiel, marqué par une pression accrue des acteurs asiatiques et un contexte géopolitique complexe, renforçant la pertinence des choix stratégiques de Lumibird en matière de maîtrise de la chaîne de valeur.
Grâce à ce niveau d'activité et à une exécution opérationnelle rigoureuse, le groupe anticipe pour 2025 un taux d'EBITDA[1] supérieur à 19%, illustrant la capacité de Lumibird à conjuguer croissance rentable, discipline financière et création de valeur durable.
Rentabilité
Le niveau de chiffre d'affaires atteint en 2025 permet au Groupe d'anticiper un taux d'EBITDA supérieur à 19%, traduisant une exécution opérationnelle maîtrisée et une discipline financière renforcée.
La division Médicale anticipe un taux d'EBITDA supérieur à 21%, tandis que la division Photonique devrait atteindre un taux supérieur à 17%, confirmant la capacité du Groupe à conjuguer croissance, amélioration des marges et rentabilité durable.
Perspectives
Pour Marc Le Flohic, Président-directeur général de Lumibird :
« L'année 2025 marque le retour à une belle dynamique de croissance de la division Photonique, réalisée sans compromis sur la marge, traduisant la solidité de notre positionnement technologique et industriel. Cette performance s'accompagne d'une diversification réussie de nos activités, avec un segment Medtech en forte montée en puissance, contribuant de manière croissante à la création de valeur du Groupe.
La division Médicale poursuit sa progression sur l'ensemble de ses filiales, validant pleinement la pertinence de son modèle commercial interne. Cette dynamique s'inscrit toutefois dans un environnement plus contraint pour certains partenaires de distribution, impactés par le contexte géopolitique et une concurrence asiatique accrue. Dans ce cadre, la progression des marges témoigne d'une maîtrise rigoureuse des coûts et d'une exécution opérationnelle efficace.
Les perspectives pour 2026 sont favorables sur les deux divisions, avec une croissance attendue tant en Photonique qu'en Médical, accompagnée d'une poursuite de l'amélioration des marges et de la profitabilité, confirmant la trajectoire de création de valeur durable du Groupe. »
Au 31 décembre 2025, la situation de trésorerie du Groupe reste très solide, à plus de 61 M€ (71 M€ en 2024), et une dette financière nette de 85 M€ (90 M€ en 2024). (Données non auditées par les commissaires aux comptes).
Prochaine information : publication des résultats annuels 2025, le 10/03/2026, après Bourse

L'avis de Portzamparc pour le 1er semestre 2026 semble enfin être écouté :
[…] Portzamparc : "Une année encourageante pour les small caps"
Au terme d'une année marquée par un regain d'intérêt pour les petites capitalisations, Portzamparc, spécialiste des PME et ETI cotées, vient nous partager ses observations et ses plus fortes convictions à l'approche de l'année 2026.
Publié le 19/12/2025 à 11:45 - Modifié le 19/12/2025 à 15:09
[…]
Sur Lumibird, le consensus est vraisemblablement trop prudent sur l’atterrissage annuel et sur le potentiel de la défense dans les années à venir. En effet, 3 programmes prometteurs n’ont pas encore contribué significativement : UTAAS, Trackfire et Skyranger. Sur la base des capacités de production visées par Saab et Rheinmetall, ces 3 programmes pourraient à eux seuls doubler le CA de cette division. Ces 3 programmes pèsent seulement pour 14M€ CA (20%) dans notre scénario 2027 Défense (83M€ CA) qui pourrait donc être révisé à la hausse.
[…]
L'agitation à l'ouverture s'est vite dégonflée !
Message complété le 13/01/2026 18:31:27 par son auteur.
Mais la journée se termine très bien ( 23,00 € et +5,99% )
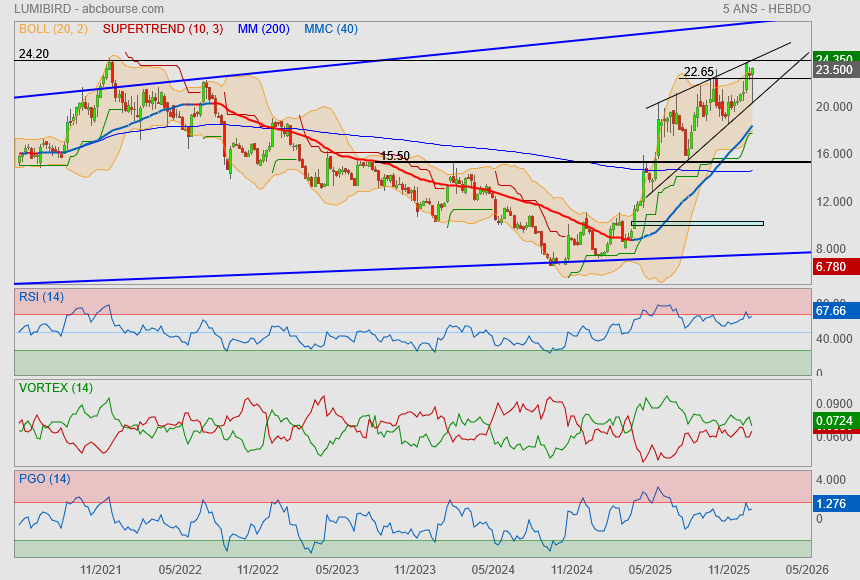
Mais en hebdo, on pourrait aussi le voir comme ceci..
ce qui ne change pas mon optimisme en même temps
j'aime bien !
Message complété le 03/12/2025 11:24:31 par son auteur.
Pour le coup j'en ai acheté tiens
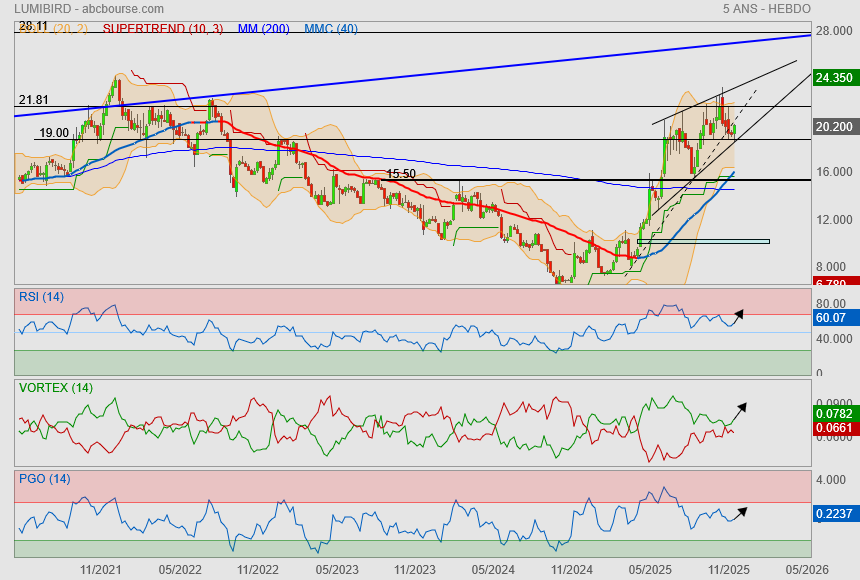
On est en mode divergence depuis le mois de Juin
mais il semblerait qu'on ne veuille pas la payer..
la tendance acheteuse étant la plus forte (pas pour demain la paix en Ukraine).
Sur le moment, par contre, ce qui m'ennuie, c'est qu'on peut voir un potentiel biseau de sommet.
alors là, simple pullback ? ou retour dans la tendance ? o_O
Vu le Pgo, j'aurais tendance à dire que c'est bullish à souhait !

Le retour vers la zone violette semble se faire attendre.
Portzamparc n’a peut-être pas tort
Bein moi je vais contre Portzamparc
Un retour sur le supertrend + Mm200 + zone violette semble en vue.
valeurs défense corrigent depuis quelques semaines

Contrats porteurs
Par Jean-Baptiste André Publié le 11/07/2025 à 09h09
(Boursier.com) — Lumibird prend la tête du palmarès à l'ouverture, sur un gain de 6% à 20 euros. La société a remporté, via sa filiale suédoise, deux contrats auprès de Saab pour la fourniture de télémètres laser OdiPro aux forces armées suédoises et danoises. D'une valeur annoncée à environ 10 millions d'euros, ces contrats couvrent des livraisons prévues entre 2025 et 2029.
Outre ces nouveaux contrats, s'esquisse une consolidation de la demande OTAN, avec à la clé la création d'une centrale d'achats dédiée sur le modèle d'OCCAR, note TP ICAP Midcap. Cette traction renforce la visibilité et positionne Lumibird comme le principal bénéficiaire d'un cycle d'investissement souverain, tandis que la concurrence européenne se fait rare. À ce stade, la capacité industrielle à soutenir le 'ramp up' paraît être la seule contrainte. L'analyste confirme ainsi logiquement sa recommandation 'achat' sur le dossier.
Portzamparc parle d'une excellente nouvelle qui vient valider une série de 3 annonces majeures dans la Défense en 3 mois. Ce nouveau contrat démontre tout le potentiel des solutions de Lumibird pour améliorer les systèmes de ciblage des véhicules terrestres présents en première ligne et exposés sensiblement à la menace de drones. Cette commande arrive près d'un an après une première significative d'OdiPro pour les armées slovaque et tchèque et vient asseoir la position du groupe comme fournisseur européen de référence pour les télémètres laser destinés aux véhicules de combat. Avec cette commande, plus de 1000 OdiPro équiperont les véhicules terrestres dans 9 pays européens. Après avoir intégré ce contrat à son scénario, le broker relève son objectif de cours de 22,2 à 22,7 euros.

Lumibird a enregistré une croissance de 43% de son chiffre d’affaires consolidé publié sur les 9 premiers mois de 2021, à 112,6 millions d'euros.
En pro-forma la croissance sur la base du nouveau périmètre se poursuit au même rythme qu’au premier semestre, à +13% (+15% à taux de change constant).
Avec un quatrième trimestre " toujours très actif, attendu proche du quatrième trimestre 2020 ", le spécialiste des technologies laser prévoit un chiffre d'affaires annuel en ligne avec le consensus de marché.
Lumibird confirme ainsi ses objectifs d'un doublement de son chiffre d'affaires publié entre 2020 et 2023 sous l'effet de la croissance organique et externe, et d'une marge d'Excédent brut d'exploitation en croissance dans une fourchette de 20 à 25% à partir de 2021.
Enfin, la société continue de travailler à la réalisation des deux projets de croissance externe dans le domaine Défense/Spatial : SAAB, initié en mars 2021, et CILAS, démarré plus récemment.
Message complété le 26/10/2021 17:31:15 par son auteur.
+46% en 2021

 Ribo
Portzamparc revalorise Lumibird de 13,6 à 15,2 euros ('conserver').
Midcap Partners remonte son objectif sur Lumibird de 16 à 18,5 euros ('achat').
Ribo
(AOF) - 22/05/2020 | 08:06 ►LUMIBIRD : A suivre aujourd'hui
Lumibird a cédé 4,54% à 9,25 euros jeudi. Le groupe avait annoncé son intention de réaliser une augmentation de capital de 31,6 millions d'euros. Le prix de souscription a été fixé à 9 euros par action nouvelle, soit une décote faciale de 9,1% par rapport au dernier cours de clôture. 21 actions existantes donneront la possibilité d'acquérir 4 actions nouvelles.
Les DPS seront détachés le 25 mai et la souscription sera ouverte du 27 mai au 9 juin 2020 inclus.
Le concert majoritaire s'est engagé à souscrire à hauteur de 75% de l'émission.
L'opération pourra être portée à 36,3 millions d'euros en cas de demande supplémentaire.
Le produit de l'augmentation de capital (y compris en cas de limitation du montant de l'augmentation de capital à 75% de son montant initial) sera affecté en priorité et en totalité au financement d'éventuelles opérations de croissance externe, notamment en vue de l'acquisition de nouvelles technologies lasers.
Ribo
Midcap Partners reste acheteur avec un objectif réduit de 12 à 10,70 EUR.
Ribo
31/03/2020 | 21:16►LUMIBIRD: RÉSULTATS 2019 : FORTE RENTABILITÉ AU 2E SEMESTRE
- EBE à 21,0 M€ en hausse de 26,8% (+17,6% avant IFRS 16)
- Trésorerie nette de 49,0 M€ pour 30,8 M€ de dette financière
- Suspension des objectifs dans le contexte de crise sanitaire COVID-19
https://www.businesswire.com/news/home/20200331005789/fr/
Ribo
Amiral Gestion, agissant pour le compte de fonds, a déclaré à l'AMF avoir franchi en hausse, le 4 février 2020, le seuil de 5% du capital de Groupe Open et détenir 5,18% du capital et 4,11% des droits de vote, suite à une acquisition d'actions sur le marché.
Ribo
Midcap Partners reste acheteur avec un objectif abaissé de 18,50 à 15,50 EUR