
 Premium


(ABC Bourse) - par Victor Lamarre , analyste chez EuroLand Corporate
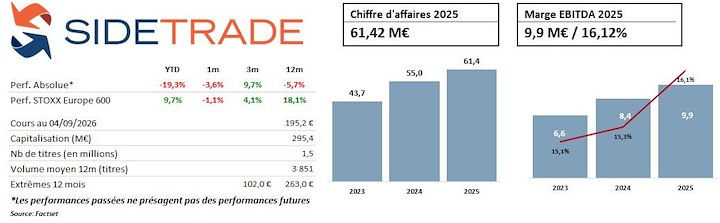
L'entreprise a été au cœur des tensions liées à la disruption du logiciel par l'intelligence artificielle. Il faut dire que Sidetrade était, sur le papier, le cas d'école du dossier à éviter : un abonnement logiciel dans un métier, la relance de factures clients, que des agents autonomes semblent pouvoir exécuter à la place du logiciel. La publication du 20 janvier a fourni au marché les éléments à charge additionnels, avec des prises de commandes en valeur annuelle des nouveaux contrats ressorties à 11,04 M€ pour 2025 contre 12,73 M€ en 2024, en recul de 13 % sur l'exercice. Le titre a chuté de plus de -50 % pour atteindre 112 € en mars.
Malgré la volatilité récente, l’order‑to‑cash porte une thèse IA que le marché commence à intégrer progressivement depuis mars, et plus nettement depuis la publication de juillet, marquée par un carnet de commandes en forte hausse. Le titre est revenu à 195 €. Dans ce contexte de changement de narratif, Sidetrade reste selon nous l’un des rares dossiers SaaS IA de qualité sur la cote, avec un potentiel de croissance intact malgré le rerating récent.
Trois éléments ont montrés que les barrières à l'entrée du logiciel étaient plus robustes que prévue.
- L'intelligence artificielle ne permet pas d'inventer le workflow. Relancer une facture suppose de connaître l'entité juridique, l'historique de litige, la limite de crédit, la politique de recouvrement. Ces éléments sont portés par la trame logicielle, et le modèle ne fait que les consommer. Un acteur purement agentique doit donc reconstruire cette intégration client par client, ce qui limite sa scalabilité et augmente son risque opérationnel.
- Il n'existe pas de risque de contraction de l'assiette de facturation. La société n'a jamais vendu de licence par siège : elle facture sur le flux, c'est-à-dire sur la valeur du chiffre d'affaires et de l'encours géré pour le client. La substitution d'un utilisateur par un agent ne réduit donc pas son assiette de facturation.
- Enfin la donnée constitue une barrière naturelle. L'order to cash repose sur de la prévision probabiliste : date de paiement, montant, risque de litige. Sidetrade s'appuie sur un Data Lake agrégeant près de 9 000 Md$ de transactions interentreprises sur 42 millions d'entreprises acheteuses, accumulés en plus de dix ans. Un nouvel entrant démarre avec un corpus vide, et cette barrière ne se construit pas, elle s'accumule par l'usage.
Ces éléments ont entraîné un rerating marqué depuis mars : le P/E 2026 s’est apprécié de 20x début mars à 30x aujourd’hui. Malgré cette revalorisation rapide, le potentiel reste pleinement intact pour une valeur que nous considérons comme une véritable pépite de croissance.
Déjà par une dynamique de prix. Dans un univers logiciel où la valeur créée est difficilement quantifiable, la proposition de Sidetrade est directe : pour un groupe réalisant 5 Md€ de chiffre d’affaires, un jour de DSO immobilise ~13,7 M€ de trésorerie. Réduire ce délai libère cette somme une fois, puis génère chaque année ~0,7 M€ d’économie de financement en prenant un coût sans risque à 5 %, auxquels s’ajoutent la baisse des pertes sur créances et les gains de productivité. En face, l’abonnement annuel se chiffre en centaines de milliers d’euros, créant un écart de valeur structurel favorable. Sur un marché étroit (4 Md$ de dépenses logiciel sur ce segment en 2026) où les modules ERP ne gèrent pas les portefeuilles de créance clients complexes et multi‑entités, Sidetrade bénéficie d’une faible substituabilité et d’un pouvoir de prix réel, déjà visible : les trois produits d’IA native ont généré 1,02 M€ de nouvel ARR en trois mois, soit 33 % des prises de commandes du T2, au‑dessus de l’objectif de 20–25 % fixé pour fin 2027.
Le second moteur d'appréciation réside dans la dynamique de marge. Avec un résultat d'exploitation autour de 20 % du chiffre d'affaires et une structure de coûts dominée par le personnel, Sidetrade atteint tout juste la Rule of 40 (croissance de +19 % attendue en 2026 + 22% de marge d'EBITDA). Cette limite apparente constitue en réalité le levier principal : les abonnements représentent 90 % du chiffre d'affaires à 92 % de marge brute, et la R&D agentique, déjà passée en charges, devrait croître moins vite que l'activité. La conversion du carnet se déverse donc en marge sans plan d'économies, ce qui rend atteignable la cible de 30 à 35 % d'EBITDA en 2030. Croissance et expansion de marge se multipliant, le bénéfice par action croîtrait à un rythme sensiblement supérieur à celui de l'activité. À multiple inchangé, la progression du titre reposerait alors intégralement sur celle des résultats, sans hypothèse de revalorisation.
© AbcBourse.com. Tous droits réservés