
 Premium


02/10/2026
AXA : Elimination de l’effet dilutif de l’opération Shareplan 2026
Dans le cadre de l'augmentation de capital réservée aux salariés du Groupe AXA en 2026 (Shareplan 2026)1 et afin d'en éliminer l'effet dilutif, AXA a conclu ce jour une convention de rachat d'actions avec un prestataire de services d'investissement aux termes de laquelle AXA s'engage à racheter ses propres actions en vue de les annuler pour un montant maximum de 470 800 000 euros, conformément aux termes de son programme de rachat d'actions2.
Le prix par action à payer par AXA sera calculé sur la base de la moyenne arithmétique des cours moyens pondérés par les volumes de l'action AXA sur une période de 20 jours de bourse débutant le 2 octobre 2026 et correspondant à la date d'ouverture de la période de fixation du cours de référence des actions à émettre dans le contexte de l'opération Shareplan 20263.
Les opérations de rachat par le prestataire de services d'investissement dans le cadre de cette convention cesseront au plus tard le 29 octobre 2026.
Message complété le 02/10/2026 09:58:38 par son auteur.
Les chiffres impressionnent : 1,1 milliard d'euros sur un quart de siècle. C'est le contrat annoncé le 30 septembre par Veolia pour la gestion des services d'eau potable de huit communes de l'aire métropolitaine de Barcelone, soit une population d'environ 230 000 habitants. Le numéro un mondial des services à l'environnement ne sera pas en terre inconnue : il s'agit d'une extension de son champ d'action car il approvisionne déjà en eau la ville de Barcelone et un total de 23 municipalités de l'aire métropolitaine de la capitale catalane, soit plus de 3 millions d'habitants, nous a précisé le groupe.
Ce dernier nous rappelle aussi son objectif d'investir 1 milliard d'euros d'ici à 2030 en Espagne, un pays où il prévoit une croissance «de plus de 40%» à cet horizon. «Leader de la gestion de l'eau», Veolia y a réalisé un chiffre d'affaires de 3 milliards en 2025 (sur un total de 44 milliards).
Pour ce nouveau contrat, situé dans une région en stress hydrique, et d'autant plus qu'elle cumule des activités touristiques, industrielles et agricoles, le groupe va investir dans des outils visant à une gestion plus efficace et économe de la ressource en eau : déploiement d'un nouveau système de détection des fuites sur le réseau, numérisation des centres d'exploitation, relève à distance des compteurs ou, encore, achat de véhicules électriques.
Favorite d'Oddo BHF
L'annonce de ce gros contrat n'a pas particulièrement ranimé l'action, restée pénalisée par la remontée des taux d'intérêt, alors que ce type d'entreprise est structurellement endettée, et par l'incertitude politique française. Néanmoins, le bureau d'analyse a intégré Veolia parmi ses utilities européennes favorites, avec un cours cible de 45 €, dans une étude sectorielle parue le 30 septembre.
La valeur est pénalisée en Bourse par la hausse des taux et le 'risque France', mais ce nouveau contrat en Catalogne illustre la pertinence des offres du groupe dans un pays déjà de longue date en stress hydrique.

AXA : PARTENARIAT STRATÉGIQUE AVEC PUBLICIS SAPIENT
08/09/2026 08:54
Axa annonce un partenariat stratégique avec Publicis Sapient afin d'accélérer la prochaine phase de sa transformation en matière d'intelligence artificielle. Ce partenariat vise à poursuivre le développement du "Global AI Hub" afin de permettre le déploiement rapide, sécurisé et responsable d'agents IA à l'échelle du Groupe dans l'ensemble de ses opérations. En offrant des fondations partagées, globales et standardisées pour les agents IA, ce Hub vise à réduire les délais de mise sur le marché et les coûts, tout en permettant aux entités d'Axa de se concentrer sur la création de valeur plutôt que sur le développement individuel d'une infrastructure d'IA commune.
Le "Global AI Hub" constitue une nouvelle étape clé de l'ambition du Groupe de déployer l'IA à grande échelle. À mesure que les capacités de l'IA d'entreprise continuent de se développer, Axa entend renforcer en continu ses fonctionnalités reposant sur l'IA et promouvoir des pratiques d'IA responsable, tout en garantissant une supervision humaine sur toutes les décisions à fort enjeu pour l'entreprise.
Berenberg s'attend à ce qu'AXA relève son objectif de bénéfice par action dans son nouveau plan triennal
06/08/2026
Berenberg prévoit qu'AXA (CS.PA) relèvera son objectif de croissance du bénéfice net par action (BNA) opérationnel lors de la présentation de sa nouvelle stratégie triennale, à l'occasion de sa journée investisseurs du 15 septembre. Cette révision serait largement soutenue par la résilience des résultats de sa division AXA XL Insurance.
Dans le cadre du plan actuel 2024-2026, AXA vise une croissance annuelle du BNA opérationnel comprise entre 6 % et 8 %. Selon une note publiée mercredi, les analystes anticipent que cet objectif sera porté à une fourchette de 7 % à 9 % par an pour la période 2027-2029, en incluant l'effet relutif du programme récurrent de rachat d'actions du groupe.
« La raison principale pour laquelle nous pensons qu'AXA relèvera son objectif de croissance du BNA de 1 % par an est qu'AXA XL Insurance, l'une des plus grandes unités opérationnelles du groupe, a limité la baisse de ses volumes à seulement 1 % au premier semestre 2026. De plus, après retraitement d'une charge d'environ 0,1 milliard d'euros liée au conflit au Moyen-Orient, l'unité a affiché une marge technique stable. En s'appuyant sur la performance résiliente d'AXA XL Insurance, nous estimons que les autres principales divisions du groupe n'ont qu'à viser le maintien de leur croissance actuelle des profits pour porter les perspectives de croissance du résultat opérationnel total entre 6 % et 8 % », a déclaré le bureau d'études.
04/08/2026
Axa vedette du jour côté analystes :
Jefferies, Morgan Stanley et UBS y vont chacun de leur note positive
- Jefferies maintient sa recommandation d'achat avec un objectif de cours relevé de 43 à 52 EUR.
- Morgan Stanley initie une recommandation de surpondérer avec un objectif de cours relevé de 46 à 48 EUR.
- UBS maintient sa recommandation d'achat avec un objectif de cours relevé de 45 à 51 EUR.
A suivre... 👀📈
Bonjour à vous,
Soyons patients...
Quant aux forums, ça va, ça vient, ( on part puis on y revient) ...de plus le mois d'août n'est pas le plus propice à l'activité.
Message complété le 31/07/2026 16:47:31 par son auteur.
31/07/2026
- Jefferies est positif et recommande le titre à l'achat. L'objectif de cours est toujours fixé à 43 EUR.
- Déjà positif sur le dossier, la recherche de chez JP Morgan et son analyste Farooq Hanif considèrent toujours le titre comme une opportunité d'achat. L'objectif de cours continue d'être situé à 50 EUR.
- Ben Cohen de chez RBC conserve son opinion positive sur le titre avec une recommandation d'achat. L'objectif de cours est inchangé à 52 EUR.

Bonjour et merci d'avoir relayé l'info, par contre cela ne fait hélas pas beaucoup réagir le titre qui est déjà assez haut...
qu'en pensez vous? Les forums me semblent de moins en moins vivants ( des problèmes perso m'ont éloignés du site pendant quelques mois et j'ai l'impression que beaucoup sont partis : est ce une impression ou la réalité
Merci pour votre réponse et bonne journée
AXA : LE BÉNÉFICE SEMESTRIEL À 4,17 MDSE
31/07/2026
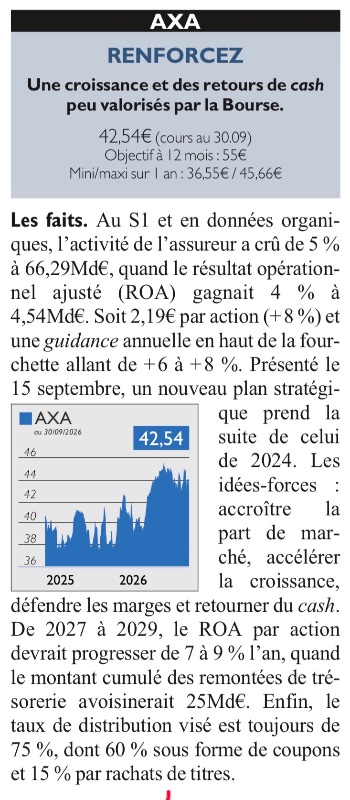
AXA dévoile un résultat opérationnel par action à 2,19 euros, en hausse de 8% par rapport au S1 2025. Le Résultat opérationnel ressort à 4,5 milliards d'euros, en hausse de 4% par rapport au S1 2025 et 9% en excluant AXA IM.
Le Résultat opérationnel de l'activité dommages à 3,2 milliards d'euros, est en hausse de 6% par rapport au S1 2025. Le Résultat opérationnel de l'activité vie et santé à 2,0 milliards d'euros, est lui en hausse de 11% par rapport au S1 2025.
Le résultat net est en augmentation de 9% à 4,17 milliards d'euros.
Le Ratio de solvabilité II à 218% au 30 juin 2026, est en hausse de 3 points par rapport au 1er janvier 2026 (après la fin de la période transitoire de Solvabilité II.
En guise de perspectives, Axa indique attendre une hausse du résultat opérationnel par action pour 2026 "en haut de la fourchette cible du plan stratégique comprise entre 6% à 8%."
AXA présentera son nouveau plan stratégique pour 2027-2029 le 15 septembre prochain.
AXA MISE SUR MICROSOFT 365 COPILOT POUR DÉVELOPPER L'IA EN INTERNE
21/07/2026
AXA annonce le déploiement à grande échelle de Microsoft 365 Copilot auprès de ses collaborateurs dans le monde, renforçant ainsi sa palette d'outils d'IA au bénéfice de ses collaborateurs et marquant une nouvelle étape majeure dans sa stratégie globale en matière d'IA.
Trois ans après le lancement de Secure GPT, un service d'IA interne conçu pour fournir un accès sécurisé aux LLM à l'ensemble des collaborateurs d'AXA, dans tous les métiers du groupe, l'assureur français lancera progressivement le déploiement de Microsoft 365 Copilot.
En intégrant nativement l'IA dans les outils Microsoft Office habituels tels que Teams, Outlook et Word, Microsoft 365 Copilot aidera chaque collaborateur à améliorer sa productivité et son expérience de travail au quotidien, en facilitant l'exécution des tâches courantes et en fluidifiant la collaboration entre les équipes à travers le monde.
Ce projet marque un nouveau chapitre dans l'ambition d'AXA de rester à la pointe de l'innovation dans le secteur de l'assurance, en dotant ses équipes d'outils avancés en matière d'IA afin d'apporter davantage de valeur à ses clients, tout en offrant une expérience collaborateur plus efficace et plus enrichissante, selon le groupe.
En tirant parti de ces technologies pour conserver un haut degré de personnalisation des services dans un environnement sécurisé, AXA estime que ses collaborateurs seront désormais mieux équipés pour répondre plus efficacement à l'évolution des besoins de ses clients, particuliers comme entreprises, dans le monde entier.
L'action AXA signe un record absolu à 44,22 € et défie un CAC 40 à l'arrêt
L'assureur français poursuit son ascension et franchit un nouveau cap symbolique en début d'après-midi.
06/07/2026 À 14:21
AXA franchit un nouveau sommet historique en séance et prend de l'avance sur son indice
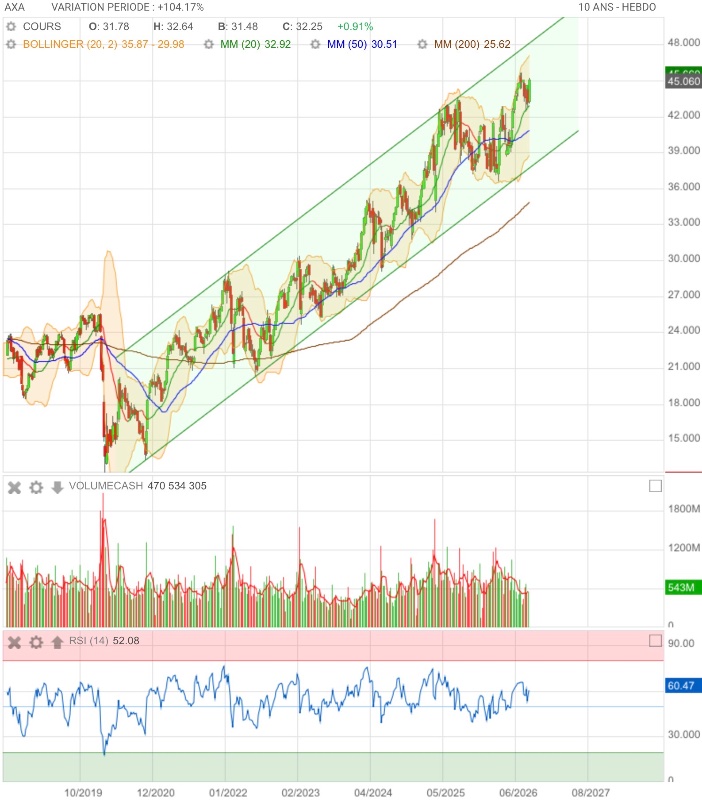
L'action AXA gagne 0,8 % à 44,06 € et a touché 44,22 € en séance, un nouveau sommet absolu qui efface l'ancien record du 30 juin (44,08 €). Le titre figure parmi les plus fortes hausses du CAC 40, alors que l'indice parisien stagne autour de l'équilibre à 8 510 points. La progression atteint 11,5 % sur un mois et près de 9 % sur trois mois, un rythme nettement supérieur à celui du marché large. Le franchissement du seuil des 44,02 €, qui faisait office de résistance, s'est opéré en séance et le cours se maintient au-dessus, un mouvement qui prolonge la dynamique enclenchée après le précédent record inscrit fin juin.
Configuration technique tendue avec un RSI à 70 et un cours très au-dessus des moyennes mobiles
Le titre évolue en territoire de surchauffe après cette accélération. Le RSI atteint 70, seuil communément associé à une zone de surachat, tandis que le cours se situe 4,06 % au-dessus de la MM20 (42,34 €), 7,41 % au-dessus de la MM50 (41,02 €) et 10,68 % au-dessus de la MM200 (39,81 €). L'écart avec les moyennes mobiles témoigne de l'ampleur du mouvement récent, sans résistance technique antérieure identifiée au-delà du cours actuel.
Le prochain palier rond se situe à 45,00 €. Sur le fond, le secteur reste porteur : la collecte assurance vie en France progressait de 7 % sur un an en avril 2026, avec une part d'unités de compte à 33 %, et le combined ratio non-vie France ressortait à un niveau maîtrisé fin 2025.
Berenberg relève son objectif de cours, citant une décote 'attrayante' et la croissance de la santé
26/05/2026 à 08:22
Berenberg a relevé son objectif de cours sur AXA (CS.PA), soulignant la valorisation 'attrayante' de l'assureur français par rapport à ses pairs ainsi que la croissance robuste de sa division assurance santé.
Dans une note publiée mardi, les analystes ont porté l'objectif de cours du titre, recommandé à l'achat, de 50,70 euros à 57,40 euros, alors que le bureau de recherche a intégré les certificats de dépôt américains (ADR) de la société à sa couverture. Par conséquent, Berenberg prévoit un potentiel de hausse supérieur à 40% pour les deux cotations, soit la projection la plus élevée parmi les assureurs composites suivis par le cabinet.
'De plus, AXA dispose d'un catalyseur à court terme pour une éventuelle revalorisation, puisqu'elle présentera le 14 septembre son nouveau plan triennal 2028-30. Bien que les nouveaux objectifs puissent sembler en ligne avec les réalisations des trois dernières années, à savoir un taux de croissance annuel composé de 6% pour le chiffre d'affaires et de 8% pour le BNPA sous-jacent (la dénomination d'AXA pour le BNPA opérationnel après impôts), nous pensons que la confiance du groupe dans sa capacité à atteindre, voire à dépasser ses objectifs, n'a jamais été aussi forte. AXA bénéficie d'une solide croissance structurelle dans l'assurance santé, d'un redressement potentiel des tarifs dans l'assurance responsabilité civile des dirigeants (D&O) - l'une des principales expositions d'AXA XL - et de la poursuite des investissements de croissance dans l'assurance vie', indique la note.
Sur le plan financier, le bureau de recherche table pour AXA sur un résultat net de 8,83 milliards d'euros pour l'exercice 2026, assorti d'un BNPA ajusté de 4,21 euros et d'un dividende par action de 2,51 euros

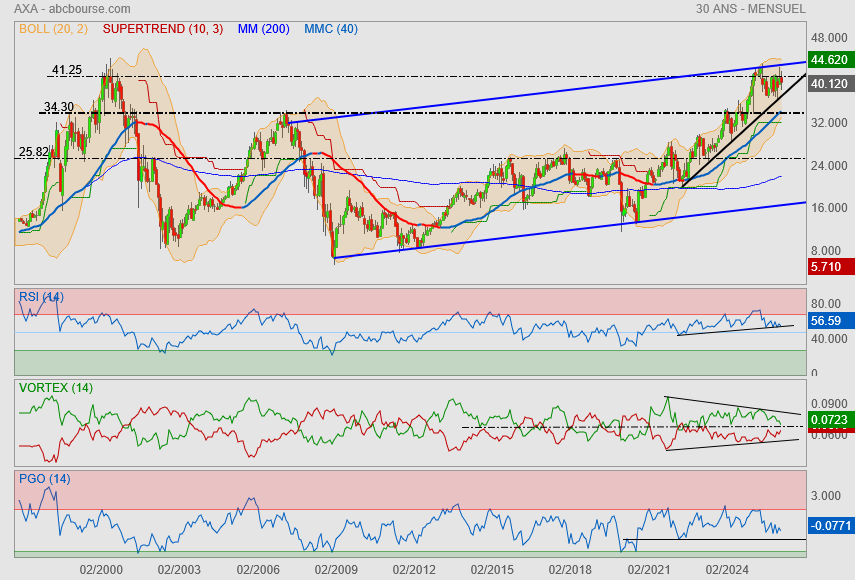
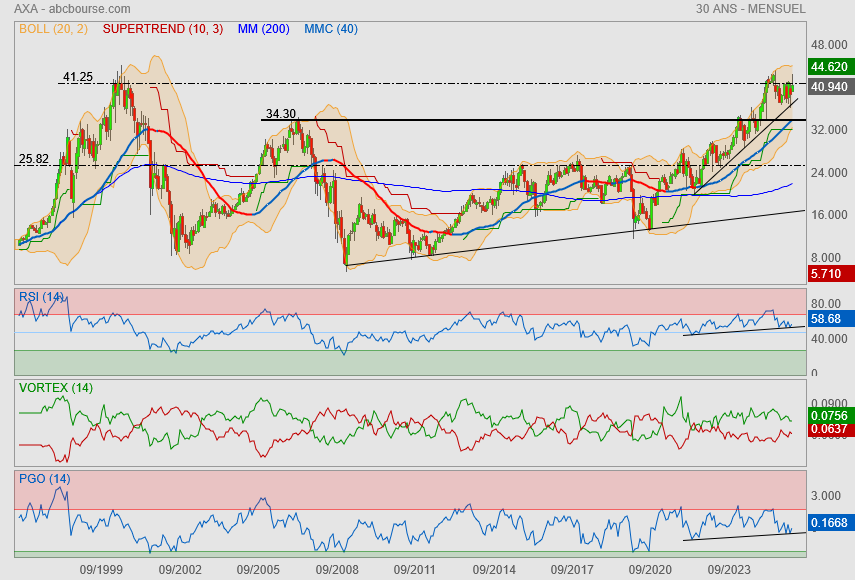
La force s'accumule dangereusement
mais gare à la cassure qui pourrait se profiler !
AXA publie pour son premier trimestre des primes brutes émises et autres revenus en hausse de 6% à 38 milliards d'euros.
Les primes en assurance dommages sont en progression de 4% à 21,5 milliards, avec des primes en assurance des particuliers en augmentation de 7% et des primes en assurance des entreprises en croissance de 3%.
Les primes en assurance vie et santé s'affichent quant à elles en augmentation de 8% à 16,5 milliards d'euros, avec des primes en assurance vie en hausse de 8% et des primes en assurance santé en croissance équivalente.
La marge sur service contractuel des affaires nouvelles vie et santé est en hausse de 4% et la collecte nette se situe à +2,7 milliards d'euros.
Le ratio de solvabilité II ressort à 211% au 31 mars 2026, en baisse de 4 points par rapport au 1er janvier 2026, reflétant la résilience du bilan dans un environnement volatile.
Le groupe se dit en bonne voie pour atteindre une croissance du résultat opérationnel par action en haut de la fourchette cible de 6 à 8% pour 2026.
Très belle valeur qui joue avec ses plus hauts historiques. ♥
AXA : MISE EN PAIEMENT DU DIVIDENDE LE 13 MAI
23/03/2026
L'Assemblée générale annuelle mixte (ordinaire et extraordinaire) des actionnaires d'AXA se tiendra le jeudi 30 avril 2026 à 14h30n Salle Pleyel à Paris.
L'avis de réunion, publié au BALO (Bulletin des Annonces Légales Obligatoires) du 27 février 2026, ainsi que la Brochure de Convocation, incluant l'ordre du jour de l'Assemblée générale, les projets de résolutions et les modalités de participation et de vote à l'Assemblée générale, peuvent être consultés sur le site internet d'AXA, dans la rubrique Investisseurs/ Actionnaires individuels/ Assemblée générale.
Les informations mentionnées au Code de commerce figurent dans la Brochure de Convocation ainsi que dans le Document d'Enregistrement Universel 2025 qui est également disponible sur le site Internet d'AXA, dans la rubrique Investisseurs/ Informations Réglementées/ Rapport financier annuel. Les autres documents et renseignements relatifs à l'Assemblée générale requis par la réglementation en vigueur seront tenus à la disposition des actionnaires au siège social d'AXA, 25 avenue Matignon à Paris.
Dividende le 11 mai
En particulier dans le cadre de la 3e résolution, AXA proposera à ses actionnaires de décider de l'affectation du résultat de l'exercice clos le 31 décembre 2025 et la distribution au titre de l'exercice 2025 d'un dividende de 2,32 euros par action. Le solde non distribué serait affecté au report à nouveau. Le dividende serait détaché le 11 mai et mis en paiement le 13 mai.
AXA :ENCORE DE LA PRESSION
04/03/2026
AXA recule encore de 0,5% à 38,75 euros ce mercredi tandis que le marché continue de s'inquiéter de la situation au Moyen-Orient. Les analystes s'ajustent encore de leur côté après la publication des résultats de l'assureur, marqués par une hausse du résultat opérationnel par action dans le haut de la fourchette cible... Le ratio de solvabilité II est ressorti à 224%, en hausse de 9 points par rapport à fin 2024. L'assureur vise en 2026 une croissance du résultat opérationnel par action dans le haut de la fourchette cible fixée par son plan stratégique et comprise entre 6% à 8%, et une hausse du ratio de solvabilité II de 17 points à la suite de la révision de solvabilité II. AXA propose le versement d'un dividende de 2,32 euros par action, en hausse de 8% par rapport à l'année 2024...
Parmi les derniers avis de brokers, AlphaValue Baader Europe 'accumule' le dossier en visant un cours de 48,20 euros, tandis que Goldman Sachs reste à l'achat en ciblant 48 euros tout rond. MedioBanca avait auparavant relevé son objectif à 46,9 euros ('surperformer') et JP Morgan est resté à 'surpondérer' avec une cible à 48 euros, l'analyste expliquant que les résultats sont ressortis "conformes aux attentes"... L'action qui se négocie avec une décote par rapport aux principaux concurrents, reste "bon marché" et la banque ne pense pas que cette décote soit justifiée. Jefferies ('acheter') note pour sa part que les résultats sont "très proches du consensus" : les ventes et les flux en assurances vie et santé ont été décevants, mais la solvabilité est ressortie supérieure aux anticipations en raison de variations économiques favorables et reflétant une forte génération de capital normalisée...
Pour Citi ('acheter'), les résultats d'AXA "semblent bons au premier abord, les commentaires sur les perspectives étant globalement positifs, même si XL rencontre quelques difficultés". La solvabilité est supérieure de 5 points au consensus, tandis que les perspectives de croissance du BPA d'environ 8% pour 2026 sont supérieures de 1 point au consensus, le programme de rachat d'actions et le dividende par action étant conformes aux attentes... Oddo BHF enfin avait ajusté la mire sur AXA à 46 euros avec un avis à 'surperformer'.
Publié le 02/03/2026
[FLASH] - Berenberg établit une recommandation d'achat sur AXA et fixe un objectif de cours à 50,70 €. Cet objectif représente une hausse par rapport au précédent (47,80 €). Morgan Stanley maintient une recommandation surpondérer sur AXA et fixe un objectif de cours à 46 €. Cet objectif représente une hausse par rapport au précédent (44 €). Le cours actuel d'AXA s'établit à 40,73 €. L'objectif de Berenberg se situe 24,5 % au-dessus du cours actuel. L'objectif de Morgan Stanley se situe 12,9 % au-dessus du cours actuel. La médiane des objectifs de cours s'établit à 47,45 €.
AXA : AU MENU DE L'AG
02/03/2026
Axa a publié au Bulletin des annonces légales obligatoires (BALO) les résolutions que le Conseil d'Administration soumettra à la prochaine Assemblée générale annuelle des actionnaires, le 30 avril (14h30 ; Salle Pleyel à Paris).
Outre l'approbation des comptes consolidés et des comptes sociaux d'Axa pour l'exercice 2025 et le versement d'un dividende par action de 2,32 euros, il sera notamment demandé aux actionnaires de se prononcer sur les résolutions suivantes relatives à la composition du Conseil d'Administration :
- renouvellement du mandat de Thomas Buberl pour une durée de 4 ans, le Conseil d'Administration ayant déjà annoncé son intention de le reconduire dans ses fonctions de Directeur Général à la suite de ce renouvellement ;
- la nomination de Philomena Colatrella en qualité d'administratrice pour une durée de 3 ans ; et
- le renouvellement des mandats de : Ewout Steenbergen pour une durée de 4 ans ; Rachel Picard pour une durée de 3 ans afin de maintenir l'échelonnement des mandats des administrateurs, conformément aux recommandations du Code Afep-Medef ; Gérald Harlin, qui a atteint l'âge de 70 ans, pour une durée de 2 ans, conformément aux statuts d'Axa.
AXA progresse encore un peu
Publié le 27/02/2026
Légère hausse ce vendredi après la publication de résultats records hier, marqués par une hausse du résultat opérationnel par action dans le haut de la fourchette cible. Le ratio de solvabilité II est ressorti à 224%, en hausse de 9 points par rapport à fin 2024. L'assureur vise en 2026 une croissance du résultat opérationnel par action dans le haut de la fourchette cible fixée par son plan stratégique et comprise entre 6% à 8%, et une hausse du ratio de solvabilité II de 17 points à la suite de la révision de solvabilité II. AXA propose le versement d'un dividende de 2,32 euros par action, en hausse de 8% par rapport à l'année 2024...
Parmi les derniers avis de brokers, JP Morgan reste à 'surpondérer' avec une cible qui grimpe de 45 à 48 euros, tandis que l'analyste explique que les résultats sont ressortis conformes aux attentes... L'action qui se négocie avec une décote par rapport aux principaux concurrents, reste bon marché et la banque ne pense pas que cette décote soit justifiée.
Jefferies ('acheter') note pour sa part que les résultats sont "très proches du consensus" : les ventes et les flux en assurances vie et santé ont été décevants, mais la solvabilité est ressortie supérieure aux anticipations en raison de variations économiques favorables et reflétant une forte génération de capital normalisée.
Pour Citi ('acheter'), les résultats d'AXA "semblent bons au premier abord, les commentaires sur les perspectives étant globalement positifs, même si XL rencontre quelques difficultés". La solvabilité est supérieure de 5 points au consensus, tandis que les perspectives de croissance du BPA d'environ 8% pour 2026 sont supérieures de 1 point au consensus, le programme de rachat d'actions et le dividende par action étant conformes aux attentes...