
 Premium

signes de l'effondrement obligataire

Excellent article des pensées de Bill Holter, "Monsieur Gold" à ne pas manquer!
https://www.zerohedge.com/markets/mrgold-warns-higher-rates-will-blow-everything
extraits
""""À l’heure actuelle, les taux d’intérêt montent en flèche, et c’est la plus grosse bulle. C'est la bulle de tout. Tout est dans une bulle. Les seules choses qui ne sont pas dans une bulle sont l’or et l’argent parce que c’est de l’argent réel. ""
""Monsieur. Gold dit également que la soi-disant “réinitialisation” dont vous entendez parler depuis des années est réelle. On ne peut pas l’arrêter, mais c’est un processus qui se déroule jusqu’à la toute fin. Holter dit:
“La réinitialisation n'est pas un bouton enfoncé jusqu'à la toute, toute fin. Cette toute fin sera un week-end où vous vous coucherez vendredi et où les choses sembleront normales, et lundi matin, le monde entier aura changé. . .. L’augmentation de l’intérêt suscité s’est produite des centaines de fois dans l’histoire. Ce n’est pas la réinitialisation.
La réinitialisation se produit lorsque ces taux en hausse affectent la dette existante dans le système, et que cette dette échoue et s’effondre.
Bien sûr, vous pouvez ajouter des produits dérivés, et la réinitialisation est en réalité une perte de richesse. C'est l'anéantissement de la richesse de la population. Parallèlement à cela, la ‘Grande Prise.’ Ils ont commencé à mettre ces lois en vigueur en 2014, sachant qu’il y aurait un énorme tirage au sort à un moment donné. Ils ont légalisé la saisie des actifs des clients par les courtiers, les banques et les compagnies d’assurance. . . pour sauver les entreprises.
Quel effet cela a-t-il sur la population ? La population devient sans le sou. Si vous ne vous protégez pas, vous allez vous laisser emporter par la vague de la Grande Réinitialisation.”

@ Fipuaa,
bon à relire...
Dette française : pourquoi les marchés commencent à s'inquiéter
Par Vincent Barret, le 16/09/2026
L'indice TEC 10, qui mesure le taux de rendement des obligations assimilables du Trésor (OAT) françaises à dix ans, a clôturé à 4,48% le 14 septembre selon l'Agence France Trésor, un niveau plus vu depuis 2008.
Le rendement avait déjà touché un record selon l'Agence France Trésor à 4,43% le 10 septembre, après avoir franchi une première fois les 4% au printemps, puis de nouveau en juillet, avant de dépasser 4,10% mi-août. Sur la seule année 2026, le taux moyen est ainsi passé de 3,53% en janvier à plus de 4,4% en septembre.
Cette hausse ne se limite pas au niveau absolu du taux français. Elle se lit surtout dans l'écart avec l'Allemagne, référence sans risque de la zone euro. Le spread OAT-Bund s'établissait à 89,8 points de base le 11 septembre, contre une moyenne de 73 points sur un an, et plusieurs analystes de marché tablent sur un scénario central proche de 100 points de base d'ici la fin de l'année, un niveau qui, sans marquer une crise de financement, consacrerait l'installation durable de la France dans un régime de prime de risque plus élevée.
Une hausse mondiale amplifiée par un risque proprement français
Un mouvement de fond sur les taux longs mondiaux. Une partie de la hausse de l'OAT s'inscrit dans une dynamique internationale : le Bund allemand à dix ans évolue lui-même autour de 3,4-3,5%, son plus haut niveau depuis une quinzaine d'années, tandis que le Treasury américain a franchi 5% à la mi-septembre. Les mêmes ressorts jouent des deux côtés de l'Atlantique, inflation qui ne reflue pas aussi vite qu'espéré, prix de l'énergie remontés avec les tensions au Moyen-Orient, et besoins de financement des États structurellement élevés depuis la pandémie.
Une instabilité politique chronique depuis 2024. Le spread franco-allemand s'est nettement élargi depuis la dissolution de l'Assemblée nationale en juin 2024, chaque épisode de crise politique, la censure du gouvernement Barnier fin 2024, la chute du gouvernement Bayrou en septembre 2025n ayant marqué un nouveau palier. Le gouvernement de Sébastien Lecornu, dépourvu de majorité absolue, n'a fait adopter le budget 2026 qu'en recourant à l'article 49.3 de la Constitution, après avoir survécu de justesse à deux motions de censure début février.
Une trajectoire budgétaire jugée insoutenable par les agences de notation. La dette publique française atteignait 117,5% du PIB au premier trimestre 2026, et le déficit 2025 s'est établi à 5,1% du PIB, très au-dessus de la trajectoire promise à Bruxelles. Fitch a dégradé la note souveraine française à A+ dès septembre 2025, suivie par Standard & Poor's en octobre, faisant entrer la signature française dans la catégorie A simple chez deux des trois grandes agences. De nouvelles échéances arrivent rapidement. DBRS et Scope se prononcent le 18 septembre, Moody's le 23 octobre, et S&P le 27 novembre, autant de rendez-vous scrutés par les marchés, moins pour la note elle-même que pour les commentaires sur la trajectoire budgétaire et la capacité de la France à se réformer.
Une croissance qui se dérobe. Le gouvernement a abaissé pour la troisième fois cette année sa prévision de croissance pour 2026, désormais fixée à 0,5%, contre 0,9% en avril, tandis que l'Insee retient un chiffre encore plus bas, à 0,4%. Cette révision traduit à la fois des facteurs internationaux et, selon le ministre de l'Économie Roland Lescure lui-même, l'effet direct des incertitudes politiques sur l'activité en début d'année, ainsi que la hausse rapide des taux d'intérêt qui pèse directement sur le budget de l'État.
Un budget 2027 pris en otage par le calendrier présidentiel
La hausse des taux français se joue en toile de fond d'une présidentielle prévue en 2027, et cette échéance influence déjà directement la fabrique du budget.
Le projet de loi de finances 2027 doit être présenté le 30 septembre, dans un climat d'attentisme généralisé : le gouvernement tente de faire adopter un budget sans majorité, au prix de compromis fragiles, alors que chaque camp calcule déjà son positionnement pour l'élection à venir. Bercy a demandé aux ministères de limiter la progression de leurs dépenses à 0,4% l'an prochain, hors dépenses militaires et charge de la dette. Un exercice de rigueur budgétaire rendu d'autant plus délicat que la campagne présidentielle réduit la marge de manœuvre politique pour des mesures impopulaires.
Le risque d'un nouvel échec parlementaire n'est pas écarté : le gouvernement a commandé un rapport à l'Inspection générale des finances sur les conséquences d'une loi spéciale qui s'appliquerait jusqu'à la présidentielle, en cas de non-adoption du budget dans les délais. Certains responsables politiques, comme Marine Le Pen, ont d'ores et déjà fait savoir qu'ils préféreraient un budget imparfait mais opérationnel plutôt qu'une loi spéciale, un futur président pouvant selon elle modifier plus rapidement un budget déjà voté qu'un texte de repli. Cette petite musique électorale est directement surveillée par les investisseurs : elle conditionne la probabilité qu'un budget crédible soit effectivement adopté avant l'échéance de 2027, et donc la trajectoire du déficit sur laquelle les marchés doivent se prononcer dès aujourd'hui.
Pour les investisseurs obligataires, cette incertitude pèse doublement. D'une part, elle rend hasardeuse toute prévision fiable sur la trajectoire du déficit au-delà de 2026, ce qui justifie mécaniquement une prime de risque plus élevée. D'autre part, elle ouvre la voie à des scénarios politiques très différents selon l'issue du scrutin de 2027, certains programmes portant des promesses de dépenses supplémentaires et d'autres des plans d'ajustement plus ambitieux, un facteur d'incertitude que les marchés commencent à intégrer avec près de dix-huit mois d'avance.
Un coût qui remonte de l'État vers les ménages et les entreprises
Une charge de la dette qui explose. Le budget 2026 inscrivait une charge d'intérêts de 74 milliards d'euros, et le gouvernement évalue désormais le coût total de la dette à 65 milliards d'euros pour cette année selon les dernières estimations de Bercy, dont 4,5 milliards directement imputables à la crise politique. Sur le seul premier semestre 2026, les paiements d'intérêts ont atteint 34,5 milliards d'euros, en hausse de 19% sur un an. Certaines projections évoquent une charge de la dette pouvant atteindre 125 milliards d'euros en 2030 si la trajectoire actuelle se poursuit.
Un renchérissement progressif du crédit immobilier. L'OAT 10 ans sert de référence indirecte aux taux de crédit immobilier proposés par les banques françaises. Le taux moyen observé sur 20 ans reste pour l'instant contenu autour de 3,5%, mais plusieurs courtiers jugent crédible un passage au-dessus de 4% pour les profils standards si l'OAT se maintient durablement à ses niveaux actuels.
Une pression sur les banques et les assureurs-vie. La hausse du spread souverain réactive ce que les économistes appellent le lien souverain-banques : les établissements financiers français, détenteurs importants de dette de l'État, voient leur propre coût de financement et leurs valorisations boursières affectés par la dégradation de la signature française. Les assureurs-vie, qui ont eu tendance ces dernières années à concentrer davantage leurs portefeuilles obligataires sur la dette française, sont également directement exposés à ce mouvement.
Un CAC 40 sous surveillance différenciée. La prime de risque souveraine pèse sur le sentiment de marché et affecte en priorité les valeurs financières, tandis que les grands groupes du luxe, de l'énergie ou de la santé, moins dépendants de la conjoncture domestique, y apparaissent nettement moins sensibles.
Un test grandeur nature pour les prochaines adjudications. Les émissions d'OAT longues prévues en septembre et octobre constituent le premier vrai test de la capacité de l'État français à placer sa dette dans de bonnes conditions aux niveaux de rendement actuels : le taux de couverture des adjudications, la qualité de la demande et la réaction du marché secondaire seront scrutés de près, tout comme le seront, en creux, les prochains rendez-vous électoraux.
Le calendrier des prochaines semaines s'annonce chargé : présentation du budget 2027 le 30 septembre, verdicts de DBRS et Scope le 18 septembre, puis de Moody's le 23 octobre et de S&P le 27 novembre. Autant d'échéances qui détermineront si la France se stabilise dans son nouveau régime de prime de risque, ou si le compte à rebours vers 2027 continue d'alimenter la défiance des marchés.
(Ajoutez ABC Bourse à vos sources préférées.)
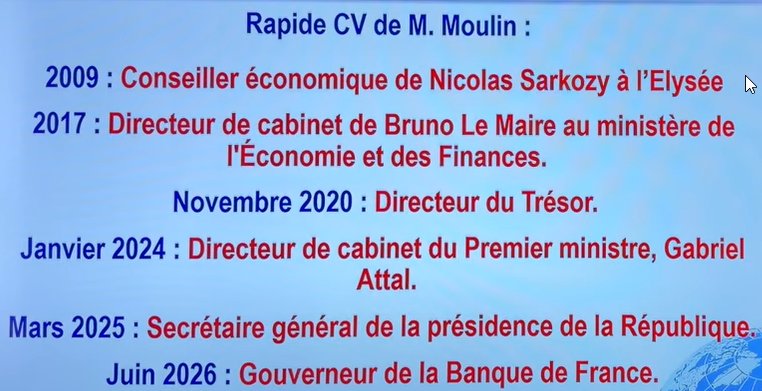
le cv du gouverneur explique peut être ce qu'il arrive aux taux !!
@ Moicmoi,
"Et la BCE ? Elle a racheté des dettes ... pays (dont la France). En imprimant de la monnaie-papier, adossée sur ... du vent ?
La BCE ..., en très bonne santé ? Ou en situation de faillite ? incapable de se financer, et surtout , de « garantir » ses pertes ?
Mais l’euro, lui...? C’est une soupe ... d’un mélange de différentes monnaies de pays ayant des économies très différentes, de modes de vie très différents, de politiques très différentes, de protections sociales très différentes,..... rien de commun ! (*)
Une aberration on ne peut plus absurde." (**)
Pourquoi toutes ces questions? Nos toutologues ont la réponse :
l'Euro, qui n'a d'ailleurs jamais été réétalonné depuis sa création - alors qu'il l'aurait dû ! - est LA monnaie commune. (*)
...
Très ! (**)
purée !!
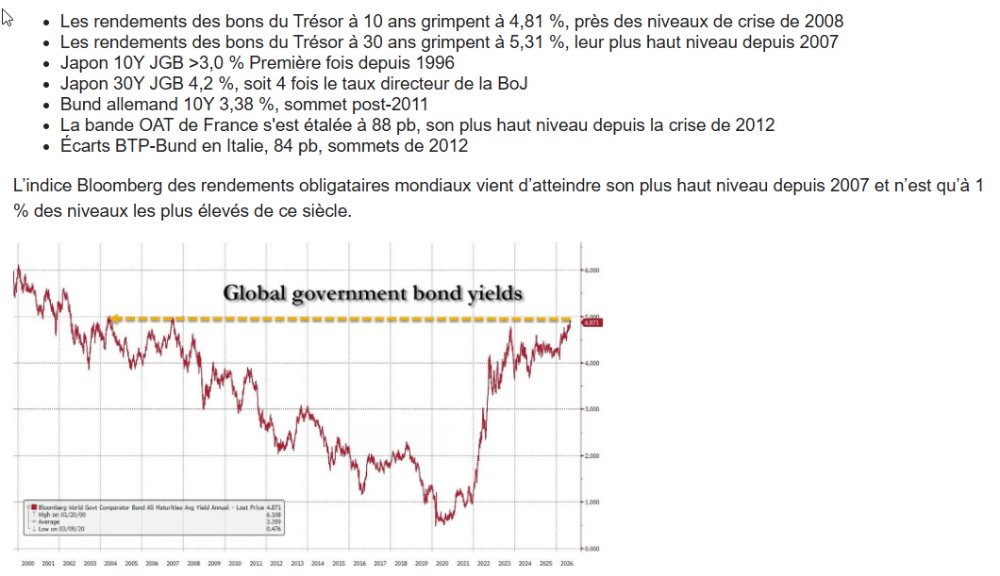
Au 8 septembre 2026, le rendement de l’OAT française à 30 ans est autour de 5,01 %. La clôture du 7 septembre était à 5,00 %, après 4,95 % le 4 septembre.
vers l'infini et au delà !!
article complet très intéressant avec des chtis graphiques comme on aime ici même si c'est pas rassurant sur l'avenir

Touco mon frère bonsoir.
Te sens-tu coupable pour Voltalia ?
Au fait est-ce que tu penses toujours que les emprunts à taux variables c'est génial ?
Comment expliques-tu que chaque fois que tu quittes une boîte elle est au bord du dépôt de bilan ?
On dit jamais 2 sans 3 tu en es la preuve vivante !🥺🥺🥺

fipuaa
« « Tout le monde se prépare au krach....
« Préparation à la crise » : les Pays-Bas retirent des milliards d'or ..//.. Environ 25 % des réserves d’or stockées à New York et à Ottawa ont été transférées à Londres au cours de l’été. » »
Contrairement à ce qu’affirment les « toutvabien ïste » , ça n’irait pas si bien que çà ?
Ou les pays s’inquièteraient pour rien , comme des poules mouillées ?
Quelle est la position de la France, le pays où tout va bien ?
Sans doute elle ne se sent non concernée car elle ne possède plus d’or, ou si elle en possède, l’or détenu est sous séquestre par le FMI ?
A la lecture de cet article, il apparaîtrait que les pays sont adossés à un stock d’or. Tiens donc ! Cela existe encore les réserves d’or ? On n’en parle pourtant pas beaucoup. A part comme matériau pour faire des smartphone et des ordinateurs.
Et la BCE ? Elle a racheté des dettes des divers pays de la zone euro (dont la France). En imprimant de la monnaie-papier, adossée sur ?.....du vent ?
La BCE est en bonne santé, en très bonne santé ? Ou en situation de faillite ? incapable de se financer, et surtout , de « garantir » ses pertes ?
Mais l’euro, lui, il est adossé à quoi ? C’est une soupe crée d’un mélange de différentes monnaies de pays ayant des économies très différentes, de modes de vie très différents, de politiques très différentes, de protections sociales très différentes,..... rien de commun !
Une aberration on ne peut plus absurde.
Oui, mais , se pose la question : quels sont les biens détenus ? Or ? Terrains ? Infrastrctures ? Quelles garanties peut-elle opposer à ses créanciers ?
Je ne me fais pas de souci pour la BCE : elle se servira dans les biens des pays-membres et des concitoyens.
Quand on n’a pas de sous, on en vole . C’est pas plus compliqué que ça.
C’est une vielle habitude de l’E.U. : se servir sur les biens des autres, sans même dire merci .
Oui, mais qu’adviendra t’il des ex monnaies nationales, le jour où l’E.U. explosera , ce qui est inéluctable ?
Comment et par qui seront indemnisés les pays empapaoutés ?
Une des raisons pour la France de sortir très urgemment de ce bourbier.
La France est en danger de mort. Chaque jour passé dans l’E.U. nous coûte 278 000 euros !
Tout le monde se prépare au krach....
« Préparation à la crise » : les Pays-Bas retirent des milliards d'or des États-Unis alors que Goldman met en garde contre un « risque de concentration géographique »
La banque centrale des Pays-Bas a transféré près de 90 tonnes de lingots d'or des États-Unis et du Canada vers la Grande-Bretagne, dans un contexte d'inquiétudes croissantes de « troubles géopolitiques croissants », selon CNBC.
« Avec cette relocalisation, nous avons amélioré la négociabilité de nos réserves d’or. « Nous espérons que nous n'aurons jamais besoin de les utiliser, mais nous devons renforcer notre résilience et notre préparation », a déclaré le gouverneur de la DNB, Olaf Sleijpen, à propos de ce développement.
Environ 25 % des réserves d’or stockées à New York et à Ottawa ont été transférées à Londres au cours de l’été.
ça ferait 140 milliards de dollars ce qui est déjà une somme sensible et évidemment perçue comme un deuxième domino après les ventes chinoises!
c'est une décision très très intéressante car vendre des obligations long terme qui avaient un taux de 3 ou 4 personne en veut et le nominal s'effondre et la perte explose lors de la vente !
si un fond pense que c'est une bonne stratégie ça veut dire beaucoup de choses!

le déficit budgétaire est déjà prévu à 6 % au lieu de 5 !! Les taux vont continuer d'exploser et le premier poste du budget sera les intérêts de la dette : topgun aura la légion d'honneur c'est sûr cette fois !
c'est donc un nouveau record en cette année 2026 on pulvérise tout mais on fera mieux en 2027 quand les factures cachée pour la campagne sortiront du chapeau

On peut viser les 4.5% avant la fin de l'année....Les marchés actions devraient subir le contrecoup de cette violente baisse....
moi je prie pour que ça accélère car on va faire défaut et l'UE va enfin disparaitre ce qui sera déjà un bon début

la France emprunte à 4.27%, c'est du niveau de la crise de 2008, c'est au dessus de la Grèce !
non aucun accord avec les US !
la Chine s'en débarrasse lentement pour ne pas provoquer une vague panique qui lui serait aussi fatale!
La Chine continue de se débarrasser de ses Bonds régulièrement notamment les émissions qui ne "rapportent "pas grand chose...Elle en reprend quelques miettes quand les taux redeviennent attractifs, mais en solde les sorties restent plus élevées que les entrées.
Cela dit, et je pense que cela doit relever d'un accord avec les USA, elle le fait de manière à ne pas déséquilibrer les marchés, ni peser trop fort sur le Dollar, ce qui serait aussi contraire à ses intérêts.
En l'absence de la Chine, ce sont les japonais surtout qui sont fortement sollicités et "mis à contribution", ce qui ne ravit pas du tout nos amis nippons.....qui en plus subissent des droits de douane et sont "obligés" de s'armer auprès des USA.
la demande étrangère des BDT US baisse, la confiance s'érode petit à petit, le 30 ans est à 5.2%
la Chine n'a t-elle pas compris que détenir de la monnaie de singe est un danger? Ne s'en débarrasse t-elle pas? Ne l'échange t-elle pas contre de l'or?
@ Dubaisan ,
" Pour le remboursement, ils feront comme d'habitude: Organiser une bonne crise financière pour "dévaluer" leur Dollar... "
Et faire chuter pour une Nième fois les actions et l'inflation mondiales... Pas glop ! 