
 Premium


La VAD n’a jamais été un problème sur Euronext tant qu’elle restait mobile et capable de se couvrir.
Le vrai risque est apparu au moment où le squatage s’est installé : les positions sont figées, la liquidité est trop faible et les carnets trop fins pour permettre un rachat propre.
Depuis ce moment-là, la VAD n’est plus une stratégie, c’est une impasse.
Et le jour où elle devra déboucler, le mouvement sera violent sur toutes les valeurs concernées.......
La valorisation d’Atos est devenue totalement ridicule au regard de ses fondamentaux....
Je viens de découvrir cette vidéo, qui est un peu datée. Néanmoins, avant la publication du S1, elle nous permettra sans doute de mieux comprendre certains points. Qu’en pensez‑vous ?
https://youtu.be/hEbhX3G7T3g?is=c4_T4ZWF4fmiQwLG
Effectivement, un lapsus s’est glissé : il fallait lire “après recapitalisation” et non l’inverse.
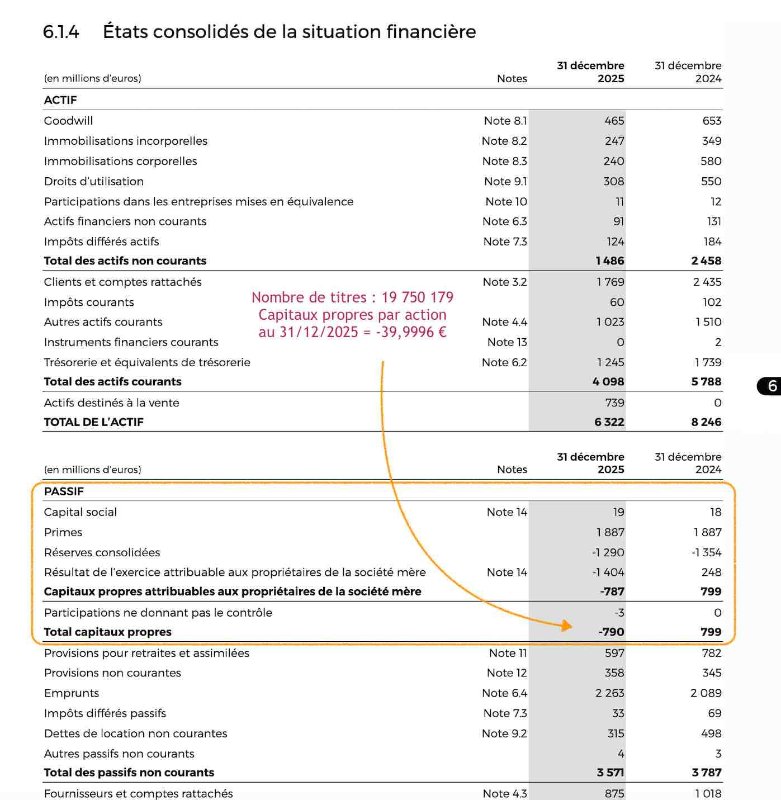
D’ailleurs, dans toute la démonstration qui suit, j’ai bien utilisé le bon chiffre IFRS, celui que vous avez rappelé : –790 M€ de capitaux propres consolidés fin 2025.
À partir de ce chiffre, le calcul des capitaux propres fin 2026 reste exactement le même :
Capitaux propres 2026 = –790 M€ + pertes 2026 – profits – reprises sur provisions + recapitalisation 2026.

Je note : "Merci pour la publication du bilan : il confirme bien que la perte IFRS consolidée est de –790 M€.
C’est exactement ce que je dis depuis le début. "
HORS vous avez écrit au dessous : "• Capitaux propres 2025 : –790 M€ (avant recapitalisation) "
C'est donc loin d'être la même chose…
Désolé, le bus s'en va et … moi aussi
: (
Merci pour la publication du bilan : il confirme bien que la perte IFRS consolidée est de –790 M€.
C’est exactement ce que je dis depuis le début.
À partir de ce chiffre, le calcul des capitaux propres fin 2026 ne peut se faire qu’en IFRS, selon la formule suivante :
Capitaux propres 2026 = –790 M€ + pertes 2026 – profits – reprises sur provisions.
C’est la seule méthode correcte pour évaluer l’évolution des capitaux propres, car elle repose sur la masse consolidée IFRS, et non sur des ratios par action déformés par le regroupement, l’AK et les BSA.
Je conteste donc fermement le chiffre de 966 M€ avancé, qui ne correspond à aucun manque comptable IFRS, mais à un simple artefact de calcul basé sur un ratio par action instable.
Peu m'importe que vous refusiez de voir les choses…
Je vous joins une copie du bilan 2025, publié en page 351
https://www.atosgroup.com/sites/default/files/uploads/2026-03-13/ato-urd-2025-fr-mel-digitally-accessible.pdf
Il est clairement établi que les capitaux propres sont négatifs : que vous cherchiez à triturer les chiffres pour vous donner une raison de suivre cette bouse, c'est votre problème.
Mais arrêtez si vous plait cette négation absurde d'évidences comptables…
Quant à considérer les réserves consolidées comme capital sonnant et trébuchant, c'est parfaitement erroné : le but de réserves est provisionner de l'argent pour éponger tout un tas de litiges, d'opérations comptables et autres dépréciations plus ou moins connues…
( voir définition des réserves et provisions à ce sujet )
Expliquez nous donc pourquoi les ânes à listes et les agences de notations ne prennent pas en compte ce chiffre parfaitement exact de - 790 md'€ ?
Tout simplement et probablement parce qu'il faut sauver le soldat Atos à tout prix …
Et on est même prêt à raconter de la bouse en tube pour cela.
Voilà j'ai fait le tour de la question : je descend ici, c'est mon arrêt de bus…
Les 966 M€ ne sont pas un “manque” comptable : c’est juste la multiplication d’un ratio par action faussé par le nombre d’actions.
Ce ratio n’a aucune valeur IFRS, car il a été déformé par le regroupement, l’augmentation de capital et l’exercice des BSA.
Le vrai manque comptable est celui du bilan IFRS 2025 : –790 M€.
Ce chiffre inclut déjà toutes les provisions passées.
Le niveau des capitaux propres en 2026 dépendra uniquement de :
+ pertes 2026,
– profits 2026,
– reprises sur provisions,
et des éventuelles dépréciations.
Autrement dit :
Capitaux propres 2026 = –790 M€ + pertes 2026 – profits – reprises sur provisions.
C’est la seule formule correcte.
Les ratios par action ne permettent pas d’évaluer les capitaux propres, et ne peuvent pas servir à calculer un “manque” de 966 M€.
Je ne trouve pas très constructif de produire des certitudes fausses qui tournent en rond et à la récitation de mantras…
Je note : "Les “–40,54 € par action” ne sont pas les capitaux propres IFRS du bilan 2025, mais un simple ratio par action, mécaniquement déformé par le regroupement 1/10 000 et l’augmentation de capital."
Non. Je vous ai démontré que c'est en partie faux.
Je ne comprends pas votre obsession des chiffres IFRS, mais encore des agences de notation : cela vous amène à refuser de constater que les comptes de bilan conduisent à observer un lourd déficit de capitaux propres .
Ce que l'on calcule proportionnellement par action découle des chiffres du bilan et du compte d'exploitation en IFRS.
Dont c'est aussi de l'IFRS, mais réparti par action : c'est ce qui s'appelle de la comptabilité analytique…
Les 966 M€, c'est qu'il manquera fin 2026 pour avoir une valeur d'actifs nets à ZERO.
Ce qui veut qu'actuellement si vous achetez le titre Atos : absolument rien ne vous appartient, pas même de quoi faire un tartine avec cette plaquette de beurre. Au cours actuel de 28,68 € , c'est tout de même grave que rien n'appartient au final à l'actionnaire : il n'est qu'une marionnette du système financier actuel en place, destiné à restaurer un peu de crédibilité financière de cette épave en convalescence.
Ce sont donc les créanciers qui ont toujours la main et les fournisseur de dettes : bref, le destin de cette entreprise est très loin d'être sous contrôle de ses équipes de direction et ce qui dit encore qu'on navigue à vue près des côtes à la merci de sombrer au moindre récif accroché qui créera une voir d'eau…
Je note : "Enfin, le “juste prix de la plaquette de beurre” ne se résume pas à la division des capitaux propres par le nombre d’actions. C’est une vision purement comptable, pas une vision financière. "
Je crois que vous trompez lourdement : quand vous achetez votre plaquette de beurre, vous ne regardez pas la compta de l'exploitation agricole qui produit le lait, ni celle de la laiterie.
Par contre, il vous importe de comprendre le prix de cette plaquette pour estimer si vous l'achetez ou pas, et pour cela, il faut bien à moment comme cela est décomposé sur les packaging de marque "C'est qui le patron?" comprendre comme se forme le prix.
C'est une notion essentiel aussi pour le prix d'une action…
Les “–40,54 € par action” ne sont pas les capitaux propres IFRS du bilan 2025, mais un simple ratio par action, mécaniquement déformé par le regroupement 1/10 000 et l’augmentation de capital.
Le bilan IFRS consolidé 2025 affiche –790 M€, et c’est ce chiffre que les agences de notation utilisent. Les ratios par action ne sont donc pas exploitables avant 2026, puisque le nombre d’actions a été modifié plusieurs fois.
Le bilan d’ouverture 2026 est bien la copie du bilan de clôture 2025, mais il contient les capitaux propres IFRS, pas les ratios par action. Construire un raisonnement sur un ratio faussé conduit à des conclusions erronées, comme le calcul “il manque 966 M€”.
Pour analyser Atos, il faut s’appuyer sur les comptes IFRS consolidés, et non sur des divisions par action mathématiquement déformées par les opérations de 2025. De même, le S1 2026 n’a pas vocation à “combler un ratio par action”, mais à améliorer les capitaux propres IFRS, ce que les agences ont validé : dette 1L totalement remboursée, liquidité brute et cash en hausse.
Enfin, le “juste prix de la plaquette de beurre” ne se résume pas à la division des capitaux propres par le nombre d’actions. C’est une vision purement comptable, pas une vision financière. La valeur d’une action dépend notamment :
du cash-flow futur,
du risque,
de la structure de dette,
du plan stratégique,
des perspectives sectorielles,
et des flux de marché (quants, algos).
Le cours reflète donc davantage les flux que la seule réalité fondamentale.
Conclusion : votre raisonnement serait cohérent si “–40,54 € par action” était un chiffre IFRS. Mais ce n’est pas le cas : vous construisez un raisonnement solide… sur une donnée fausse.
Je ne vous comprends pas…
Je vous explique que votre considération vis à vis des actifs nets 2025 est parfaitement fausse, puisque ce sont des capitaux propres issue du bilan du 31 décembre 2025 et donc post recapitalisation.
Pour information encore, le 1er janvier 2026, on démarre avec le bilan d'ouverture qui est l'exacte photo comptable du bilan de cloture du 31 décembre 2025. Je vois donc pas comment juste avec le S1/ 2026 on pourrait espérer combler un déficit de capitaux de plus de -41 € par titre.
D'autre part, que vous observiez les fondamentaux du point de vue de l'ensemble des masses, ou du point de vue de leur répartition par titre : ça reste des fondamentaux…
Enfin, la manière la plus juste pour estimer le juste prix de la plaquette de beurre que vous convoitez reste de diviser les totaux par le nombre de titre ( comptabilité analytique) : on a alors la photo exacte des choses puisque le nombre de titre au capital est très important dans la division des choses…
Je crois qu'il vous échappe certaines notions importantes qui doivent être mises en rapport pour estimer un niveau de cours, une possibilité d'achat ou non… Et il en va de même pour prendre ses décisions de cessions de titres.
C'est dommage encore de refuser de voir que les actifs nets 2025 et 2026, sont et seront négatifs de beaucoup. Il est prévu pour 2026 un exercice en déficit net, mais encore diverses opérations qui alourdiront la perte en actifs nets de l'ordre de -7,4 € pour les porter à -48,95 € par titre.
Il est donc parfaitement illusoire d'espérer une remontada avec de tels chiffres et de tels écarts entre la subjectivité (spéculation) et la réalité ( le juste prix de plaquette de beurre)…
Désolé de vous décevoir, mais l'année 2026 semble déjà pliée…
Et ça confirme bien que même regroupée une bouse reste une bouse dans la plupart des cas…
Bonjour,
Merci d’avoir partagé votre position.
Pour ma part, je ne la partage pas, mais c’est tout à fait normal : chacun analyse les chiffres à sa manière et investit où il le souhaite.
Bonne journée
Vous faites aussi des erreurs encore ici …
…Qui manque de rigueur, en déduit des choses fausses, c'est comme les graphes d'analyse technique…
Je lis au dessous :
Les vrais chiffres IFRS publiés (et audités) sont les suivants :
• Capitaux propres 2021 : 4 444 M€
• Capitaux propres 2022 : 3 799 M€
• Capitaux propres 2023 : 61 M€
• Capitaux propres 2024 : 799 M€
• Capitaux propres 2025 : –790 M€ (avant recapitalisation)
Ce sont des milliards, pas des euros par action. Et ce sont eux que les agences de notation utilisent dans leur grille d’évaluation. "
Par convention,
• millions d'euros s'écrit : md'€
• milliards d'euros s'écrit : M€
Mais souvent, c'est tout mélangé, ce qui complique la lecture de celui qui ne connait pas les ordres de grandeur des chiffres comptables de l'entreprise.
Vous vous trompez donc : les chiffres donnés sont en millions d'euros et comme ce sont des chiffres de clôture de bilan au 31 décembre de l'an, pour 2025 , la recapitalisation est incluse.
En milliards, il convient de lire :
• Capitaux propres 2021 : 4,444 M€ (au 31 décembre 2021)
• Capitaux propres 2022 : 3,799 M€ (au 31 décembre 2022)
• Capitaux propres 2023 : 0,061 M€ (au 31 décembre 2023)
• Capitaux propres 2024 : 0, 799 M€ (au 31 décembre 2024)
• Capitaux propres 2025 : –0,790 M€ (après recapitalisation !!! et au 31 décembre 2025)
Personnellement, je me fous de trajectoire actuelle d'Atos : elle est rayée des mes listes pour un long moment.
Vu la valeur d'actifs nets et l'écart avec la cotation : c'est une valeur à éviter (point).
Comme j'aime bien débattre sur la valeur des choses, je vous donne le change pour l'échange sur le forum : mais je n'ai pas l'intention de suivre ce que je considère aujourd'hui comme une grosse "bouse" ( eu égards à son prix regroupé par 10 000 après diarrhée de recapitalisation).
Quand le dentifrice est sorti du tube et qu'il finit sur les godasses, il ne peut plus y retourner… dans le tube.
Il existe aussi des écritures comptables que j’adore, comme les “reprises sur provisions”, qui peuvent modifier fortement un résultat.
Et souvent, c’est justement dans les années de stabilisation qu’elles sont passées.
Le –40,54 € par action vient aussi des dépréciations comptables et des retraitements liés au regroupement et à l’AK.
Vous pouvez utiliser ces chiffres si vous le souhaitez, chacun a sa méthode.
De mon côté, je préfère m’appuyer sur les comptes IFRS consolidés et attendre le bilan 2026, qui sera le premier vraiment cohérent.
Et on aura déjà une première lecture au S1, le 30/07.....
Concernant les actifs nets d'Atos…
Je note : "Les ratios avant 2026 sont faussés par le regroupement et l’AK, donc inutile d’en tirer des conclusions."
Non, c'est avoir de œillères que de refuser de considérer que nous sommes dans un continuum comptable : la vie de l'entreprise ne s'est arrêté à aucun moment depuis sa création…
Il faut donc prendre les chiffres tels qu'ils viennent à vous en cherchant à les comprendre, c'est essentiel pour se faire son idée.
Vous ne pouvez pas prendre comme le font certains analystes que les chiffres qui vous arrangent et laisser ceux qui déplaisent, parce que mauvais :
• L'AK a bien eu lieu
• Le regroupement également
• Les dépréciations aussi et la perte nette 2025 a été publié : elle est officielle et imputable pour fraction dédiée à caque titre du capital, regroupé ou non …
Pour information dans votre raisonnement, vous oubliez le résultat net 2025 négatif à hauteur à -1 264 md'€ et les dépréciations, les cessions en perte qui ont déshabillés les actifs du bilan. Cela a pour conséquence de détruire du capital dans les mêmes proportions.
L'ensemble produit un joli "strike" de quilles encore debout au passif en abattant une très partie partie des quilles de la recapitalisation.
Pour votre gouverne encore, faut chercher les chiffres au bon endroit : très peu de sites boursiers donnent les valeurs d'actifs, et personnellement, je m'en sert depuis plusieurs années pour gérer mon investissement.
Regroupés ou pas, ils sont un moyen assez fiable d'avoir la valeur comptable de la plaquette de beurre que l'on détient en magasin
Ajoutons que sur ZB, certaines valeurs ont des valeurs réévaluées au cours de l'année en fonction de l'actualité du titre. Et que chez Y'ahoo Fi'nance, on a la valeur comptable retenue dans la dernière publication comptable de bilan
https:// fr.finance.yahoo.com/quote/ATO.PA/key-statistics/
Et donc chez Y'ahoo Fi'nance, Valeur comptable par action (dern. trim. au 31/12/2025) = - 40,54 €
C'est donc beaucoup plus juste que vos chiffres périmés par l'actualité comptable et le blablatage des médias et des écuries d'ânes à listes.
Vous avez en gros la preuve que ce vous observez et qui vous tient de support de raisonnement, est biaisé et parfaitement faux.<
La valeur d'actifs nets ( = comptable ) de - 40,54 € par action, c'est le bilan d'ATOS au 31/12/2025 qui le dit : et malheureusement, aucun des joueurs de bonneto boursier ne vous en parle…
Une remarque encore :
Gagner du temps concernant l'évolution des conseils données par les écuries est un bon moyen d'évacuer à bon prix ce qui reste sur les bras et dans les étagères, en limitant les pertes.
Développez votre esprit critique et ne gobez pas tout crû ce que l'on vous dit.
Une pièce de monnaie a 2 faces :
• Coté pile : ce qu'on donne à voir ( = la face claire)
• Coté face : ce qu'on ne voit pas quand la pièce est présenté coté pile ( = la face sombre )
Il est toujours important dans beaucoup de domaines de chercher ce qu'il a voir et comprendre dans les faces sombres. Souvent, on cherche à cacher des éléments importants et à les mettre sous le tapis propret de présentation haut en couleur…
Bonne soirée…
Merci pour le partage de votre expérience, je comprends que le dossier Atos/Worldline ait été difficile pour beaucoup d’actionnaires.
Pour ma part, j’avais vendu mes Worldline après l’intégration d’Ingenico, autour de 45 €, ce qui m’a permis d’éviter l’essentiel de la baisse.
Je ne me suis repositionnée que récemment, donc je ne suis qu’en légère moins‑value.
Bonne soirée à vous.
( suite du précédent "résumé" concernant la chute d'ATOS )
Il faut encore ajouter qu' en 2019, Atos a distribué 2 titres Worldline pour 5 titres Atos détenus.
L'actionnaire ( dont les salariés ) était content d'autant que les titres ont fini par grimper.
Mais hélas, Worldline a connu aussi dernièrement les foudres boursières d'un destin tragique qui s'est terminé en 2026 par une dilution massive de recapitalisation, suivi là aussi d'un regroupement de titres :
17/03/2026 Augmentation de capital Modalités de l'offre : 6 actions nouvelles pour 1 DPS
15/06/2026 Regroupement d'actions Regroupement 1 pour 40
Là encore, le sulfureux cocktail "Endettement / Sur évaluation des actifs" a fait ses bases œuvres comme en témoignent les dépréciations massives passées sur les comptes annuels 2025.
Ainsi, un actionnaire qui détenait 40 titres qui ont valu jusqu'à 3 369,52 € au total en juillet 2021, se retrouve actuellement un unique titre regroupé, coté 10,20 € ce jour.
Au final, l'actionnaire d'ATOS qui n'a pas vendu, finit 3 fois ruiné et lessivé :
• Avec Atos : voir au dessous
• Avec Worldline : voir au dessus
• Avec sa perte nette qu'il ne peut même espérer imputer à des plus values de cession dans son imposition…
Voilà,… Va falloir que beaucoup d'eau passe sous les ponts pour oublier.
Ça fait beaucoup de raisons pour ne plus toucher à ce que j'appelle les "stupéfiants boursiers"
NB : J'ai aussi perdu de l'argent sur Worldline dernièrement, espérant du mieux, mais grâce à la diversification de mes investissements, j'ai considérablement limité mes pertes à laquelle vient se déduire une cession de titres distribuées en plus value nette.
Message complété le 22/07/2026 18:34:30 par son auteur.
CORRECTION : lire … "Au final, l'actionnaire SALARIE d'ATOS qui n'a pas vendu, finit 3 fois ruiné et lessivé : "
Le seul bilan vraiment cohérent sera celui de 2026.
Les ratios avant 2026 sont faussés par le regroupement et l’AK, donc inutile d’en tirer des conclusions.
Re Bonjour,@garsd1
Merci pour votre précision, j’avais effectivement compris que vous aviez été salarié, mais je prends note que ce n’est pas le cas.
Je comprends votre analyse historique du dossier, mais il y a un point technique essentiel : les chiffres que vous citez concernant les “actifs nets” ou les “capitaux propres par action” proviennent de ratios par action retraités automatiquement après :
• le regroupement 1 pour 10 000,
l’augmentation de capital massive,
• le changement de périmètre.
Ces retraitements produisent des valeurs arithmétiques, mais pas des valeurs comptables IFRS. C’est pour cela que vous obtenez des “–48,95 € par action” ou des rentabilités négatives : ce sont des ratios mécaniquement déformés, pas les capitaux propres réels.
Les vrais chiffres IFRS publiés (et audités) sont les suivants :
• Capitaux propres 2021 : 4 444 M€
• Capitaux propres 2022 : 3 799 M€
• Capitaux propres 2023 : 61 M€
• Capitaux propres 2024 : 799 M€
• Capitaux propres 2025 : –790 M€ (avant recapitalisation)
Ce sont des milliards, pas des euros par action. Et ce sont eux que les agences de notation utilisent dans leur grille d’évaluation.
Fitch, S&P et Moody’s ne se basent jamais sur les ratios par action de Crédit Agricle ou Zonebourse.
Leur analyse repose sur :
• les capitaux propres consolidés IFRS,
• la structure de dette,
• la liquidité,
• le cash-flow,
• le plan de refinancement post‑Genesis1.
Je comprends que les ratios par action puissent donner une impression de “trou dans la raquette”, mais ce n’est pas ce que reflètent les comptes IFRS ni les validations des agences.
Pour ma part, je préfère m’appuyer sur les bilans consolidés, les données financières post‑Genesis1 et les validations des agences de notation, plutôt que sur des ratios par action mathématiquement faussés par les opérations de 2025.
L’entreprise de 2026 n’a plus grand-chose à voir avec celle de 2021–2022, et je pense qu’il faut analyser la situation actuelle avec les bons indicateurs.