
 Premium


J’ai terminé le quota prévu pour ma ligne LT sur Atos.
Si le titre devait corriger, je traiterai la baisse en trading pour optimiser le PRU économique.

Rollier1
19/08/2026 08:31:19
27,68€ à surveiller 🧐
————————-
27,68€ percés mais pas coulés (on clôture au-dessus)
Vigilance accrue ⚠️ à la cassure.
Remonter le stop me semble être de bon sens 🤔
————————
« …sur 12 mois, le titre est passé de 27,68 à 63,24… »
J’aurais plutôt écrit « sur 12 mois, le titre est passé de 63,24 à 27,68 » 😇
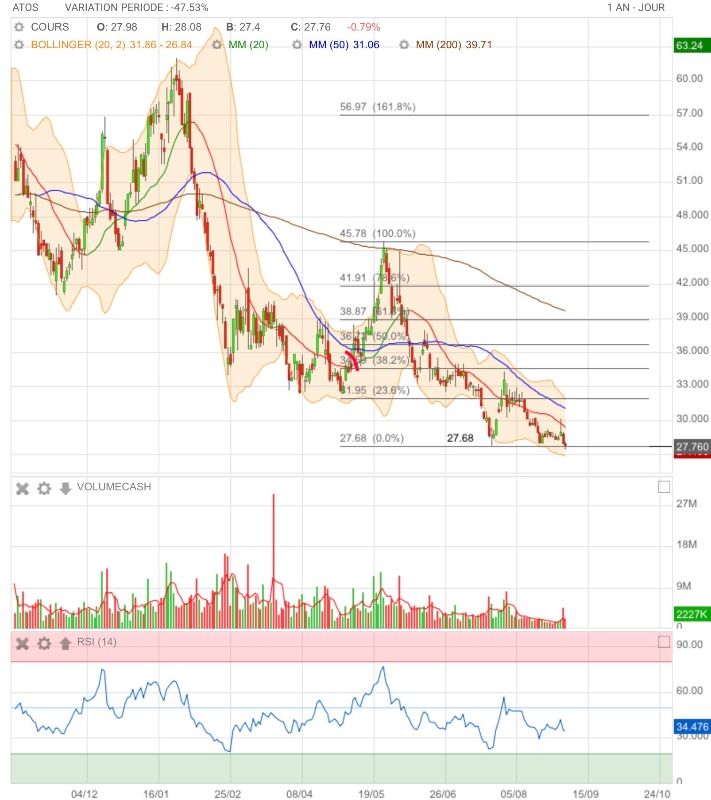
La baisse depuis le 26 janvier ne dit pas grand‑chose : sur 12 mois, le titre est passé de 27,68 à 63,24, preuve d’une volatilité directionnelle, pas d’un biais baissier structurel.
Les fondamentaux se sont améliorés, et la dynamique actuelle vient surtout des quants, qui gagnent aussi bien en phase haussière qu’en phase baissière. Leur job, c’est la volatilité, pas la tendance.

En gros, ça tartine à la baisse depuis le 26 Janvier 2026 : hors tentative de rebond, on reste sur un biais descendant marqué…
-44,71% depuis le 1er janvier 2026.
Voléon déclare une VAD à 0,60…
Le kamikaz a déjà mis son bandeau, retiré la goupille et demandé qu’on lui garde une place au cimetière des shorts.
Les acronymes sont interdits au Scrabble… heureusement pour nous.
Parce qu’entre ATOS, WLN, PSA, HPC, EBITDA, DCF et compagnie, on serait déjà K.O avant même de poser la première lettre.
À ce rythme‑là, le seul mot qu’on arriverait à placer, c’est “UP”… et encore, seulement quand Atos ou WLN veulent bien nous faire un sourire 😉
Les acronymes sont interdits au Scrabble. De quoi nous mettre K.O. 🤫
Oui je comprends… avec tous ces acronymes, on finit par se demander si on parle finance ou si on joue au Scrabble. Entre le CAC qui peut être un indice, un chiffre d’affaires ou un coût marketing, le PPA qui change de personnalité selon le secteur, et le DCF qui n’est pas toujours le même DCF… franchement, il ne manque plus que quelqu’un nous invente un PSA qui veut dire “Pas Simple À suivre 😉
PSA, c’est le plan de sauvegarde accéléré.
Donc si Atos en sort, tous les ETF pourront à nouveau rentrer dans le titre, ce qui changerait complètement la dynamique de flux
Bon… pour d’autres achats c’est raté, et si P. Salle annonce la sortie de PSA, on risque d’avoir une vraie décompression du titre.
Certains parlent déjà d’un mouvement violent vers les 70, mais on verra bien.
Merci. J’ai été servie hier 28.02 et j’ai placé aujourd’hui à 27,7.
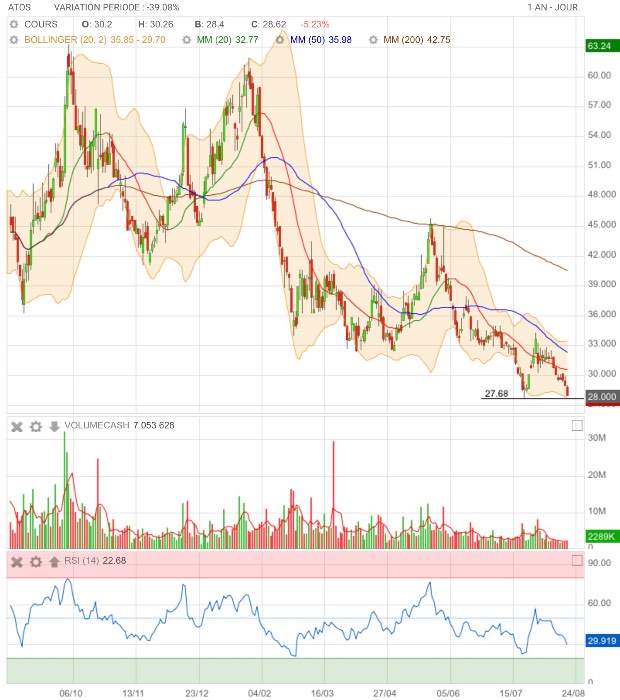

Oui il vaut mieux rester à l’écart. La compilation des chiffres n’annonce rien de bon.
Vous avez raison de préciser la recommandation d’Investir dans le numéro du 18 juillet.
De mon côté, je reconnais que c’était une interprétation : j’avais mis en perspective leur prudence avec les avis très positifs des agences de notation (Fitch, S&P, Moody’s) publiés juste avant la levée obligataire.
Ces agences sont bien plus sérieuses qu’Investir, et leurs analyses étaient plutôt encourageantes :
• refinancement sécurisé,
• dette 1L totalement remboursée,
• structure financière assainie,
• liquidité brute et cash en hausse.
C’est pour cela que j’avais compris la phrase « perspectives de redressement trop incertaines » comme une demande de visibilité supplémentaire, en attendant le S1, plutôt qu’une mise à l’écart définitive.
Le principal problème vient encore de la valeur d'actifs pour la période 2024 / 2028.
( voir onglet "finance" sur la fiche société de ZB)
Il suffit de comparer le cours actuel par rapport à la valeur estimé des actifs 2025 ou 2026 pour constater que c'est quasi impossible que les choses restent en l'état…
Pour donner un ordre d'idée du problème, la valeur d'actifs nets regroupés de 2022 était de 342 819 €, et on passe à fin 2025 à -41,55 €, ce après les opérations récentes au capital.
Ça veut donc dire que les tentatives de consolidations de capitaux propres de l'entreprise sont insuffisantes puisque négatifs, mais encore que ce point de vue, on reste largement surcoté au cours actuel.
Personnellement, je ne vois trop comment on pourra échapper à une nouvelle AK pour reconstituer les fonds propres…
Mais la solution à trouver qui serait retenue peut s'avérer pire encore…
Bref, rester à l'écart est une sage décision en dépit des ânes à listes qui s'agitent et qui se gardent bien de parler de ce gros point noir comptable.
Je pense qu'actuellement on a aussi affaire à des refileurs de patate chaude qui brule les doigts car la baisse continue du niveau de cours engendre des pertes sévères…

Graphiquement Atos arrive sur un support peut être un rebond bientôt les résultats .....
à vous de voir

Je note de votre part : "Concernant Atos, la recommandation d’Investir n’est pas “rester à l’écart”, mais attendre la publication du S1 avant de se positionner. C’est une logique de visibilité, pas une mise à l’écart."
Vos informations ne sont pas à jour, dans le dernier numéro du 18 juillet 2026, il est noté en page 04 et en page 24 "Panorama des conseils" : rester à l'écart.
La raison principale invoquée est : "Les perspectives de redressement demeurent à ce stade, trop incertaines (voir page 4)
Il est aussi précisé que : Le premier trimestre 2026 a été marqué par un premier accroc sur le plan de marche avec une activité légèrement moins dynamique qu'escompté, Atos, évoquant un "environnement macro-économique volatil [ qui ] influence le rythme de décision des clients".