
 Premium



Faudrait commencer par lire correctement ce que j'ai écrit : c'est la moindre de choses…

Le prix du Brent est effectivement un des paramètres fondamentaux de contexte des études de valorisation de cette entreprise.
La rupture transitoire de la connexion boursière habituellement reconnue entre ces deux cours (cf Brent +20% de 70 à 84$ vs VIRI -10% de 125 à 113€) avait amené à une décote de -33% pour l’action Viridien ... Le prix de gros en clôture vendredi était le but de guerre ... 260kt ... 109,1€ ... Artiste !
... sauf qu'il n'y a pas eu de rachat de vad ni hier ... ni depuis la transaction discount prix de gros ... 262kt à 109,1€ ...
cf https ://bdif.amf-france. org/fr?societes=RS00001780_VIRIDIEN&typesInformation=VAD
La hausse soudaine du pétrole prend à contre-pied la VAD sur Veridien : Plus de bénéfices pétroliers, c'est plus d'argent à investir dans développement et l'optimisation des ressources en actifs pétroliers…
Bcp de pp en pv sur ce papier ... C'est ça la volatilité ... Trading range ... Phase de ramassage/réduction du flottant...
Pour le FCF libre on prévoit +180 M$ en 2026. Idem 2023 et 2024.
2025 exceptionnel … +285 M$ !
Le cours n'a pas a être décu de FCF libre "de croisière" alors qu'il n'avait à coup très certain jamais pricé les +285 M$ exceptionnels !
Au cours actuel de 109€
FCF libre référent = +180 M$ / VE = 10%
FCFnet 2026 > 0 augmente la valeur VE et baisse le taux d'actualisation des FCFlibre.
Si le marché anticipe le résultat prévu dans 10 mois de +100 M$ de cash (FCFnet 2026) ça fait +12€/action avec 1% de moins de taux d'actualisation soit +23€ de plus par action.
12 + 23 = +35€ le pricing de l'anticipation à 10 mois...
C'est mécanique !
Le reste ... Histoires à pp !

Bonjour,
Est-ce que c'est bon signe pour la suite d'après vous? Personnellement, je ne comprends pas cette baisse, ce n'est pas rationnel... Les résultats sont très bon et vont normalement continuer à l'être.
Bref, je reste malgré tout confiant, j'espère revoir les 130€ rapidement (et pourquoi pas les 160 d'ici fin S1?).
N'étant pas un AS de l'analyse technique, preneur de vos avis sur l'orientation du titre ;).
Bonne soirée,
Rom

le bon résultat était pricé donc !
la volonté de la boite à désendetter va t-elle faire le bonheur des bulls?
Attendons déjà la cloute hebdo et mensuelle de demain
Bien voir le double effet du rachat de dette :
À VE constante la CB augmente autant que la DN baisse : c’est le premier effet.
Mais il y a encore un autre effet puisque la VE est une actualisation d’un FCF_libre choisi constant et que ce taux d’actualisation diminue quand la structure du passif devient moins risquée (du fait que la Dette Nette baisse).
La VE augmente donc aussi ! C’est le deuxième effet induit sur la CB par le rachat de dette.
Application numérique :
Le taux d'actualisation du FCF_libre référent +200 M$ est aujourd'hui de 13%.
Fin 2026 un dérisquage de la structure du passif,n'exigerait plus que 12% en priçant 15€ de plus par action.
la logique s'il y en a une en bourse voudrait ne pas jouer les résultats donc vendre avant.....

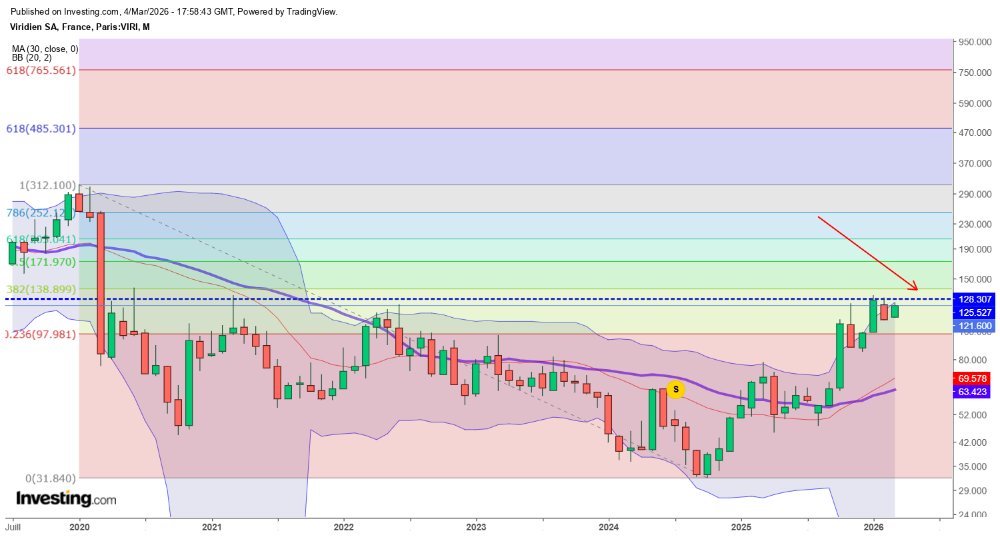
Le marché attend une prochaine publication de résultats (et de prévisions) comme signal d'entrer dans le gap [130 - 200] de mars 2020

les étapes potentielles à la hausse en mensuel ici
en ce moment le cours cherche à passer cette satanée résistance , le mois n'est pas fini attendons...

La configuration technique est dite en "tendance haussière" (ie ADX fort et croissant pour toutes les ut du 2 jours au mensuel). Ce qui est effectivement "excellent" 
L'ut jour s'est mise en range depuis le 4 février, avec le marché à l'entrée du "gap covid" [130€ - 200€] de mars 2020.
on devrait filer vers 143, on verra mais la config est excellente


