 Premium


Le 24/09, la comm' de TRI disait :
"Trigano reste néanmoins prudent face à l'attentisme des consommateurs".
Le projet de loi de finances actuel du gvt, avec toujours plus de taxes - exceptionnelles ou non -, les ponctions suppl sur les retraites, la hausse du baril, etc, va-t-il dans le bon sens?... Surtout avec une dette que l'IRPP seul ne suffit pas à combler pour 2027.
Vivre appauvri dans un camping-car, une 'tiny house', ou un bungalow, faute de pouvoir se payer une résidence ppale correcte par manque de pouvoir d'achat est-elle une 'dynamique' suffisante pour une majorité de Français ou non?
Faudrait demander l'avis d'Anjou49 pour avoir une idée. 

Trigano porté par la bonne dynamique des camping-cars
Trigano a vu son CA progresser de 3,8% à 3,8 mds € sur l'exercice 2025-2026, soutenu par la bonne dynamique des camping-cars et des caravanes.
Par Jonathan Nahmany, le 23/09/2026 à 18:20- Zonebourse.com
Les livraisons de camping-cars aux réseaux de distribution ont augmenté de près de 7% en volume, à la faveur d'une demande bien orientée dans la plupart des pays européens. Le CA de l'activité a ainsi progressé de 4,2%, à 2,88 mds €. Les ventes de caravanes ont de leur côté bondi de 14,7%, à 137 millions €.
La performance a toutefois été freinée par les réseaux de distribution intégrés, dont l'activité a reculé de 5%, notamment en raison de la faiblesse du marché français dans un environnement économique et politique défavorable. Les ventes d'accessoires et autres prestations ont également légèrement diminué, de 1,4% à 311 millions €.
Dans les autres activités de loisirs, le CA des résidences mobiles a atteint 291 millions €, en hausse de 2,9% grâce à l'intégration de BIO Habitat. A périmètre constant, les ventes ont toutefois reculé d'environ 6%, sous l'effet d'un mix défavorable et de pressions sur les prix. L'activité remorques a pour sa part progressé de 2,7%, à 150 millions €.
Trigano s'attend à une nouvelle amélioration de ses résultats, avec une marge opérationnelle courante qui devrait se rapprocher de 10%. La trésorerie nette hors IFRS 16 s'est également nettement renforcée pour atteindre environ 500 millions €, malgré 60 millions consacrés aux rachats d'actions et 76 millions de dividendes versés pendant l'exercice.
Pour le nouvel exercice, le groupe bénéficie de carnets de commandes en progression, lui assurant une bonne visibilité sur le premier semestre.
Trigano reste néanmoins prudent face à l'attentisme des consommateurs et prévoit, dans ce contexte, de maintenir sa production de camping-cars stable sur la période.
Fort de sa situation financière, le groupe entend poursuivre son développement en Europe, y compris par croissance externe. Trigano va également continuer son programme de rachat d'actions et versera un deuxième acompte sur dividende de 2,40 € par action, portant à 4,50 € les acomptes versés au titre de l'exercice 2026.
Zonebourse.com
La tendance à CT est baissière.
Les cours sont sortis d'un canal haussier de MT en cassant le SOH et en passant sous les 140 le 16/06
Ce n'est pas fini (sous 132 depuis 10 h jusqu'à 15h 30 et juste un peu remontés ensuite, à près de 134 en clôture ce 24/6)
Passé aussi sous le Support oblique des 136... devenu résistance
Peu de volumes, canicule pas glop !, mais les carburants commencent leur décrue... ^^
Généralement, j'achète quand ça repart franchement en hausse (c-à-d avec des volumes).
Point d'entrée à 133 ? ou pas...Faites chauffer vos méninges.

Trigano recule malgré une bonne publication trimestrielle et des avis positifs
Actualité publiée le 06/01/26 10:46
(AOF) - Trigano (-2,07%, à 170,70 euros) se replie malgré la présentation de données trimestrielles plutôt encourageantes. Sur le premier trimestre 2025-2026, clos le 30 novembre, le chiffre d’affaires du spécialiste des véhicules et d’équipements de loisirs a atteint 833,4 millions d’euros, en croissance de 8,3%, ou de 5,3% à périmètre et change constants. Ce niveau de revenus est globalement conforme aux attentes d’Oddo BHF, qui tablait sur 833,9 millions d’euros.
Dans le détail, l'activité Camping-cars et caravanes, qui représente 91,14% du total, a vu son chiffre d'affaires s'apprécier de 6%, à 759,6 millions d'euros, tandis que les revenus de la division Autres activités de loisirs ont bondi de 38,2%, à 73,8 millions d'euros. Cette forte hausse est due aux ventes de résidences mobiles (+125%) après l'intégration de BIO Habitat, dont la finalisation de l'acquisition a été annoncée le 3 décembre 2024.
Sur le premier trimestre 2025-2026, le groupe a indiqué avoir augmenté de façon progressive sa production de camping-cars afin de répondre au mieux aux besoins de ses distributeurs. Les livraisons aux réseaux, soutenues par un carnet de commandes important, ont ainsi enregistré une progression de l'ordre de 10%. En outre, face à une moindre disponibilité de véhicules de fin de série, les ventes au public du réseau de distribution intégré ont été en léger recul sur la période. Au total, sur la période, les ventes de camping-cars ont augmenté de 7,1% à périmètre et change constants.
Perspectives encourageantes pour la suite
Le groupe a confirmé, lors des principaux salons et foires d'automne, le fort intérêt des Européens pour des loisirs actifs, simples et en proximité avec la nature. Le niveau de ventes de camping-cars sur ces événements est en bonne progression, " ce qui conforte la pertinence de la stratégie de l'entreprise consistant à proposer des gammes de produits adaptées aux goûts et usages variés de la clientèle, mais conservant un rapport prix/équipements très compétitif " explique l'entreprise.
En outre, des carnets de commandes sont solides associés à la non récurrence des phénomènes de déstockage des réseaux de distribution, permettront à Trigano de poursuivre, lors du deuxième et du troisième trimestre, la montée en puissance de sa production pour répondre au plus près à la demande de ses clients.
Le groupe envisage une nette amélioration de sa rentabilité sur l'exercice 2025-2026, mais restera toutefois attentif aux évolutions de la conjoncture économique et politique et adaptera avec agilité son dispositif aux évolutions de la demande.
Chez Oddo BHF, sur la base du carnet de commandes actuel, les analystes anticipent un chiffre d'affaires annuel en hausse de 6%, à périmètre et change constants, à 3,9 milliards d'euros. Ce scénario se base sur une marge opérationnelle en hausse de 80 points de base à 10,2%, ce qui est prudent.
Le bureau d'études a confirmé sa recommandation à Surperformance sur le titre Trigano, avec un objectif de cours de 181 euros. Ce dernier devrait toutefois être ajusté dans le courant de la semaine après une rencontre avec le management du groupe.
Pour Portzamparc, l'avis des analystes est à Acheter, avec une cible de 185 euros.
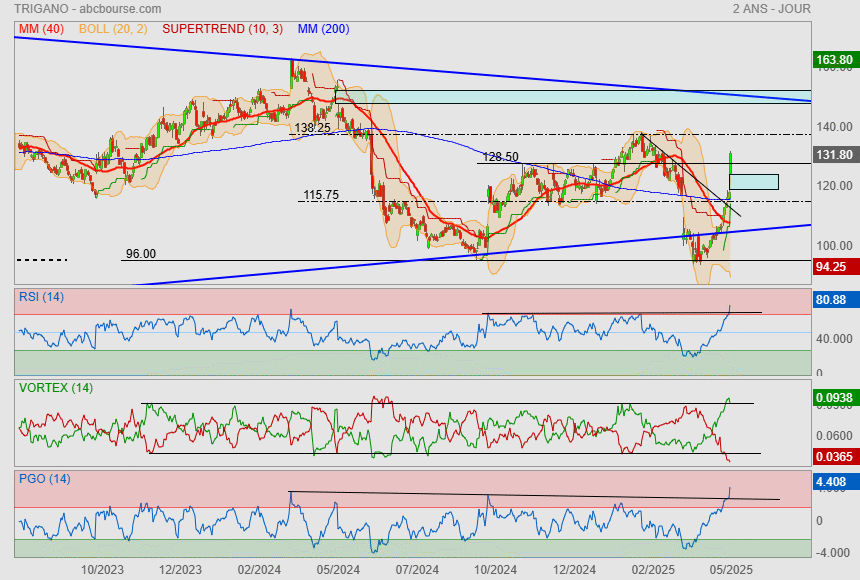
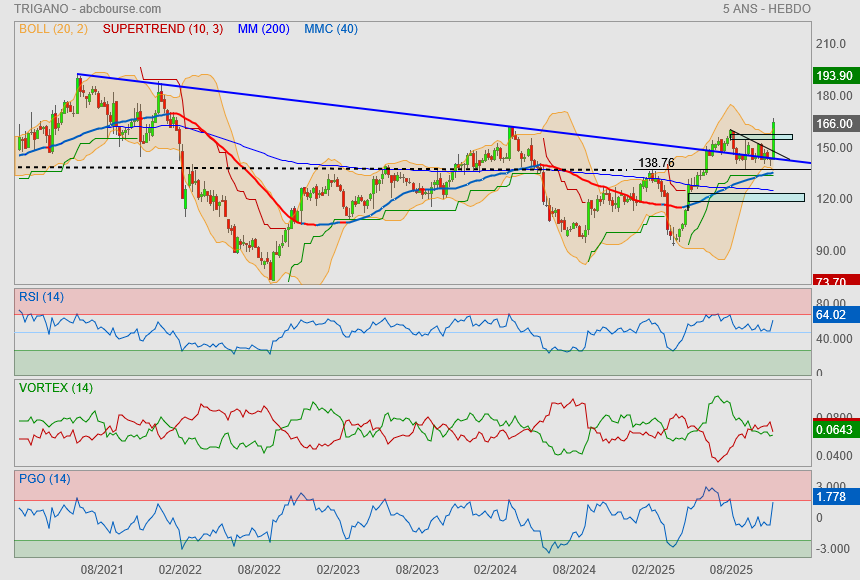
Sortie haussière en mode fusée
on défonce le gap et la Boll+
ça va un peu trop vite à mon gout cette histoire ! 
Trigano envisage un rebond de ses bénéfices en 2025-2026 après un exercice au ralenti
Publié le 26/11/2025 à 18:27
PARIS (Agefi-Dow Jones)--Le fabricant de véhicules de loisirs Trigano a indiqué mercredi qu'il prévoyait une nette amélioration de ses résultats pour l'exercice qui s'achèvera en août 2026, après avoir dû freiner sa production en 2024-2025 afin d'apurer les stocks dans son réseau de distribution.
Du fait de cette baisse de volumes, le bénéfice net du fabricant de camping-cars s'est contracté de 36,1% au cours de l'exercice écoulé, à 239,4 millions d'euros.
Le résultat opérationnel courant s'est replié de 32,9%, à 335,9 millions d'euros. Il fait ressortir une marge de 9,2% contre 12,8% un an plus tôt.
La rentabilité a notamment pâti des opérations ciblées de promotion destinées à accélérer la réduction des stocks dans les réseaux, d'une baisse du taux de charge des usines et d'un recul de la productivité liée à l'adaptation de l'organisation de la production, a précisé Trigano dans son communiqué.
Le chiffre d'affaires, déjà publié, est ressorti à 3,66 milliards d'euros, en baisse de 6,8% par rapport à l'exercice 2023-2024.
Selon un consensus établi par Factset, les analystes prévoyaient en moyenne un résultat opérationnel courant de 338 millions d'euros et un bénéfice net de 245 millions d'euros.
La génération de trésorerie opérationnelle s'est élevée à 563,9 millions d'euros, contre 40,6 millions d'euros lors de l'exercice précédent. La trésorerie nette s'est établie à 279,2 millions d'euros, ce qui inclut le rachat du spécialiste des hébergements de plein air Bio Habitat pour près de 200 millions d'euros.
Pour l'exercice en cours, Trigano envisage "une nette amélioration de son activité et de ses résultats", grâce à la progression de ses carnets de commandes. S'agissant de son activité principale de camping-cars, le groupe estime en avoir terminé avec la réduction des stocks et "augmentera de façon progressive ses productions afin d'être mieux en phase avec le cycle d'activité de ses distributeurs".
La société se dit toutefois attentive à l'évolution de la conjoncture et prête à adapter ses capacités de production ainsi que le niveau de ses coûts aux évolutions de la demande. Par ailleurs, "Trigano continuera d'étudier toutes les opportunités de croissance externe qui présenteraient un intérêt stratégique", a-t-elle ajouté.
Trigano entouré après les commentaires d'UBS pour 2025-2026
Actualité publiée le 03/10/25 15:27
(AOF) - Trigano (+ 2,48 %, à 153 euros) profite des commentaires positifs d’UBS après une réunion avec la direction. Les analystes ont apprécié la confiance affichée du groupe quant à la reprise de l’activité au premier trimestre de l’exercice 2025-2026 (septembre à novembre) pour les camping-cars, à la croissance attendue pour les mobil-homes et la hausse de la marge programmée. Pour son activité Camping-cars (qui représente 75,42 % de ses ventes), la direction table sur une légère croissance du marché pour la saison à venir.
Au quatrième trimestre, à périmètre et change constants, le repli du chiffre d'affaires de cette division s'était élevé à 7,5 %. Ce repli s'explique par un effet de base défavorable (un excellent quatrième trimestre un an plus tôt) et l'absence d'efforts sur la période pour éviter que les distributeurs ne terminent l'exercice avec des stocks excédentaires.
Pour le segment Caravanes, les ventes ont reculé de 32 % sur l'exercice 2024-2025, soit beaucoup plus que le marché. Trigano explique que les ventes ont été impactées négativement par la demande des distributeurs, en raison des niveaux de stocks et d'une concentration accrue sur d'autres produits. Le groupe a expliqué avoir réagi en transformant certaines lignes de production destinées aux caravanes pour les camping-cars.
Enfin, pour l'activité Mobil-homes, Trigano a expliqué encore sentir un potentiel de développement sur les marchés européens hors France. Une croissance est attendue pour l'exercice 2025-2026, débuté en septembre, mais il est encore trop tôt pour la quantifier.
Trigano table sur une progression de sa marge sur l'exercice en cours, grâce à l'augmentation de la production. Hors acquisition de Bio Habitat, la marge du second semestre 2024-2025 était d'environ 10 %.
Rassurés, les analystes d'UBS ont confirmé leur recommandation à l'Achat sur le titre Trigano, avec une cible de cours de 175 euros, soit un potentiel de hausse d'environ 17 % par rapport à la clôture de jeudi.
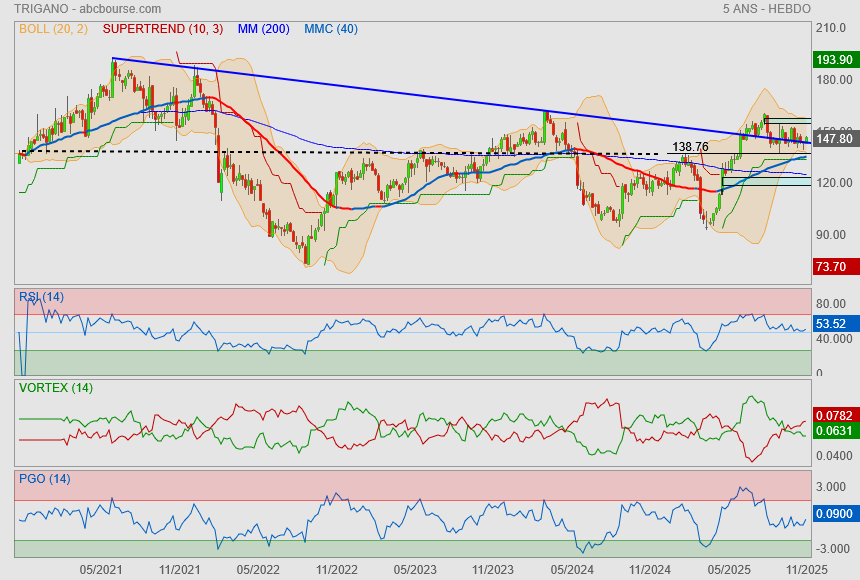
Le pullback est fait..
c'est le bon timing pour acheter du camping cars
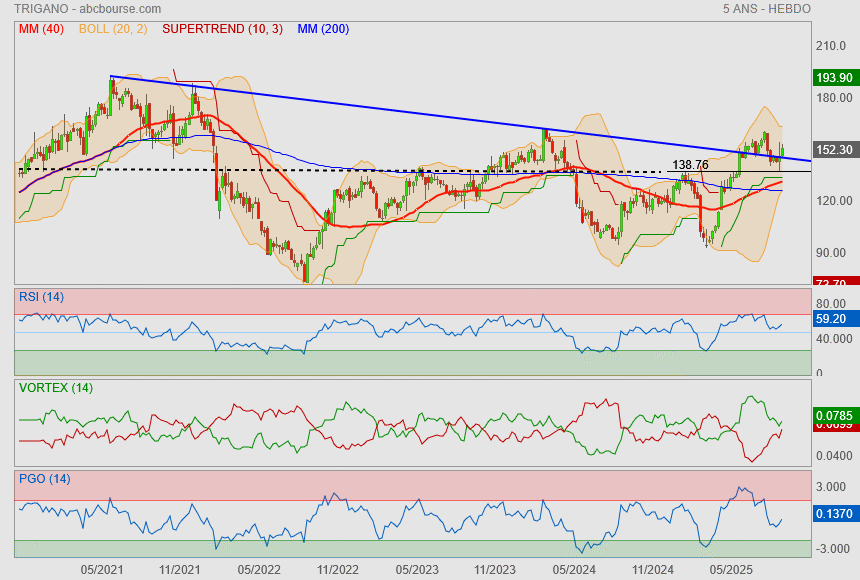
Bon et bien mon alerte était mauvaise
me suis trompé d'avoir peur
la publication de CA est saluée.
Ceci dit, graphiqement je suis toujours pas plus avancé à ce stade
arrivée sur gap et sur haut de mon triangle bleu
Trigano fait partie de mes actions loupées c'est indéniable !
------------------
Oddo BHF relève son opinion
Aujourd'hui à 10:10
(CercleFinance.com) - Oddo BHF relève son opinion sur Trigano de 'neutre' à 'surperformance', ainsi que son objectif de cours de 128 à 168 euros, après un chiffre d'affaires de troisième trimestre proche des attentes et des propos rassurants pour la saison 2025-26.
'Cette publication est rassurante avec la confirmation d'une normalisation des stocks distributeurs, une demande qui reste bien orientée et un portefeuille de commandes à l'issue des conventions commerciales avec les distributeurs en hausse sensible', juge le bureau d'études.
'Si les commandes lors des salons professionnels d'automne seront décisives, notre scénario pour 2026 (stabilité de l'activité à périmètre et taux de changes constants) semble prudent', poursuit Oddo BHF qui, sur ces bases, estime la valorisation du groupe 'attractive'.
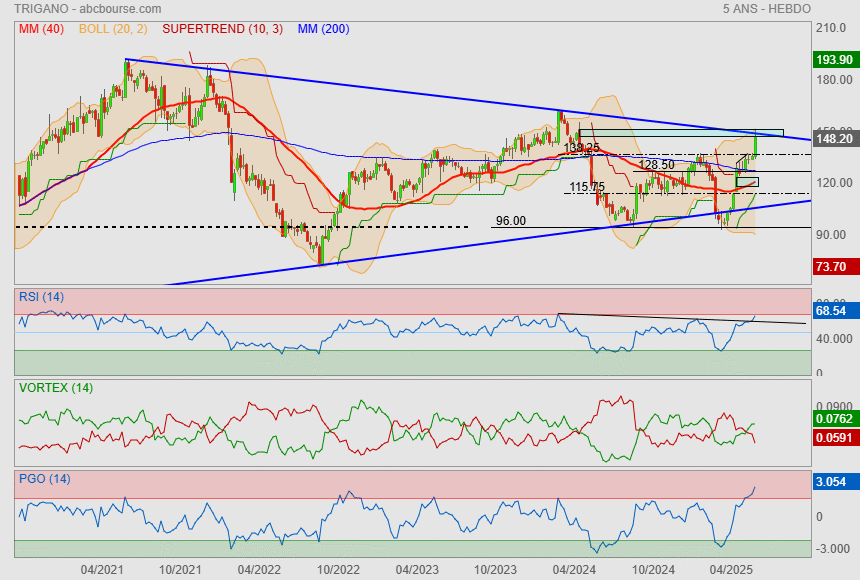
Chiffre d'affaires du 3ème trimestre 2024/2025
Publié le 25/06/2025 à 17:53
Chiffre d'affaires du troisième trimestre 2024/25 : 1 144,2 M€ (-0,2%)
Avec 1,1 milliard d'euros de chiffre d'affaires au troisième trimestre, Trigano réalise une performance proche du record établi l'an dernier. L'apport de l'acquisition de BIO Habitat (68,9 M€ sur la période) est venu compenser le recul des ventes de camping-cars lié à un comparable élevé.
L'activité du trimestre confirme la pertinence de la stratégie de Trigano destinée à retrouver rapidement une situation de stocks normative à la fois dans ses usines et dans les réseaux de distribution.
Elle permet d'anticiper une saison 2026 favorable, portée par un marché toujours bien orienté.
Véhicules de loisirs
Les ventes de camping-cars (835,9 M€) s'inscrivent en recul de 6,5% par rapport à 2024, mais sont en progression de 12,4% par rapport à 2023 (précédent record). Le retour à un rythme de production adapté et non contraint par une date limite de carrossage des châssis a permis de finaliser l'assainissement des stocks des usines et des distributeurs. Le trimestre enregistre ainsi une diminution de production de près de 3 600 camping-cars, mais avec un impact limité sur les volumes des ventes qui reculent de 4,8 %. On note même une progression des livraisons de camping-cars traditionnels, tandis que les fourgons aménagés et les vans sont toujours en recul.
Les ventes de caravanes (-33,0% à périmètre et change constants), demeurent largement en retrait dans un contexte de marché européen toujours en léger repli. Les distributeurs continuent d'écouler leurs stocks constitués principalement pendant la période de pénurie de camping-cars.
La bonne orientation des ventes de résidences mobiles à périmètre constant (+14,2%) reflète l'amélioration des délais de livraison ce trimestre mais ne présage pas d'une progression sur la saison, le marché étant attendu en baisse cette année. En effet, l'activité mobil-homes est confrontée à une situation de demande atone sur l'exercice en cours suite à une saison 2024 morose dans de nombreuses régions touristiques. Cette situation entraine une fin de saison anticipée, avec un quatrième trimestre - par ailleurs structurellement faible - qui devrait être impacté.
Les ventes d'accessoires pour véhicules de loisirs (+1,9% à périmètre et change constants) sont stables.
Équipement de loisirs
L'activité remorques (+1,3%) poursuit la bonne dynamique constatée au premier semestre grâce à un mix produit favorable, en particulier en France. Les ventes d'autres équipements de loisirs (-12,3%) sont en repli en lien avec la morosité du contexte économique et politique en France et au Royaume-Uni.
Perspectives
Le marché du camping-car demeure bien orienté avec un mois de mai en croissance dans les principaux pays européens. Malgré les incertitudes économiques et géopolitiques, l'intérêt pour ce type de véhicule de loisirs reste fort grâce à la liberté et au style de vie économique qu'il permet. Dans ce contexte porteur, les ventes au public de produits Trigano continuent de progresser fortement, avec un gain de part de marché en Europe estimé à 3% depuis le début de la saison.
Les perspectives pour la prochaine saison confirment cette dynamique favorable qui pourrait être accentuée par une baisse des taux d'intérêt. Les conventions commerciales actuellement en cours avec les distributeurs pour le lancement de la nouvelle saison indiquent déjà une progression significative du portefeuille de commandes par rapport à l'an dernier, offrant ainsi une bonne visibilité pour le début de l'exercice 2026.
Un effort important sera maintenu pour éviter toute constitution excessive de stocks, comme cela avait pu être observé au cours de l'exercice précédent à l'occasion du passage à la norme Euro 6e. Cette stratégie continuera à contribuer de manière significative à la forte génération de trésorerie actuellement en cours.
Trigano poursuivra en 2026 sa politique de produits accessibles et compétitifs en termes de contenu afin de matérialiser de nouveaux gains de parts de marché. Par ailleurs, les actions structurantes pour assurer une marge de qualité seront poursuivies.
Sa structure financière particulièrement solide permettra à Trigano de continuer sa politique de développement sur les marchés des véhicules de loisirs en Europe, y compris par croissance externe.

Au moins, vous ne pourrez pas dire que vous n'étiez pas prévenu si le titre se prend un éclat !
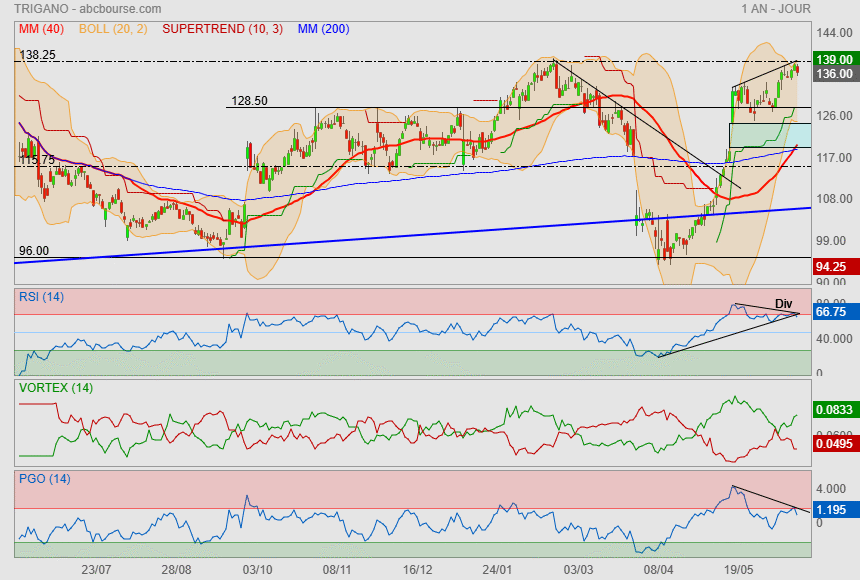
La publi a été bien reçu..
mais y aurait pas comme une euphorie côté indicateurs des fois ?
vu comme ça, ça va être dur d'aller chercher le gap du sommet