
 Premium


Les tombstones, ces petites annonces encadrées qui célèbrent les opérations bouclées, ne racontent que les succès. Thomas Blard, cofondateur de Titanium Partners, cabinet de conseil en cession de PME à Paris et Luxembourg, a accepté de parler de celles qu'on n'affiche jamais. Entretien avec Rodolphe Vialles.
Rodolphe : Vous publiez une série de post-mortems de cessions ratées. C'est inhabituel pour un cabinet de conseil qui vit de ses succès. Pourquoi ?
Thomas Blard : Parce que le récit habituel de la cession est faussé. Quand une opération se conclut, tout le monde communique : le cédant, l'acquéreur, les conseils, les banques. Quand elle échoue, personne ne dit rien. Le dirigeant a honte, l'acheteur passe à autre chose, et les conseils n'ont aucun intérêt à raconter. Résultat, un chef d'entreprise qui se renseigne ne voit que des réussites. Il en déduit que vendre, c'est trouver un acheteur et signer.
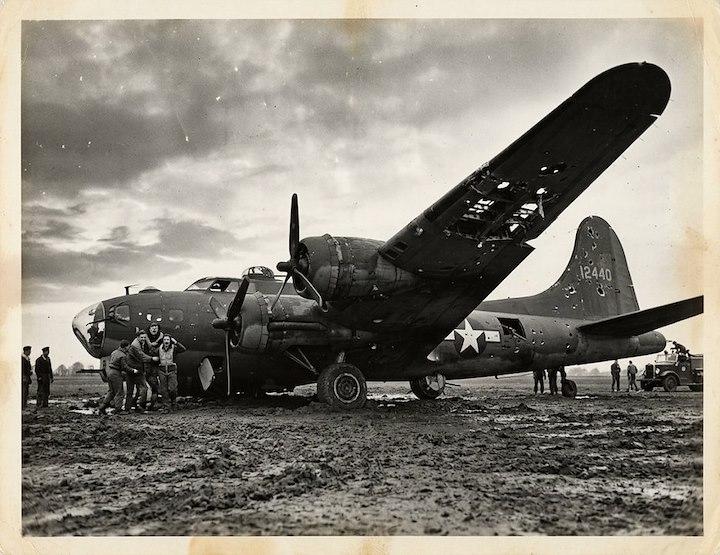
C'est le syndrome du survivant. Vous connaissez l'histoire des bombardiers pendant la Seconde Guerre mondiale : on voulait blinder les zones criblées d'impacts sur les avions qui rentraient, jusqu'à ce qu'un statisticien fasse remarquer que les avions touchés ailleurs, eux, n'étaient jamais rentrés. En cession, c'est pareil. Les opérations qui ont abouti ne vous apprennent rien sur ce qui fait tomber les autres.
Combien d'opérations échouent, selon vous ?
Personne n'a de statistique fiable, précisément parce que les échecs ne sont pas déclarés. Mais entre les mandats qui n'aboutissent jamais, les lettres d'intention qui ne se transforment pas, et les cessions conclues à un prix très éloigné de l'attente initiale, je dirais qu'une majorité des projets de vente ne se déroulent pas comme le dirigeant l'imaginait au départ. Ce n'est pas une fatalité. Dans presque tous les cas que nous avons vus dérailler, la cause était identifiable des mois ou des années avant.
Prenons un exemple concret.
Je vais vous en donner plusieurs, en précisant que ce sont des cas composites : les situations sont réelles, mais les noms, les lieux et les chiffres ont été modifiés.
Le premier, c'est le plus fréquent. Un chaudronnier de Moselle, appelons-le Gérard, 63 ans, une alerte de santé au printemps. Il promet à sa femme d'avoir vendu avant Noël. Un industriel allemand se présente, le courant passe, la lettre d'intention arrive en mai à 9 millions d'euros. Gérard n'a jamais vu un chiffre pareil.
Et puis ?
Et puis la due diligence, c'est-à-dire l'audit que mène l'acheteur avant de signer. Les auditeurs trouvent dans les charges de l'entreprise le véhicule de sa fille, l'entretien du chalet des Vosges, deux salaires familiaux sans poste identifiable. Ils constatent que le premier client pèse 38 % du chiffre d'affaires sans contrat-cadre, et que les machines n'ont pas été renouvelées depuis dix ans. Rien d'illégal, rien de caché. Simplement une entreprise gérée pour son dirigeant, pas pour un acheteur.
En septembre, l'offre révisée tombe à 6,2 millions. Gérard le vit comme une trahison et rompt. Deux ans plus tard, son premier client internalise la production. L'entreprise n'a plus jamais trouvé preneur à ce prix.
Qu'est-ce qui a manqué ?
Du temps. Aucun des points relevés n'était rédhibitoire. Sortir les charges personnelles, signer un contrat-cadre avec le client principal, documenter un plan de renouvellement du parc : chacun se traite en douze à trente-six mois. Découverts par l'acheteur en pleine due diligence, ils deviennent des décotes. Et la décote brise la confiance du vendeur dans l'opération. C'est la leçon centrale : une cession se prépare deux à trois ans avant d'être lancée, pas six mois.
Vous parlez de confiance. Elle joue à ce point ?
Elle est le vrai sujet de la négociation, bien plus que le prix. Deuxième cas : Sandrine dirige une entreprise de traitement de surface, 60 salariés, reprise de ses parents et modernisée. Un fonds d'investissement lui propose une cession majoritaire à 8 millions. Elle sait qu'il y a d'anciennes cuves enterrées sur le site, jamais vraiment dépolluées. Elle se dit : si la question n'est pas posée, je n'y répondrai pas.
L'audit environnemental trouve les cuves. Coût de dépollution : 400 000 euros, soit 5 % du prix. Financièrement, ça se règle avec un séquestre, c'est banal. Mais au comité d'investissement du fonds, plus personne ne demande combien coûte le problème. On demande ce qu'elle a caché d'autre. La due diligence repart en mode suspicion, les délais glissent, et six semaines plus tard le fonds se retire pour défaut de confiance.
Le problème n'était donc pas les 400 000 euros.
Jamais. Un problème annoncé se négocie. Un problème découvert se paie en confiance. Notre métier, c'est justement d'auditer l'entreprise comme le ferait l'acheteur, en commençant par les sujets que le dirigeant préfère éviter, puis de les présenter nous-mêmes dans la data room, avec leur contexte et leur solution. Un acquéreur qui doute ne négocie plus le prix : il cherche la sortie.
Il y a aussi des dirigeants qui font échouer leur propre vente par excès d'ambition.
Le multiple du voisin, oui. Olivier a bâti en vingt ans une société d'infogérance solide, 2 millions d'euros d'EBITDA, le résultat d'exploitation avant amortissements. Un concurrent qu'il connaît se vend 12 fois son EBITDA. Olivier fait le calcul : 24 millions.
Sauf que le concurrent éditait un logiciel par abonnement, avec 40 % de marge. Olivier vend du temps d'ingénieur. Même rubrique dans l'annuaire, métier différent pour un acquéreur. Il reçoit trois offres entre 10 et 12 millions, le prix de marché pour son activité. Il les refuse toutes, persuadé qu'on le prend pour un pigeon. Personne d'autre ne se présente. Deux techniciens clés partent, un contrat important n'est pas renouvelé, les taux montent. Dix-huit mois plus tard, il cède à 6,3 millions. Moitié moins que la meilleure offre qu'il avait écartée.
Comment évite-t-on ça ?
Par une valorisation d'entreprise argumentée avant toute approche, avec des comparables réellement pertinents, et surtout par des scénarios plutôt qu'un chiffre : une fourchette basse, centrale et haute, avec les leviers qui font passer de l'une à l'autre. Un dirigeant qui sait pourquoi son entreprise vaut ce qu'elle vaut ne s'ancre pas sur le chiffre d'un voisin. Le marché ne paie pas un secteur. Il paie un profil de revenus, une marge et un risque.
Parlons du calendrier. Vous dites qu'une opération a une durée de vie.
Chaque semaine de retard use la confiance et expose le prix. Marc distribue du matériel agricole. Un groupe régional lui fait une offre en février, 12 millions, avec 90 jours d'exclusivité pour mener l'audit. Tout le monde vise un closing avant l'été.
Sauf que le printemps, c'est sa haute saison. Marc passe ses journées en concession. Chaque réponse aux questions de l'acheteur prend trois à quatre semaines. L'expert-comptable est en congé en avril, le directeur financier démissionne en mai. L'acheteur demande une prolongation, puis une deuxième. Entre-temps, sa banque revoit ses conditions : le montage qui tenait en février ne tient plus en juin. Au 140e jour, il revient avec un prix baissé de 15 %. Marc refuse, l'acheteur se retire. Et les acquéreurs sollicités ensuite savent que le dossier a déjà échoué une fois. Leur première question, c'est : pourquoi ?
Personne n'a mal agi, dans cette histoire.
Non. Le calendrier a simplement été fixé sans tenir compte de la saison, et l'entreprise n'était pas prête à répondre. C'est pour ça que nous constituons la data room avant le premier contact, que nous calons le rétroplanning sur la saisonnalité, et que nous centralisons les questions pendant l'audit. Le dirigeant continue de diriger. Le calendrier se pilote, il ne se subit pas.
Certains dirigeants choisissent de négocier seuls. Vous allez me dire que c'est une erreur, c'est votre métier.
Je vais vous répondre par un cas. Catherine reçoit l'approche directe d'un groupe coté qui réalise une vingtaine d'acquisitions par an. Elle ne voit pas l'intérêt de payer un conseil pour un acheteur déjà trouvé. Le prix proposé est bon, 11 millions. Elle signe la lettre d'intention sans s'arrêter sur le mécanisme de prix.
Ce mécanisme prévoit un ajustement sur les comptes de clôture, par rapport à un besoin en fonds de roulement de référence calculé par l'acheteur sur une période de basse activité. Au closing, l'ajustement lui coûte 900 000 euros. La garantie d'actif et de passif court sur cinq ans, avec un seuil de déclenchement dérisoire ; on lui a dit que c'était le standard du marché. Deux ans plus tard, un redressement de cotisations sociales antérieur à la cession est appelé en garantie : 700 000 euros. Au total, Catherine a touché 9,4 millions sur 11 annoncés. L'acheteur n'a rien fait de déloyal. Il a appliqué avec méthode ce qu'il fait vingt fois par an. Elle en faisait une.
La leçon ?
Le chiffre d'une lettre d'intention n'est pas un prix, c'est un point de départ. Le prix réel se joue dans la formule d'ajustement, la référence de fonds de roulement et les limites de la garantie. Et surtout : une offre sans alternative n'a pas de prix. Même quand un acquéreur s'est présenté spontanément, nous en sollicitons d'autres. La tension concurrentielle est ce qui donne au vendeur le pouvoir de discuter tout le reste.
Dernier cas. Celui où la cession se conclut, mais où tout le monde perd.
Philippe a fondé un bureau d'études il y a vingt-cinq ans. Trente ingénieurs, mais une seule personne connaît tous les clients : lui. Un groupe national accepte son prix, 7 millions, à une condition : 40 % en complément de prix, un earn-out, sur trois ans, avec Philippe maintenu comme directeur de la filiale. L'acheteur se protège, c'est rationnel. Ce qu'il achète, c'est essentiellement Philippe.
Six mois après le closing, Philippe découvre les reportings mensuels, les comités d'engagement, un supérieur hiérarchique de 38 ans. Lui qui décidait seul depuis vingt-cinq ans le supporte de moins en moins. Il démissionne au bout d'un an. Les clauses de départ volontaire s'appliquent : il perd l'essentiel de son earn-out. Les clients, qui suivaient l'homme plus que la marque, s'en vont progressivement. L'acheteur voit fondre ce qu'il a payé.
L'earn-out était le piège ?
L'earn-out était la réponse rationnelle d'un acheteur face à une entreprise qui reposait sur un seul homme. Le vrai sujet, c'était l'absence de deuxième ligne, et une question que personne n'avait posée à Philippe : êtes-vous prêt à devenir salarié ? Une cession se prépare dans les comptes, mais aussi dans l'organisation et chez le dirigeant lui-même. Construire un numéro deux, transférer les relations clients à l'équipe, et avoir une conversation franche sur ce que le dirigeant est prêt à vivre après. Sans complaisance.
Si vous deviez tirer un fil commun de ces six histoires ?
Rien de ce qui a fait dérailler ces opérations n'était imprévisible. Charges personnelles, client dominant, passif environnemental, comparable inadapté, saisonnalité, mécanisme de prix, dépendance au dirigeant : tout était visible deux ou trois ans avant, pour qui regardait l'entreprise avec les yeux d'un acheteur. La différence entre une cession réussie et une cession subie, ce n'est pas la chance, ni même l'acquéreur. C'est la date à laquelle le dirigeant a commencé à s'en occuper.
Et le biais du survivant, dans tout ça ?
Il vous fait croire que la vente est l'étape finale, alors qu'elle est la conséquence de tout ce qui a été fait avant. Les tombstones affichent des closings. Ils ne disent jamais combien de temps l'entreprise a été préparée pour y arriver, ni combien d'autres ne sont jamais arrivées jusque-là. Nous avons voulu montrer celles-là. Pas pour faire peur, mais parce qu'on apprend davantage d'un avion qui n'est pas rentré.
Justement, Titanium Partners. Concrètement, que faites-vous pour qu'une cession n'atterrisse pas dans votre série ?
Nous conseillons exclusivement les cédants. Jamais l'acheteur, jamais les deux à la fois. C'est un choix de départ, avec Laurent Blaizac, mon associé : quand on est du côté de celui qui vend, on ne peut pas se laisser tenter par les intérêts de l'autre.
Notre travail commence bien avant le mandat. La première étape, c'est un diagnostic de cessibilité : nous passons l'entreprise au crible comme le ferait un acquéreur, comptes, contrats, dépendances, organisation, outil industriel, et nous chiffrons chaque point qui pèsera sur le prix. Le dirigeant repart avec une liste, des montants et un calendrier. Deux ou trois ans avant la vente, c'est un plan de travail. Six mois avant, c'est encore utile, mais il faut alors choisir ce qu'on traite et ce qu'on documente.
Ensuite, quand l'entreprise est prête, nous menons l'opération : valorisation argumentée, approche confidentielle et individuelle des acquéreurs, industriels, fonds ou repreneurs, mise en concurrence, négociation de la lettre d'intention et du protocole, jusqu'à la signature. Une opération dure six à douze mois en moyenne. Pendant tout ce temps, le dirigeant continue de diriger son entreprise, et c'est nous qui portons les points durs de la négociation. Il ne dit jamais non lui-même.
Vous êtes à Paris et à Luxembourg. Pourquoi les deux ?
Parce que nos clients sont là. Laurent est à Paris, je suis à Luxembourg, et entre les deux il y a le Grand Est, dont viennent plusieurs des cas que je vous ai racontés. Les PME et PMI de 2 à 50 millions de chiffre d'affaires, familiales ou détenues par leur fondateur, forment l'essentiel de nos mandats. Beaucoup n'ont jamais vendu et ne vendront qu'une fois. L'acquéreur en face, lui, en a souvent fait vingt. Notre rôle, c'est de rééquilibrer cette table.
Un dirigeant qui vous lit et qui pense à vendre dans trois ans, il fait quoi demain matin ?
Il nous appelle, ou il écrit. Le premier échange est confidentiel, sans engagement, et il suffit en général pour repérer ce qui pèsera sur son prix et le temps qu'il faut pour le traiter. Trois ans, c'est le bon moment. Ce n'est pas trop tôt. Gérard, Sandrine, Olivier, Marc, Catherine et Philippe l'auraient tous eu, ce temps-là. Ils ne l'ont pas utilisé.
Titanium Partners est un cabinet de conseil en cession d'entreprise, fondé en 2021 par Laurent Blaizac et Thomas Blard, avec des bureaux à Paris et à Luxembourg. Il accompagne les dirigeants de PME et PMI exclusivement du côté du cédant : préparation, valorisation, recherche d'acquéreurs, négociation, signature. Les associés cumulent plus de trente ans d'expérience et plus de cinquante cessions accompagnées. La série « L'envers du décor » et le guide « Anticiper » sont en ligne sur www.titanium.partners.
Propos recueillis par Rodolphe Vialles
© AbcBourse.com. Tous droits réservés