
 Premium


Ce qui pose le plus problème est bien cette non-certification des comptes qui va provoquer les allègements, voire la sortie, des zinzins du titre. L’IA le souligne bien à sa façon :
Gémini : « Tant que les contrôles internes n'auront pas été audités à nouveau et validés, les investisseurs institutionnels (fonds d'investissement) vont fuir la valeur. Le refus de certifier les comptes est un signal d'alarme majeur en bourse. »
ChatGPT : « … particulièrement défavorable pour la confiance des investisseurs avant la séance du lundi 2 novembre. »
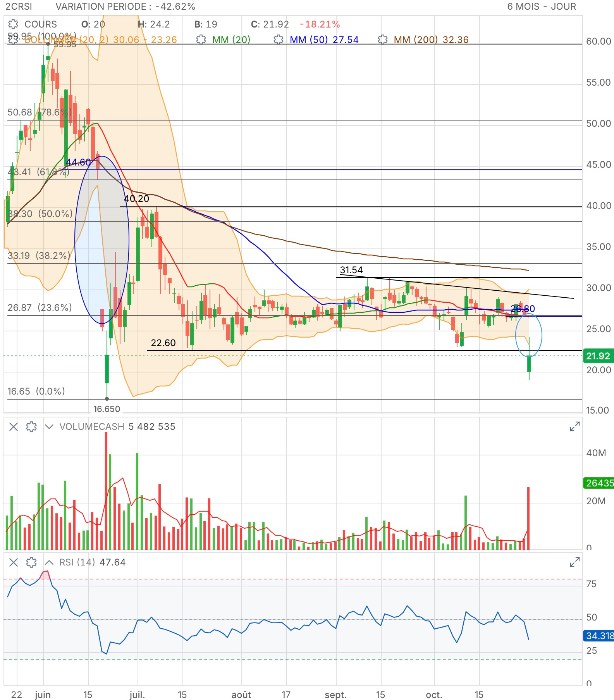
Pour les optimistes, il reste un gap 26,80€ à fermer 🙃
Bons trades à chacun 🙂

Encore un peu d’IA ( ChatGpt)
Confirmation officielle : le commissaire aux comptes de 2CRSI est dans l’impossibilité de certifier les comptes 2025/2026.
Le rapport financier annuel a été publié le 31 octobre 2026. J’ai vérifié les deux rapports d’audit, datés et signés le même jour par Alban de Claverie, pour Ernst & Young Audit (EY). La conclusion est identique pour les comptes sociaux et consolidés.
Les trois motifs principaux
Contrôle interne insuffisant : EY n'a pas obtenu les justificatifs nécessaires pour certaines ventes et certains achats de matériel informatique, ainsi que les flux financiers associés.
Transactions avec des parties liées : 15,3 M€ de chiffre d'affaires sont concernés par des justificatifs insuffisants, notamment sur les montants comptabilisés et le recouvrement des créances.
Procédures impliquant les autorités américaines : des incertitudes empêchent d'évaluer leurs conséquences financières potentielles sur les comptes.
EY estime que les anomalies ou ajustements éventuels pourraient être significatifs et ne peuvent pas être suffisamment quantifiés. 
Mon appréciation : cette confirmation est particulièrement défavorable pour la confiance des investisseurs avant la séance du lundi 2 novembre. Elle ne démontre pas une fraude, mais signifie que l'auditeur ne peut pas se prononcer sur la fiabilité des comptes.
* Contrôle interne insuffisant : EY n’a pas obtenu les justificatifs nécessaires pour certaines ventes et certains achats de matériel informatique, ainsi que les flux financiers associés.
* Transactions avec des parties liées : 15,3 M€ de chiffre d’affaires sont concernés par des justificatifs insuffisants, notamment sur les montants comptabilisés et le recouvrement des créances.
* Procédures impliquant les autorités américaines : des incertitudes empêchent d’évaluer leurs conséquences financières potentielles sur les comptes.
EY estime que les anomalies ou ajustements éventuels pourraient être significatifs et ne peuvent pas être suffisamment quantifiés. Investors 2CRSi
Mon appréciation : cette confirmation est particulièrement défavorable pour la confiance des investisseurs avant la séance du lundi 2 novembre. Elle ne démontre pas une fraude, mais signifie que l’auditeur ne peut pas se prononcer sur la fiabilité des comptes.
Vous pouvez consulter le rapport financier officiel 2025/2026 : pages 120 à 122 pour les comptes consolidés et 149 à 151 pour les comptes sociaux.
https://investors.2crsi.com/blog/rapports-financiers-4/rapport-financier-annuel-2025-2026

@jpgrenoble
Gap à combler à 7,04/5,46 pour etre exact se so't les premiers il m semble qu y en a encore 1 ou 2 autres plus bas ....

Pour les optimistes ou les pessimistes
Nous avons 3 vagues soit 123 construction en cours 4 ne dois pas casser sommet 1(5.20)
Gap entre 5/6€
Soit nous avons eu une ABC nous sommes en correction abc 59.95/16.60:16.60/31:31?????
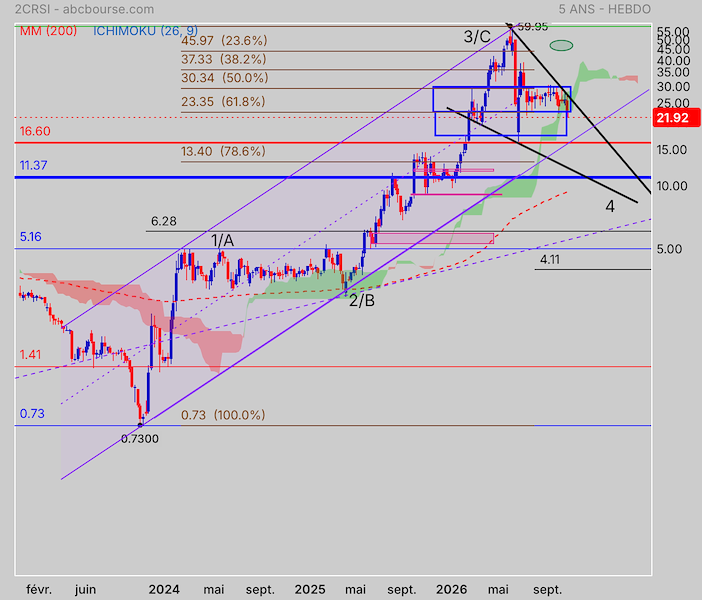


Superbe JPG comme d'habitude!
J'ai à quelques chouias près les mêmes que toi.
T’as oublié de cercler 0,73€ !!!
😜
————-
Perso, je pense mettre une épuisette vers 17€ 🤔
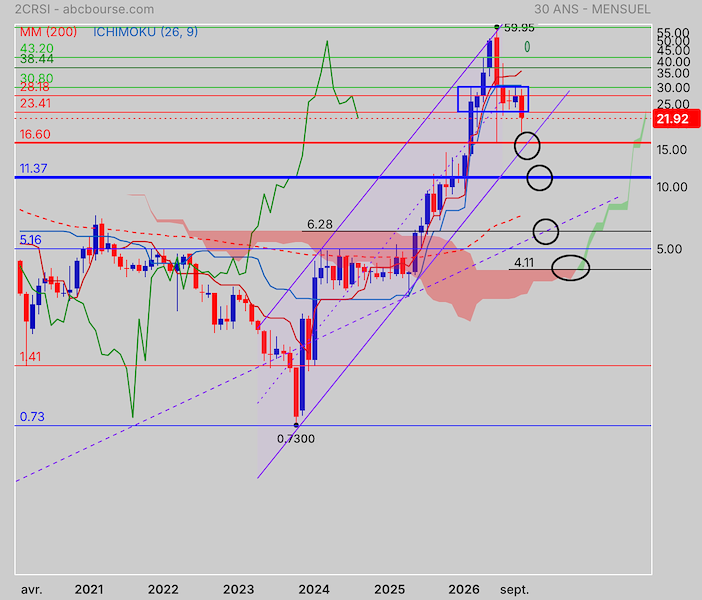
Voilà je vous ai mis les objectifs
Chaque fois que l’un est cassé on passe au suivant
Gémini (c’est toujours utile un peu … d’IA 🙃) :
« En conclusion, le cours de bourse de 2CRSi s'apprête à traverser une période de forte volatilité et de défiance à court et moyen terme, le temps que le marché digère l'impossibilité de certification des comptes par les auditeurs.
L'évolution future du titre dépendra d'un arbitrage permanent entre une dynamique opérationnelle explosive et une crise de crédibilité de la gouvernance.
À la lumière des conclusions de l'enquête, voici les deux scénarios principaux qui vont guider le cours de l'action :
📉 Le scénario baissier / stagnation : Le "piège de la gouvernance"
• Décote de gouvernance durable : Tant que les contrôles internes n'auront pas été audités à nouveau et validés, les investisseurs institutionnels (fonds d'investissement) vont fuir la valeur. Le refus de certifier les comptes est un signal d'alarme majeur en bourse.
• Risque de volatilité technique : Le titre pourrait subir une forte pression à l'approche de l'Assemblée Générale du 17 décembre 2026, ou si des fonds indexés sont contraints de vendre l'action en raison de règles de conformité strictes sur les comptes non certifiés.
• Assèchement des financements : Avec une structure financière jugée opaque par l'expert, 2CRSi pourrait peiner à lever de la dette ou des fonds à des conditions favorables pour financer ses projets (comme l'AI Factory de Strasbourg).
📈 Le scénario haussier / redressement : La "victoire des fondamentaux"
• Déconnexion de l'IA : Les résultats actuels prouvent que la demande pour les serveurs de la gamme Godì (puces Nvidia) est réelle. Si 2CRSi parvient à délivrer son carnet de commandes hors États-Unis et à matérialiser son objectif d'un milliard d'euros de chiffre d'affaires pour 2026-2027, les chiffres finiront par forcer le cours à remonter.
• Normalisation comptable : Si la direction nomme rapidement un nouveau directeur financier chevronné, restructure ses procédures de contrôle et obtient un calendrier clair pour une certification ultérieure des comptes, le marché "pardonnera" l'exercice 2025-2026 et saluera le retour à l'ordre.
⚖️ Le verdict pour l'investisseur
À court terme, le potentiel de hausse est bridé par le risque de réputation. Le titre est devenu hautement spéculatif.
Le véritable catalyseur de retournement ne sera pas une annonce de contrat, mais la preuve par les chiffres d'une normalisation comptable lors des prochains semestriels ou lors de l'AG de décembre. »
——————-
Bons trades à chacun 🙂
@Rollier1
Et peut-être moins, si les comptes ne sont pas certifiés aujourd’hui.
Lundi, sûrement suspension de cotation.

Les 610M€ n’étaient pas attendus dans l’estimation des 1 milliards d’euros pour 2026/2027
Ils ne remettent en rien l’objectif.
La piste d’une baisse semaine prochaine est identifiable par les technologies en repli et les attentes politiques midterms.
En tout cas les encaissements sont validés par le CaC et la piste d’une fraude est écartée !
« Les investigations se sont également intéressées aux importants contrats américains annoncés par 2CRSi. Le premier, d'un montant de 610 millions de dollars, n'a généré aucun chiffre d'affaires comptabilisé depuis sa signature. Contrairement à l'une des accusations de Grizzly Research, il n'a pas été conclu avec NewYork GreenCloud, mais avec une autre société appartenant à l'écosystème du Dr Joseph Church.
Le rapport explique les difficultés rencontrées par ce projet : "En effet, le projet lié à ce contrat a connu des retards significatifs par rapport au calendrier initial. Des changements règlementaires intervenus fin 2024 et le désistement de différents investisseurs fin 2025 ont conduit à l'arrêt quasi-total du projet". »
———————————————-
En résumé, ces 610 patates deviennent zéro 🙄
En conclusion, ça va encore saigner lundi 😕
Revoir les 16,65 € ne sera pas une surprise 😕
@dubaisan
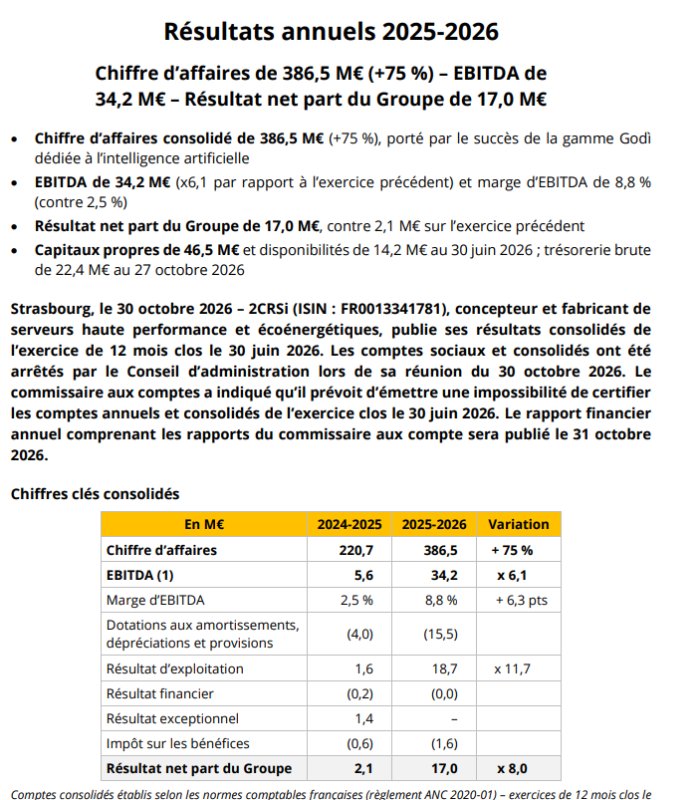
Le CA publié en juillet est de 416M€
La valorisation instant T c'est 495M€
Le CA présenté au rapport :
Chiffre d’affaires consolidé de 386,5 M€ (+75 %), porté par le succès de la gamme Godì dédiée à l’intelligence artificielle
EBITDA de 34,2 M€ (x6,1 par rapport à l’exercice précédent) et marge d’EBITDA de 8,8 % (contre 2,5 %)
Résultat net part du Groupe de 17,0 M€, contre 2,1 M€ sur l’exercice précédent
Capitaux propres de 46,5 M€ et disponibilités de 14,2 M€ au 30 juin 2026 ; trésorerie brute de 22,4 M€ au 27 octobre 2026
Le CA revue à la baisse c'est 32.5M€
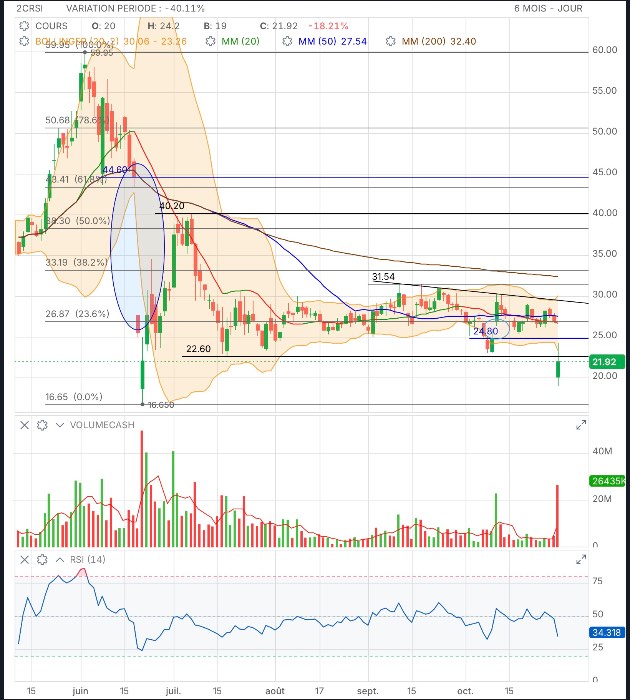
Conclusion on valorise à peine, et comme anticipé le cours N vaut 20/21€
La question est de savoir si 2CRSi est capable de générer du profit (en croissance), ce qui est le cas (pour le moment)
Concernant le CaC, on verra ce soir les conclusions (normalement).
Il est certain que les contrôles internes sont à revoir, que la structure administrative est un désastre mais ça c'est facilement corrigeable !
Reste à prouver son ambition, AETHER l'objectif est toujours en vue avec une cible à 1Mrd€ pour 2026/2027 !
Pour ma part il vaut mieux une refonte de l'administratif en interne, que des pertes abyssales et une incapacité à se financer sur le MT/LT !
2crsi côte 495M€ à l'instant T...
Entre les 495M€ voire plus...affichés et répétés dans les communications d'AW. , et les 386,5 M€ dans les comptes publiés ce soir (mais pas certifiés), il n'y a que 108,5M€ de différence soit 21,91% du CA qui s'est subitement évaporé, au gré du vent.....ou de la canicule bien sûr!
Va falloir être un peu plus rigoureux !!!
Aujourd'hui les -18,21% ne sont que la mise en bouche.....le plat arrive Lundi matin...
De pire en pire ! Malgré un réel savoir-faire technologique et un fort potentiel, 2CRSI souffre d’une gestion et d’une communication qui soulèvent pas mal de problèmes.


« L’exercice 2025-2026 marque un changement d’échelle pour 2CRSi : notre chiffre d’affaires
progresse de 75 % et notre EBITDA est multiplié par six, portés par le succès de la gamme Godì et
par une demande soutenue en infrastructures dédiées à l’intelligence artificielle. Face aux
allégations de Grizzly Research, nous avons fait le choix de la transparence en confiant à un
cabinet indépendant une mission d’investigation, dont nous tirons les enseignements pour
renforcer nos processus internes, notamment en matière de contrôle et de conformité. Pour
l’exercice 2026-2027, notre priorité est claire : améliorer nos marges grâce à la montée en
puissance des services et des solutions à forte valeur ajoutée, avec le projet ÆTHER comme
catalyseur. »
Alain Wilmouth, cofondateur et Président-Directeur général de 2CRSi
Perspectives 2026-2027
Fort d’un chiffre d’affaires de 386,5 M€ sur l’exercice 2025-2026, le Groupe fait de l’amélioration
de ses marges opérationnelles sa priorité stratégique pour le nouvel exercice, avec comme
levier principal la montée en puissance des services et des solutions à forte valeur ajoutée.
2CRSi s’appuiera notamment sur :
• le projet ÆTHER Infrastructures, événement structurant de l’exercice à venir, à la faveur
duquel le Groupe anticipe une augmentation significative de ses prises de commandes ;
• le développement des services, générateurs de marges plus élevées ;
• le déploiement de la gamme Godì équipée des derniers GPU NVIDIA B200 et B300, et
prochainement de la génération Rubin ;
• la poursuite de la diversification de son portefeuille clients, afin de réduire la dépendance
aux grands comptes.
Malgré les incertitudes qui existent sur le marché des serveurs, de l’intelligence artificielle et
l’existence de très fortes tensions sur l’approvisionnement des composants, en particulier de la
DRAM et NAND, le Groupe confirme son ambition d’atteindre un milliard d’euros de chiffre
d’affaires sur l’exercice 2026-2027 ; cette ambition n’intègre aucun chiffre d’affaires au titre du
contrat-cadre de 610 M USD.

Tout exact ce que dit Tubaisanc : pas de CA ! en général , ce sont les biotechs qui réalisent zéro de CA ! alors certes, 2Crsi c'est du tangible, mais, en dehors des tracas inhérents à 2CRsi, la société risque de tanguer fortement si crise bulle de l'IA.
Cela ne remet pas en cause Obywan tes convictions, simplement pour dire que lorsqu'une correction s’opère dans un secteur donné, elle impacte l'ensemble du circuit, par ramifications, jusqu'aux fournisseurs du fournisseur du fournisseur.
@dubaisan
tu as raison dans ton raisonnement, c'est factuel. (concernant la bulle IA et les sociétés impactés citées)
Mais la demande pour 2CRSi est bien moins importante vu la taille de la société.
Intel à ce jour ce sont certains composants, pas l'ensemble de l'architecture IA.
Il y aura de la casse c'est certain, et je suis même d'avis à penser que certaines valeurs vont profiter de cet éclatement.
Si (je ne peux pas m'avancer) 2CRSi prouve par le rapport à venir que la rentabilité est au RDV.. et bien peanuts, pignon sur rue et avenue de la paix pour notre cocorico !
Et je pense que si Riber, Kalray, Stif s'ajustent rapidement ce sera dans la même lignée (là je m'avance, mais corrélation possible dans cette configuration), mais le travail à la baisse et encore loin d'être fini !