Premium


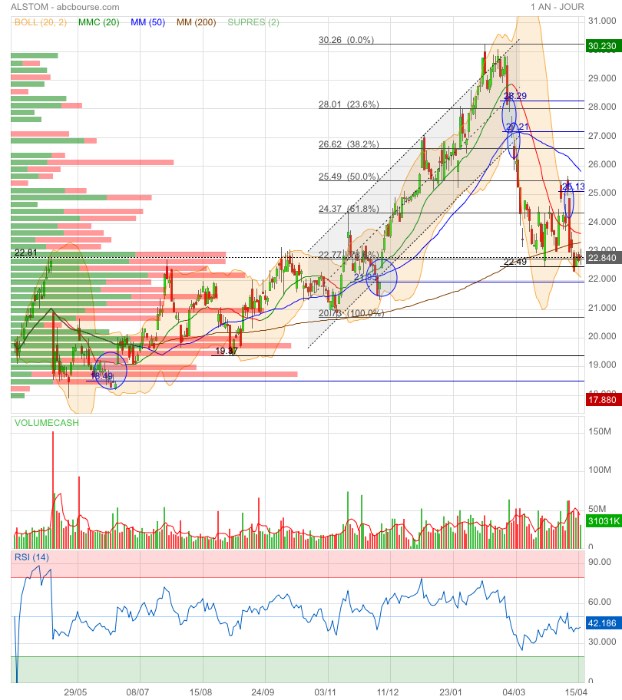
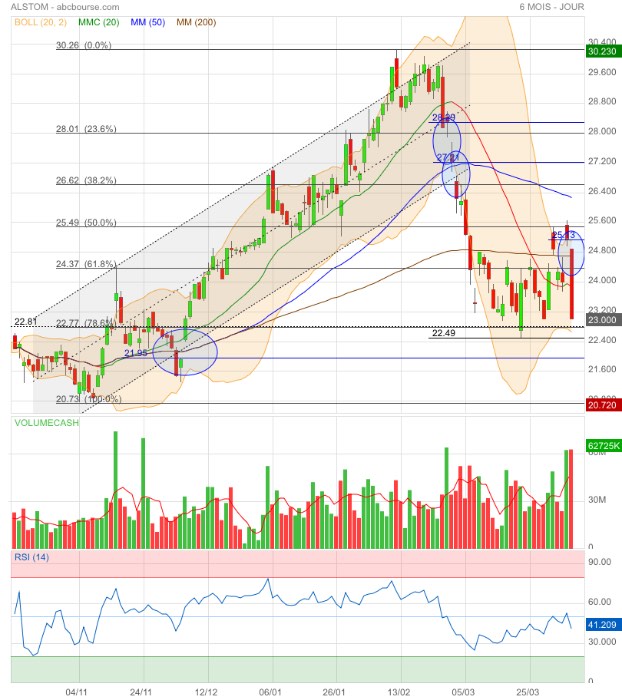
20,73€ en cible ?
(retracement de 100% de la dernière hausse)

Quand on a les cash-flow dans la fourchette ça ne va pas, quand on a le CA ça ne va pas.
C’est grave cette poisse que j’ai entre Stellantis et Alstom, je me fais exploser à chaque fois.

Badaboum -12% en post cloture 
---------------
Alstom dévoile des commandes records mais rentabilité sous pression, le nouveau DG tire la sonnette d'alarme
Malgré un carnet de commandes historique dépassant les 100 milliards d'euros, le géant ferroviaire français a déçu sur ses marges.
Publié le 16/04/2026 à 18:21
A l'occasion de la publication de ses résultats préliminaires pour l'exercice 2025/26, le groupe a affiché une puissance commerciale inégalée, mais concède des difficultés persistantes à transformer ses contrats en profits.
Un succès commercial sans précédent mais...
Le groupe a enregistré un niveau record de prises de commandes s'élevant à 27,6 milliards d'euros, en bond de 39% sur un an. Cette performance porte le ratio "commandes sur chiffre d'affaires" (book-to-bill) à un niveau solide de 1,4. Le chiffre d'affaires progresse de son côté de 7% en organique pour atteindre 19,2 milliards d'euros, soutenu par un marché ferroviaire mondial porteur.
C'est sur le terrain de la rentabilité que le bât blesse. Alstom a abaissé sa prévision de marge d'exploitation ajustée à environ 6%, contre les 7% initialement espérés. Le nouveau directeur général, Martin Sion, pointe du doigt une "montée en cadence plus longue que prévu" et des contraintes d'exécution sur certains grands projets de matériel roulant. En témoigne la baisse de la production (4 284 voitures contre 4 383 l'année précédente), signe que l'usine Alstom tourne moins vite que ses contrats ne l'exigent.
La génération de cash sous surveillance
Le cash-flow libre ressort à environ 330 millions d'euros, sauvé par les acomptes clients liés aux commandes records, mais pénalisé par la lenteur de certains chantiers qui pèse sur le besoin en fonds de roulement. Conséquence directe de ces tensions opérationnelles : Alstom est contraint d'abandonner ses objectifs à moyen terme. L'objectif d'un cash-flow cumulé de 1,5 milliard d'euros sur trois ans n'est plus maintenu, et la cible d'une marge d'exploitation de 8 à 10% ne sera pas atteinte dès 2026/27.
2026/27 : l'année de la "stabilisation"
Pour l'exercice qui s'ouvre, la priorité sera donnée au renforcement des fondamentaux. Alstom prévoit une croissance organique du chiffre d'affaires d'environ 5%, un redressement de la marge d'exploitation à 6,5% et un cash-flow libre positif, malgré un premier semestre qui devrait consommer environ 1,5 milliard d'euros de trésorerie en raison de la saisonnalité.
Martin Sion a promis la présentation d'un plan de transformation opérationnelle dans le courant de l'année pour rétablir une croissance durablement rentable. Les résultats définitifs et audités seront publiés le 13 mai prochain.
En attendant, il se déguise en Jésus et fustige … le Pape.
Ce gars est fou 😕
Je pense que beaucoup d’entre nous partagent ce point de vue.
Je ne comprends pas que personne ne réagisse, c’est surréaliste. Il est en train de mettre l’économie européenne à genoux et, en bloquant le détroit, il va aussi impacter la Chine, qui risque de ne pas apprécier du tout.
Personnellement, et on n’est pas obligé de partager mon avis, je trouve que Donald est LE problème actuellement.
Si Alstom baisse pour des raisons autres, on va dire qu’il lui appuie bien sur la tête, histoire qu’elle coule un peu plus.
Bien entendu, elle n’est pas la seul dans ce cas, il suffit de voir le palmarès baissier de la CAC pour s’en convaincre 😕
Ah ?
Personnellement, et on n’est pas obligé de partager mon avis, je trouve que Donald est LE problème actuellement.
Si Alstom baisse pour des raisons autres, on va dire qu’il lui appuie bien sur la tête, histoire qu’elle coule un peu plus.
Bien entendu, elle n’est pas la seul dans ce cas, il suffit de voir le palmarès baissier de la CAC pour s’en convaincre 😕
Finalement c'est pas Trump le problème. Je suppose que la VAD essaie d'appuyer la note qui est sortie la semaine dernière concernant les résultats. -12% depuis pour des cacahuètes. On va aller le refermer ce gap et ensuite on sera tranquille 🙃
Oui LeanGDH,
La sortie fumeuse que je demandais à Donald est arrivée 🙃
nb. ce n’était guère difficile à prévoir, c’est une par jour environ 🙂
Rentré a 22.78 avec 1660 titres. Possible comblement du gap plus bas, mais je ne rentrerais pas au plus bas et ne vendrais pas au plus haut :)
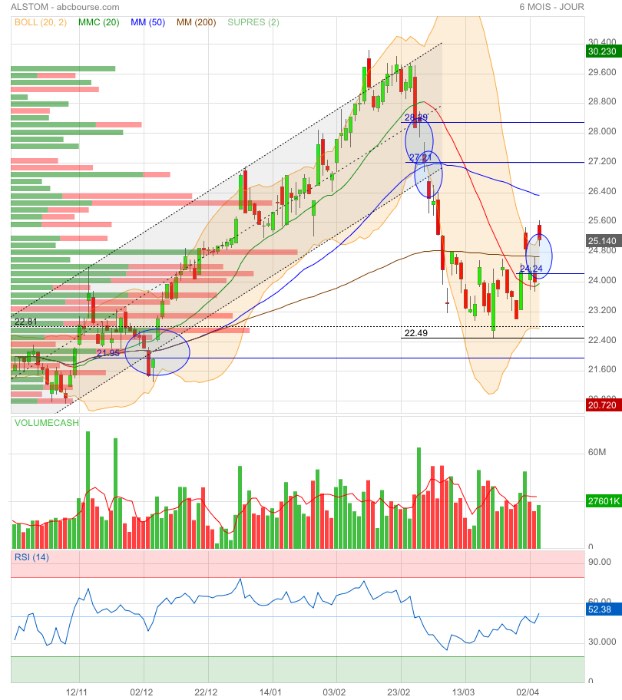
« 22,77€ (Fibo) en première cible puis 22,49€ si affinité »
——————————-
Plus bas 22,82€.
Faudrait que Donald nous fasse une de ses sorties fumeuse ; ça aiderait 🤔
Eh bien, 22,77€ (Fibo) en première cible puis 22,49€ si affinité. 😕
Plombé par des craintes sur son cash et ses marges, le fabricant du TGV Alstom chute de 7% en Bourse
Aujourd'hui à 16:03
Alstom déraille en Bourse
(BFM Bourse) - L'action de l'équipementier ferroviaire souffre ce jeudi 9 avril à la Bourse de Paris, après que la société a publié certaines indications au sujet de son exercice 2025-2026 clos fin mars dernier. Certains analystes évoquent des indications sur les marges, un autre estime que le groupe pourrait décevoir sur la trésorerie.
Valeur très volatile et souvent dans le collimateur des vendeurs à découvert, Alstom chute une nouvelle fois à la Bourse de Paris.
L'action de l'équipementier ferroviaire plonge de 7,2% ce jeudi vers 16h, alors que la société a publié des indications "preview" au titre de ses résultats pour l'exercice 2025-2026, clos fin mars dernier. Des craintes sur ses marges et sa génération de cash semblent peser sur le titre.
Une déception à venir sur le cash?
Analyste et cadre dirigeant chez Rotschild & Co Redburn, James Moore a écrit dans une note publiée mercredi matin que la génération de trésorerie d'Alstom au second semestre risquait de se situer sous les attentes.
Il semble que ses arguments ont fait au moins en partie mouche auprès du marché.
James Moore estime que le flux de trésorerie sur l'exercice clos en mars dernier (et dont les résultats seront dévoilés en mai) pourrait tomber à environ 270 millions d'euros, à comparer avec sa précédente estimation de 400 millions d'euros.
Rappelons qu'Alstom vise une génération de cash comprise entre 200 et 400 millions d'euros pour cet exercice.
Ce qui s'expliquerait par des commandes au second semestre 2025 comportant moins d'acomptes, avec une part importante d'options de services et de trains sans acompte, de légers retards d'homologation tant pour le TGV (Avelia Horizon, la nouvelle génération de train à grande vitesse) que pour le Coradia Max, un train électrique.
D'autres éléments sont avancés par l'analyste, à savoir de "légers retards dans la montée en puissance de la production en Allemagne et de légers retards dans les commandes commerciales au Moyen-Orient".
Une phrase inquiétante sur les marges
James Moore écrit également que le plan à moyen terme visant à générer 1,5 milliard d'euros de flux de trésorerie disponible sur les trois exercices clos sur les années 2025 à 2027 et la trajectoire de la marge brute pourraient tous deux être remis en cause, dans l'attente de la validation par Martin Sion, le nouveau PDG, qui a pris ses fonctions le 1er avril.
Un autre intermédiaire financier pointe, de son côté, une phrase du groupe dans la communication de ce 9 avril.
Dans la "preview" de ses résultats 2025-2026, Alstom consacre un paragraphe sur son résultat d'exploitation ajusté.
L'équipementier ferroviaire explique que cette ligne de compte sera pénalisée par un impact défavorable de 0,2 point de pourcentage lié à des effets de changes.
Dans la foulée, Alstom rappelle également "que les marges d'exploitation ajustées sont sensibles aux processus de gouvernance liés à l'examen périodique des projets, qui se prolongent généralement au-delà de la date de clôture".
Selon l'intermédiaire financier anonyme précédemment cité, c'est cette phrase qui n'aurait pas plu aux marchés, soulevant des interrogations auprès des investisseurs sur la rentabilité de l'entreprise.
Des perspectives 2025-2026 simplement confirmées
Un autre analyste estime que le marché "s'attendait peut-être à ce que le groupe révise ses objectifs 2025-2026 qui sont simplement confirmés".
Alstom a, en effet, confirmé tabler sur des prises de commandes supérieures à son chiffre d'affaires, une croissance du chiffre d'affaires en données comparables supérieure à 5%, une marge d'exploitation ajustée de plus de 7%, et, donc, une génération de cash comprise entre 200 et 400 millions d'euros.
"Après Alstom reste une valeur extrêmement volatile, il suffit de pas grand-chose pour faire chuter le titre, je ne pense pas qu'il faille surinterpréter la baisse de ce jeudi".
Parmi les autres indications données par la société, les prises de commandes "importantes" (c'est-à-dire supérieures à 200 millions d'euros) se sont inscrites à 4,5 milliards d'euros sur le dernier trimestre sur l'exercice 2025-2026.
Citi calcule que les prises de commandes totales pourraient atteindre entre 6 et 6,5 milliards d'euros, soit davantage que le consensus (la prévision moyenne des analystes) compilé par Visible Alpha.
IA Aria ; y a du gap 😊
Synthèse de la fourchette de valeur par action
Méthode Fourchette de valeur par action (€)
Valeur comptable (P/B) 20,25 - 27
Chiffre d’affaires (P/S) 58,7 - 117,3
Résultat net (PER) 15 - 41,7
Conclusion
La valeur théorique de l’action Alstom se situe dans une fourchette large entre environ 15 € et 117 € selon la méthode de valorisation retenue. La valorisation par chiffre d’affaires donne une fourchette très haute, ce qui peut refléter une anticipation de croissance ou des marges futures améliorées. La valorisation par résultat net est plus prudente, tandis que la valeur comptable donne une base stable.
Le marché se positionne généralement entre la valeur comptable et la valorisation par résultat net, avec une attention particulière portée à la rentabilité future.
-8% pour un petit ajustement de CA. Tout est bon pour la faire baisser (même les nouveaux contrats). Je n'avais plus de ligne, mais je me tate a en reprendre une belle....
Merci.
Tu as mis le doigt sur le « quelque chose dans le potage ».
J’imaginais bien une baisse aujourd’hui (au vu de la bougie d’hier) mais pas de cette ampleur 🙄
(Boursier.com) — Alstom chute de plus de 7% à 23,3 euros, sa plus forte baisse en dix mois, après que le constructeur ferroviaire eut mis en garde contre des difficultés liées aux taux de change dans un document 'preview' en amont de sa publication annuelle (le 13 mai). Alstom a indiqué que l'évolution des devises devrait amputer son chiffre d'affaires d'environ 2,8% sur l'exercice 2025/26. L'entreprise anticipe également un impact négatif lié à l'évolution de son périmètre sur son chiffre d'affaires 2025/26 d'environ 0,6%, à la suite de la cession de son activité de signalisation conventionnelle en Amérique du Nord au cours du dernier exercice. Malgré les vents contraires, l'entreprise maintient ses prévisions de marge d'EBIT ajustée autour de 7%. Une croissance organique des ventes supérieure à 5% est également toujours attendue.
JP Morgan ('surpondérer') abaisse ses estimations en raison de ces mêmes difficultés. La banque anticipe une marge d'EBIT ajustée de 6,8% pour l'exercice, contre une prévision d'environ 7% pour Alstom, et un flux de trésorerie disponible de 289 millions d'euros, conforme aux prévisions de 200 à 400 ME de la société. L'attention se portera sur les prévisions pour l'exercice 2027, Alstom ayant précédemment visé une marge à moyen terme de 8 à 10%.
Eh oui, la bougie rouge d’hier n’indiquait pas le Nord.
Plus elle prend des contrats, plus elle chute. Y aurait pas quelque chose (😇) dans le potage ? 🤔
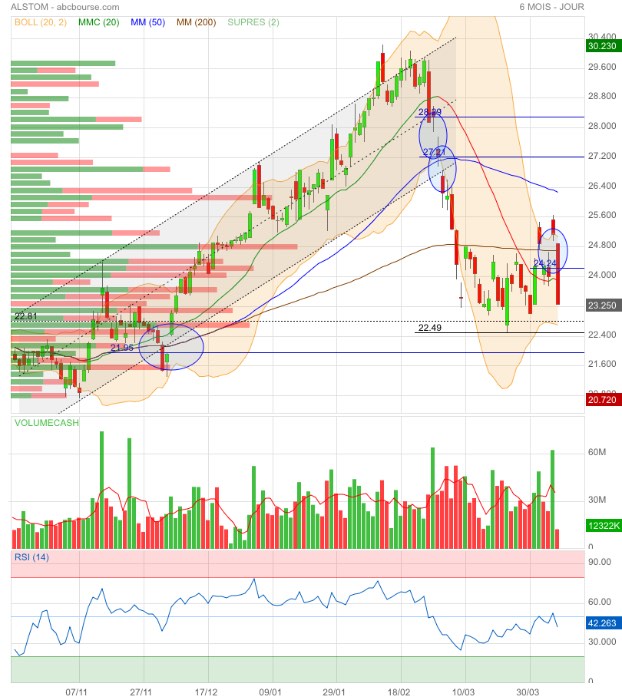
27,20€ lui irait bien … mais la bougie rouge du jour n’indique pas cette direction 🙄