
 Premium


certes mais le gap est bien présent..
faut le reboucher au plus vite 

Oui, belle ombre basse ; c’est plutôt bon signe pour les longs 🙂
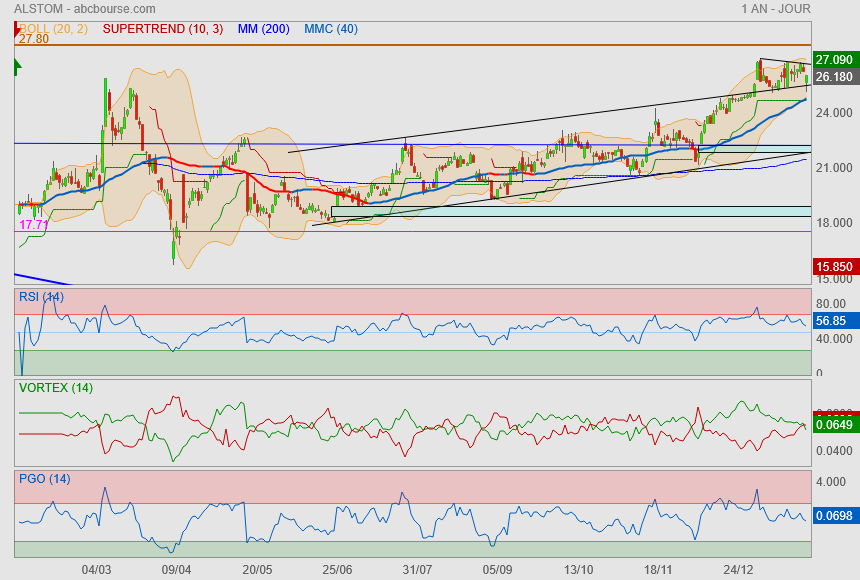
Il va falloir que les acheteurs reviennent assez vite..
j'aime pas voir ce gap ouvert dans ma zone de congestion..c'est moche techniquement.
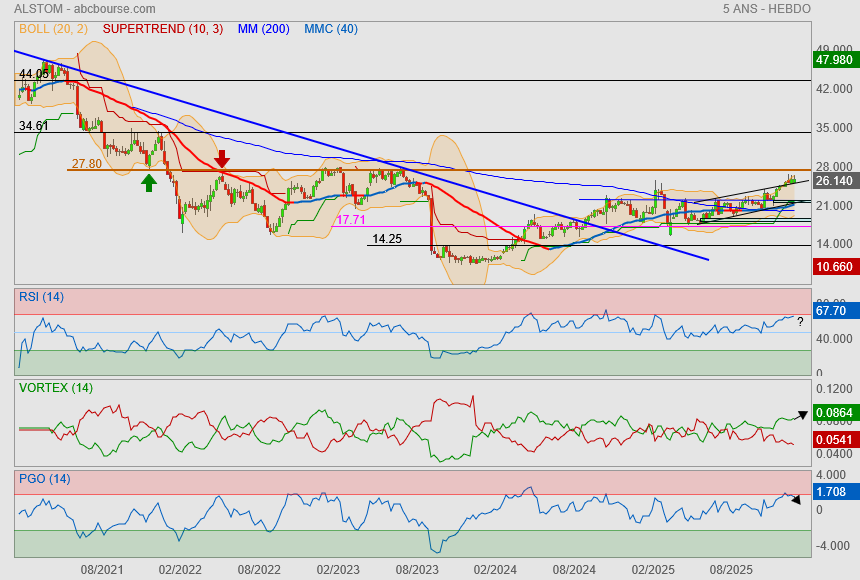
le duel est lancé sur le Vortex

26 janv. 2026
Les prises de commandes ont plus que doublé au troisième trimestre (exercice décalé au 31 mars) et le groupe a confirmé ses objectifs annuels.
Pas de réévaluation des prévisions de résultats, donc, mais ce cap commercial que nous avions anticipé la semaine dernière, sécurise la croissance future et le renouvellement d'un carnet de commandes longtemps pénalisé par les contrats peu rentables hérités de Bombardier.
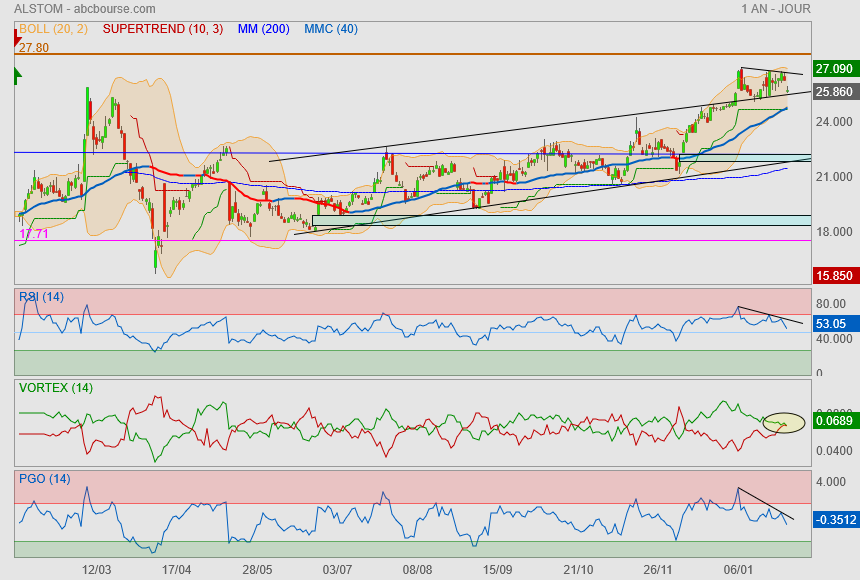
Le titre est en train de marquer une zone de construction neutre au dessus de son ancien canal haussier.
Mais on devrait voir apparaitre une force dominante vu que le Vortex arrive à un moment de combat.
impossible à ce stade de savoir quel courant va gagner mais au moins on est borné
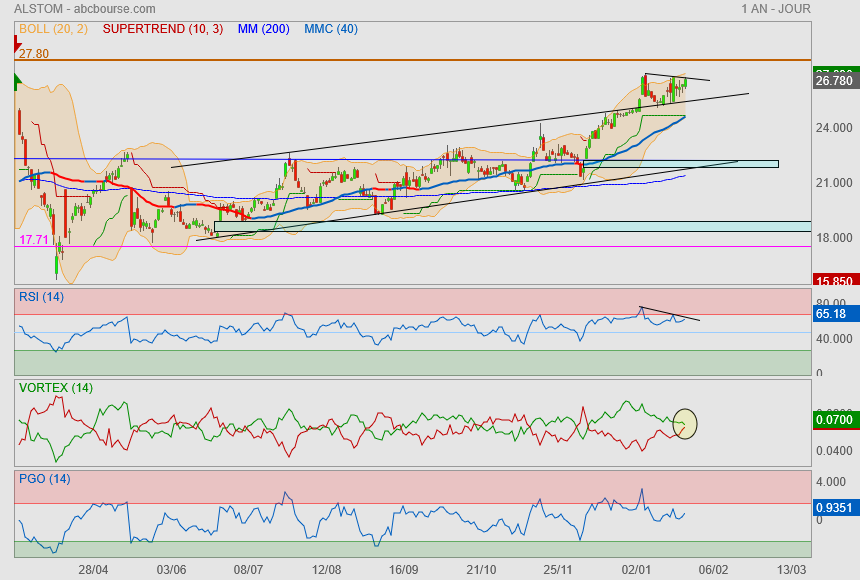
…poursuit son train-train (🙂) tout là-haut sans toutefois vouloir m’accorder mes 27,30€. Têtu comme une mule, je les revendique encore 🙂
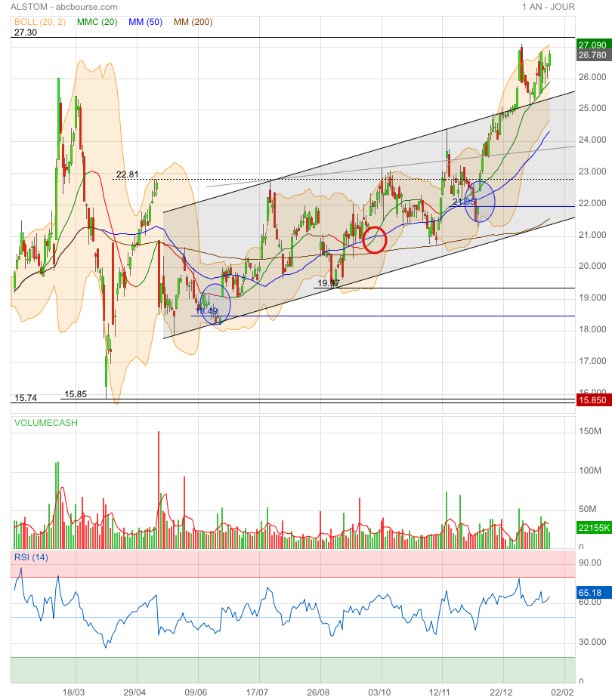
J'aime pas cette situation
elle ne veut plus avancer alors que le marché est porteur
mais on reste au dessus de la ligne de tendance haute
mais ce qui me gêne c'est les 3 mèches hautes des dernières semaines.
côté indicateurs, j'y vois blanc ou noir
bref c'est l'indécision qui me domine ! 
Cours temps réel: 25,86 -1,56%
Bah… on va qualifier le marché de dubitatif devant cette publication 😕
La "fair value" (valeur intrinsèque) d'Alstom en ce début 2026 varie selon les sources et méthodes d'évaluation, mais voici quelques indications récentes :
Selon une estimation basée sur la méthode de Peter Lynch, la fair value d'Alstom serait autour de 1,61 EUR (cette valeur semble être un indicateur spécifique, probablement par action ou un ratio, à vérifier dans le contexte exact).
D'autres analyses indiquent que le cours actuel d'Alstom (environ 25,88 à 26,19 EUR début janvier 2026) est légèrement au-dessus d'une valeur narrative raisonnable estimée à environ 23,72 EUR par action.
Une autre source évoque une valeur intrinsèque estimée à 9,32 EUR par action basée sur des flux de trésorerie actualisés, ce qui suggère une valorisation plus conservatrice.
Synthèse
Source / Méthode Fair Value estimée (EUR) Commentaire
Peter Lynch (indicateur spécifique) 1,61 (à vérifier contexte) Valeur spécifique, pas forcément prix action
Analyse narrative 23,72 Prix raisonnable selon analyse récente
Flux de trésorerie actualisés 9,32 Valeur intrinsèque conservatrice
Cours actuel début 2026 ~25,9 Prix de marché, légèrement au-dessus de certaines estimations
Conclusion
La fair value d'Alstom varie selon la méthode d’évaluation, mais le marché semble valoriser l’action autour de 25-26 EUR début 2026, ce qui est légèrement supérieur à certaines estimations basées sur des modèles fondamentaux.
Si vous souhaitez, je peux approfondir avec une analyse plus détaillée des méthodes d’évaluation ou des données financières récentes d’Alstom.
Opéra - IA Aria du jour
Actifs nets tout en bas
https://www.zone bourse.com/cours/action/ALSTOM-4607/finances/
C’est bien beau tout ça mais quelle est la « fair value » d’Alstom ?
Ah ! J’aimerais que les nombreux comptables du forum donnent leurs chiffres. Pas vous ? 🙂

j'ai posé posé la question à Gemini
Note importante : Ces chiffres sont des projections basées sur les objectifs du plan de transformation. Le bénéfice réel dépendra de la capacité d'Alstom à réduire ses frais financiers (liés à sa dette) et à finaliser l'intégration des projets hérités de Bombardier.
En résumé
Si Alstom atteint effectivement une marge de 8% en 2026, on peut s'attendre à un bénéfice net situé entre 850 millions et 1 milliard d'euros. À titre de comparaison, le groupe a dégagé 149 millions d'euros de bénéfice net en 2024/25, ce qui marquerait une progression très forte.
pas besoin de décryptage
ce n'est qu'une publi de chiffre d'affaire (très bon soit dit en passant)
et où l'entreprise se contente de confirmer ses objectifs donnés.
ce qui compte chez Alstom c'est le cash flow et la renta..
donc ça sera pour la prochaine publi
On va faire appel à un spécialiste de la compta.
Gars d1 ! Fais nous une analyse comptable du bidule, stp ! 🙂
Troisième trimestre de l’exercice fiscal 2025/26 d’Alstom
Publié le 20/01/2026 à 18:00
* Une dynamique commerciale exceptionnelle porte le carnet de commandes au-delà de 100 milliards d’euros
Commandes reçues au T3 à 9,6 milliards d’euros et 20,0 milliards d’euros pour les 9 mois
Ratio « commandes sur chiffre d’affaires1 » à 1,4 pour le Groupe et 1,8 pour l’activité Matériel Roulant au cours des 9 premiers mois
* La croissance du chiffre d’affaires progresse en ligne avec les perspectives annuelles
Chiffre d’affaires de 4 792 millions d’euros au T3, en hausse de 2,6 %, dont 5,9 % de croissance organique1.
Chiffre d’affaires de 13 851 millions d’euros pour les 9 mois, en hausse de 3,0 %, dont 7,2 % de croissance organique1
* Perspectives pour l’exercice fiscal 2025/26 et ambitions à moyen terme confirmées
20 janvier 2026 – Alstom, leader mondial de la mobilité intelligente et durable, présente sa performance commerciale et financière pour le troisième trimestre de l’exercice fiscal 2025/26 (du 1er octobre au 31 décembre 2025), avec des commandes ayant plus que doublé par rapport à la même période de l’exercice précédent pour atteindre 9,6 milliards d’euros et un chiffre d’affaires en hausse de 2,6 %, à 4,8 milliards d’euros. Après prise en compte des effets défavorables de change, la croissance organique du chiffre d’affaires s’établit à +5,9 % sur le troisième trimestre. Le volume de commandes sur neuf mois atteint ainsi 20,0 milliards d’euros et le chiffre d’affaires 13,9 milliards d’euros. Le carnet de commandes au 31 décembre 2025 a atteint 100,3 milliards d’euros.
“L’obtention de nouveaux contrats emblématiques illustre le leadership d’Alstom dans la fourniture de solutions ferroviaires innovantes, durables et intégrées à grande échelle. L’exécution de projets majeurs progresse, avec la mise en service du nouveau métro parisien en octobre, le déploiement de métros et de systèmes de signalisation en Inde, ainsi que l’entrée de la solution à très grande vitesse Avelia Horizon dans la phase finale de son processus d’homologation. Dans l’ensemble, ces avancées démontrent notre capacité à réaliser des projets complexes dans de nombreuses régions du monde et maintiennent Alstom sur la trajectoire de ses objectifs annuels.” a déclaré Henri Poupart-Lafarge, Directeur général d’Alstom.
Perspectives pour l’exercice fiscal 2025/26 et ambitions à moyen terme
Hypothèses pour l’exercice fiscal 2025/26
Les perspectives pour l’exercice fiscal 2025/26 sont basées sur les hypothèses suivantes :
Une demande soutenue du marché ;
Nombre de voitures produites stable par rapport à l’exercice 2024/25 ;
R&D / ventes à environ 3 %
Atténuation de l’impact lié aux droits de douane américains
Les perspectives pour l’exercice fiscal 2025/26
Ratio « commandes sur chiffre d’affaires » au-dessus de 1 pour le Groupe comme pour l’activité Matériel Roulant ;
Croissance organique du chiffre d’affaires supérieure à 5 % ;
Marge d’exploitation ajustée prévue à environ 7 % ;
Génération de cash-flow libre dans une fourchette de 200 à 400 millions d’euros
Sur les trois années allant de l’exercice 2024/25 à l’exercice 2026/27, le Groupe prévoit de générer au moins 1,5 milliard d’euros de cash-flow libre, le besoin en fonds de roulement lié aux contrats étant un facteur défavorable sur cette période.
Ambitions à moyen terme
Les ambitions à moyen du Groupe sont confirmées, conformément à l’annonce du 14 mai 2025.
Calendrier financier
13 mai 2026 Résultats annuels de l’exercice fiscal 2025/26

Si on vend les résultats (ce soir à priori)
faudra pas s'en étonner.
la divergence en cours aura prévenu !

ok
perso j'ai sorti le gros crayon
pour le coup, je tape entre les deux :p
