
 Premium

La saison des résultats trimestriels est l’une des périodes les plus volatiles sur les marchés américains. Après la publication des chiffres d’une grande entreprise du S&P 500 ou du Nasdaq, son cours peut facilement ouvrir avec un gap de +5 %, +10 % ou, à l’inverse, chuter brutalement lorsque les résultats ou les perspectives déçoivent.
Pourtant, anticiper la direction du mouvement reste particulièrement complexe. Une entreprise peut dépasser les attentes du consensus et voir malgré tout son action reculer si les investisseurs espéraient davantage. À l’inverse, des résultats décevants peuvent être bien accueillis lorsque les mauvaises nouvelles étaient déjà intégrées dans les cours ou que la guidance rassure le marché.
Plutôt que de chercher à déterminer si une action va monter ou baisser après ses earnings, les options permettent d’adopter une autre approche : trader directement l’amplitude du mouvement.
C’est précisément l’objectif du Straddle et du Strangle, deux stratégies combinant un call et un put afin de profiter d’une forte variation du sous-jacent, quelle que soit sa direction. Leur fonctionnement reste toutefois différent en matière de coût, de prix d’exercice et de mouvement nécessaire pour devenir rentable. Dans cet article, voyons comment fonctionne le Straddle et le Strangle, ainsi que les principaux risques à maîtriser avant de les utiliser pendant une saison des résultats.
Straddle vs Strangle : fonctionnement et mécanique financière
Le Straddle et le Strangle appartiennent à la famille des stratégies dites non directionnelles. Leur objectif n’est pas de prévoir si une action va monter ou baisser, mais d’anticiper un mouvement suffisamment important pour compenser le coût des options achetées.
Cette logique les rend particulièrement intéressantes autour des publications de résultats, lorsque les investisseurs s’attendent à une forte variation du sous-jacent sans connaître à l’avance sa direction. Les deux stratégies reposent sur l’achat simultané d’un call et d’un put, mais diffèrent par le choix des prix d’exercice et donc par leur coût.
Straddle (Long Straddle) : Miser sur une explosion du cours
Le Long Straddle consiste à acheter simultanément un call et un put sur le même sous-jacent, avec le même prix d’exercice et la même échéance. Les deux options sont généralement choisies At The Money (ATM), c’est-à-dire avec un strike proche du cours actuel de l’action.
Prenons une action cotée autour de 100 dollars. Un Straddle peut être construit en achetant à la fois un call de strike à 100 dollars et un put de strike à 100 dollars arrivant à expiration à la même date.
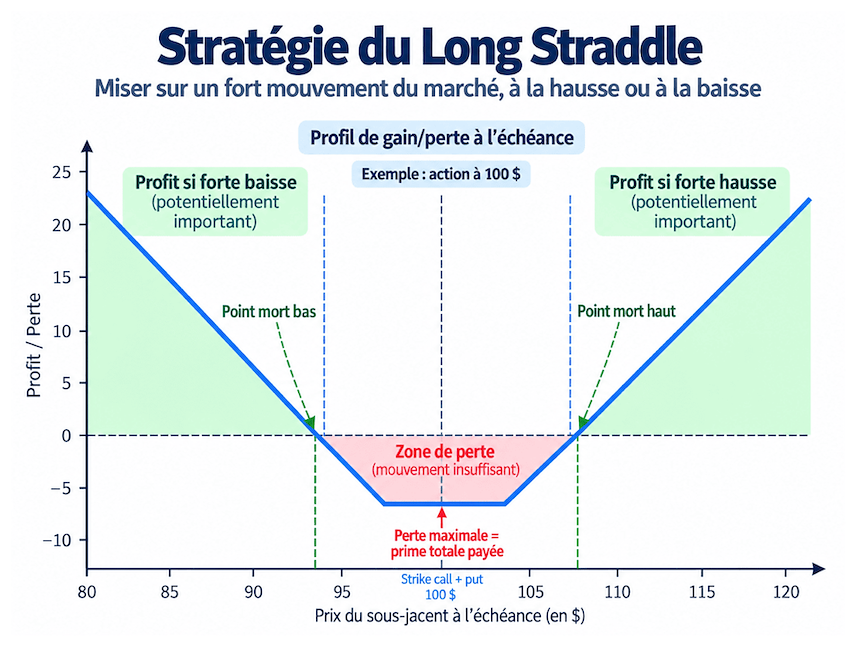
L’investisseur paie donc deux primes. Si l’action reste proche de 100 dollars, les deux options risquent de perdre de la valeur et la stratégie peut générer une perte. À l’inverse, si le titre connaît une forte hausse, le call prend de la valeur. En cas de forte baisse, c’est le put qui devient profitable.
Le risque maximal est connu dès l'ouverture de la position : il correspond à la somme des primes payées pour les deux options. Le potentiel de gain est théoriquement illimité à la hausse grâce au call. À la baisse, le potentiel est également important, même s’il reste mécaniquement limité par le fait qu’une action ne peut pas descendre sous zéro. Le Straddle est donc particulièrement adapté à un scénario où l’investisseur anticipe une explosion de la volatilité, mais n’a aucune conviction sur la direction que prendra le titre.
Le Strangle (Long Strangle) : L’alternative à moindre coût
Le Long Strangle repose sur la même idée générale, mais utilise deux options hors de la monnaie, ou “Out of The Money (OTM)”. L’investisseur achète un call dont le strike se situe au-dessus du cours actuel du sous-jacent et un put dont le strike est situé en dessous. Pour une action cotée 100 dollars, il pourrait par exemple sélectionner un call de strike 105 dollars et un put de strike 95 dollars.
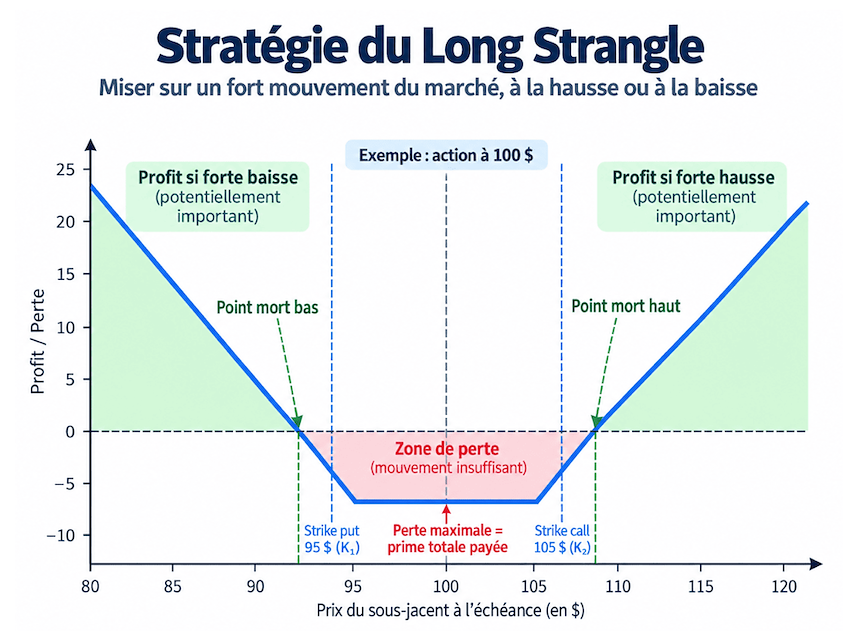
Ces options étant initialement plus éloignées du cours, leurs primes sont généralement moins élevées. Le coût d’entrée du Strangle est donc inférieur à celui d’un Straddle comparable, ce qui réduit le montant maximal pouvant être perdu.
Cette économie a toutefois une contrepartie : le sous-jacent doit parcourir davantage de chemin avant que l’une des deux options acquière suffisamment de valeur pour compenser les primes payées. Le Strangle nécessite donc un mouvement de marché plus important.
La stratégie peut notamment intéresser un trader convaincu qu’une publication d’earnings provoquera un décalage exceptionnel du titre, mais qui souhaite limiter le capital consacré à l’achat des options. Le choix entre la stratégie Straddle ou Strangle repose sur un compromis simple : payer davantage pour disposer de strikes proches du cours ou réduire le coût initial en exigeant un mouvement plus violent du sous-jacent.
Tableau comparatif : Straddle et Strangle
Sur le papier, le Strangle peut donc sembler plus attractif grâce à son coût réduit. Mais une prime moins chère ne signifie pas nécessairement une stratégie plus facile à rentabiliser.
| Critère | Straddle (Long) | Strangle (Long) |
| Combinaison | Call ATM + Put ATM | Call OTM + Put OTM |
| Coût de la prime | Élevé | Modéré à faible |
| Mouvement requis | Moyen | Très important |
| Profil de risque | Limité aux primes payées | Limité aux primes payées |
Tout dépend de l’ampleur du mouvement réalisé par le sous-jacent, du temps restant avant l’échéance et surtout du niveau de volatilité implicite intégré dans les options au moment de l’achat.
Ces derniers éléments deviennent déterminants pendant une saison des résultats, car les primes peuvent fortement augmenter avant une publication puis perdre rapidement de la valeur une fois l’incertitude levée. C’est précisément le risque du Vol Crush, que nous allons maintenant examiner.
Gestion du risque : l'écrasement de volatilité (Vol Crush) et le temps
Le trading de volatilité pendant la saison des résultats ne consiste pas simplement à acheter un Straddle ou un Strangle avant une publication et à attendre un mouvement important.
Le prix des options dépend aussi de la volatilité implicite et du temps restant avant leur expiration. Deux éléments peuvent donc peser fortement sur la performance d'une position, même lorsque le scénario de forte variation du cours se réalise.
Anticiper le Vol Crush après la publication des résultats
À l'approche des earnings, l'incertitude entourant les résultats d'une entreprise augmente généralement la volatilité implicite de ses options. Le marché anticipe la possibilité d'un mouvement brutal après l'annonce et cette incertitude se reflète directement dans les primes. Acheter un call et un put juste avant la publication revient donc souvent à payer des options particulièrement chères.
Une fois les résultats publiés, une grande partie de cette incertitude disparaît immédiatement. La volatilité implicite peut alors chuter brutalement : c'est le Vol Crush, ou écrasement de volatilité. Cette baisse réduit la valeur extrinsèque des options et peut affecter simultanément le call et le put composant un Straddle ou un Strangle.
C'est l'un des principaux pièges des options pendant la saison des résultats. Une action peut par exemple progresser après ses earnings, mais moins fortement que ce que les primes anticipaient avant la publication. La hausse du call peut alors ne pas suffire à compenser la perte de valeur du put et la contraction de volatilité. Avoir correctement anticipé un mouvement ne garantit donc pas que la stratégie soit rentable.
Le trader doit ainsi comparer le mouvement qu'il anticipe avec celui qui semble déjà intégré dans le prix des options. Plus les primes sont élevées avant l'annonce, plus le sous-jacent devra généralement réaliser un mouvement important pour absorber le coût initial du Straddle ou du Strangle et l'effet du Vol Crush.
Le choix de la maturité : maîtriser l'impact du Theta
La date d'expiration constitue un autre paramètre essentiel. Une option perd progressivement sa valeur temps à mesure que son échéance approche. Ce phénomène est mesuré par le Theta, qui représente la dégradation théorique de la valeur d'une option liée au passage du temps.
Les options arrivant rapidement à expiration sont particulièrement sensibles à cette érosion. Un Straddle acheté quelques jours avant une publication peut offrir une forte exposition au mouvement attendu, mais la valeur temps des deux options se dégrade rapidement. Si le cours reste relativement stable avant les résultats ou si le mouvement intervient plus tard que prévu, cette perte de valeur peut devenir importante.
Choisir une échéance plus éloignée permet généralement de disposer de davantage de temps pour que le scénario se matérialise et de réduire la pression immédiate du Theta. En contrepartie, ces options possèdent davantage de valeur temps et leur prime est généralement plus élevée. Le trader doit donc arbitrer entre le coût initial, la durée disponible et la sensibilité à l'érosion temporelle.
Dans une stratégie Straddle ou Strangle, il n'existe donc pas une maturité optimale applicable à toutes les situations. Une échéance très courte concentre fortement le pari autour des earnings, tandis qu'une maturité plus longue laisse davantage de temps à la position mais augmente le capital engagé. Le choix doit rester cohérent avec la date de publication et le mouvement recherché.
Calcul des points morts (Break-even) du Straddle et du Strangle
Avant d'ouvrir une position, il est essentiel de connaître ses points morts, ou “break-even”. Ils correspondent, à l'échéance, aux niveaux de cours à partir desquels le gain généré par l'une des options compense exactement le montant total des primes payées. Entre ces deux seuils, le Straddle ou le Strangle reste en perte à l'expiration.
Pour un Long Straddle, le calcul est particulièrement simple puisque le call et le put possèdent le même strike. Si le prix d'exercice est de 100 dollars et que les deux options coûtent au total 8 dollars, les points morts se situent à 108 dollars à la hausse et 92 dollars à la baisse :
- Break-even supérieur = Strike + primes totales
- Break-even inférieur = Strike - primes totales
Le Long Strangle utilise deux strikes différents. Imaginons un call de strike 105 dollars et un put de strike 95 dollars, achetés pour un coût total de 5 dollars. Le point mort supérieur atteint alors 110 dollars, tandis que le point mort inférieur se situe à 90 dollars. Le coût de la position est moins élevé, mais l'action doit parcourir davantage de chemin pour rendre la stratégie bénéficiaire.
Ces seuils permettent de visualiser immédiatement le compromis entre Straddle et Strangle. Le Straddle coûte davantage, mais ses points morts sont généralement plus proches du cours initial. Le Strangle réduit le montant des primes engagées, au prix d'un mouvement nécessaire plus important. Il faut néanmoins rappeler que ces formules décrivent les points morts à l'échéance : avant l'expiration, la valeur des options reste également influencée par le temps restant et la volatilité implicite.
Pourquoi Freedom24 est la plateforme idéale pour trader les options US
Comprendre la mécanique du Straddle et du Strangle constitue une première étape. Encore faut-il disposer d’un courtier proposant un accès suffisamment profond aux options US, avec de nombreuses échéances et des strikes variés pour construire précisément la stratégie recherchée. C’est sur ce terrain que Freedom24 développe une offre particulièrement complète.
Plus de 800 000 options US et des idées de trading dédiées aux earnings
Freedom24 donne accès à plus de 800 000 options sur environ 2 500 actifs américains, notamment sur de grandes actions cotées et des ETF. Cette profondeur de marché permet de sélectionner différents strikes et différentes maturités afin de construire un Straddle, un Strangle ou des stratégies optionnelles plus complexes.
Pour le trading de volatilité pendant la saison des earnings, ce choix est particulièrement important. Un investisseur peut rechercher une échéance proche de la publication, comparer plusieurs strikes ATM ou OTM et adapter le coût de sa stratégie au mouvement qu’il anticipe. Freedom24 propose également des ordres multi-jambes destinés aux stratégies combinant plusieurs options, ce qui facilite l’exécution de montages plus sophistiqués.
Cette profondeur de catalogue était déjà mise en avant dans notre précédent test de l’Option Board Freedom24, avec plus de 800 000 contrats accessibles sur 2 500 actifs américains.
La plateforme complète cet accès au marché par des analyses et idées d’investissement produites par ses analystes. Freedom24 publie notamment des idées de trading d’options avant certaines publications de résultats, construites autour des mouvements potentiels générés par les earnings.
Ces contenus peuvent servir de point de départ pour identifier les actions susceptibles de connaître une volatilité importante, tout en laissant à l’investisseur la responsabilité d’analyser le risque et le prix des options.
Des frais compétitifs pour trader les options US
Le coût d’exécution mérite une attention particulière avec un Straddle ou un Strangle, puisque chaque stratégie nécessite au minimum l’achat de deux contrats. Les commissions viennent donc s’ajouter aux primes payées et doivent être intégrées au calcul de rentabilité.
Avec le tarif Smart, Freedom24 facture actuellement 0,65 USD par contrat sur les options d’actions américaines, sans commission minimale par ordre.
Pour un investisseur qui utilise régulièrement les options US ou construit des positions comportant plusieurs jambes, cette tarification permet de connaître facilement le coût de courtage associé à chaque stratégie.
Le plan All-Inclusive applique pour sa part une tarification de 3 USD par contrat auxquels s’ajoutent 10 USD par ordre. Le tarif promotionnel en euros actuellement prévu pour certains comptes éligibles applique également cette structure aux options US. L’expiration des options sur actions américaines est gratuite sur l’ensemble de ces plans.
|
Opération |
Tarification Freedom24 |
|
Options sur actions US – Smart |
0,65 USD / contrat |
|
Options sur actions US – All-Inclusive |
3 USD / contrat + 10 USD / ordre |
|
Expiration d’une option sur action US |
Gratuite |
|
Futures et options cotés hors options sur actions US |
1,50 USD/EUR / contrat |
Pour les futures et autres options cotées hors options sur actions américaines, la commission s’établit à 1,50 USD ou EUR par contrat. Cette grille relativement lisible permet d’intégrer directement les frais de transaction dans le calcul des points morts d’un Straddle ou d’un Strangle avant de prendre position.
Conclusion
La saison des earnings est précisément le type de période où chercher à deviner la direction du marché peut devenir piégeux. Une publication supérieure aux attentes ne garantit pas une hausse, pas plus qu’un recul des bénéfices n’entraîne automatiquement une baisse. Avec un Straddle ou un Strangle, l’investisseur change donc complètement de logique : il ne cherche plus seulement à avoir raison sur le sens du marché, mais à anticiper si le mouvement à venir sera suffisamment important pour compenser le prix payé pour les options.
Dans les deux cas, la volatilité implicite, le Vol Crush, le Theta et la maturité choisie peuvent peser autant sur la performance que le mouvement de l’action lui-même.
Autrement dit, une bonne stratégie sur earnings ne consiste pas simplement à rechercher « l’action qui va bouger ». Il faut surtout déterminer si ce mouvement potentiel est déjà largement intégré dans les primes d’options. Une publication spectaculaire peut ainsi déboucher sur une position décevante si le marché avait déjà anticipé une variation encore plus forte. À l’inverse, une mauvaise anticipation directionnelle peut parfois être compensée si l’amplitude du mouvement dépasse réellement les attentes intégrées par le marché.
Les options sont des instruments financiers complexes présentant un risque de perte en capital, pouvant aller jusqu’à la totalité des primes engagées pour l’acheteur. Cet article sponsorisé est proposé à titre informatif et ne constitue pas un conseil en investissement


