
 Premium

Depuis plusieurs semaines, la France traverse une période difficile sur le marché obligataire. Si la hausse des taux souverains s’inscrit dans une tendance mondiale, le rendement de la dette française à dix ans a fortement progressé : l’indice TEC 10 atteignait 4,90% le 1er octobre, contre 3,30 % le 27 février 2026. Le conflit au Moyen-Orient, les tensions sur les carburants et les difficultés à maîtriser le déficit budgétaire entretiennent la pression sur les coûts de financement. À cela s’ajoutent les besoins de capitaux des géants américains de la technologie et du secteur européen de la défense.
Le seuil symbolique de 5 % ne suffit pas, à lui seul, à caractériser une crise de la dette. En revanche, la rapidité de la hausse et le creusement des écarts de rendement entre les pays de la zone euro méritent une attention particulière. Le 2 octobre, l’écart entre les emprunts français et le Bund allemand à dix ans a dépassé 150 points de base. Ces tensions peuvent également peser sur les banques et les assureurs, notamment BNP Paribas, Crédit Agricole, Société Générale et AXA, exposés au marché de la dette souveraine.
Faut-il pour autant redouter un défaut de paiement de la France ? La dégradation des conditions de financement appelle à la vigilance, mais elle ne permet pas de conclure à un tel scénario. Sans minimiser les difficultés budgétaires, examinons les facteurs qui peuvent aggraver les tensions ou, au contraire, les atténuer, ainsi que leurs conséquences possibles pour les investissements en Bourse.
Le poids dominant des non-résidents dans la dette française
Au-delà du niveau élevé de la dette publique rapportée au PIB, la composition de ses détenteurs mérite l’attention. Selon les données publiées par l’Agence France Trésor, les non-résidents détenaient 57,5 % de la dette négociable de l’État au premier trimestre 2026. Cette proportion témoigne de l’importance des investisseurs internationaux dans le financement de la France. Elle rend aussi les conditions d’emprunt sensibles à leur appréciation de la trajectoire budgétaire.
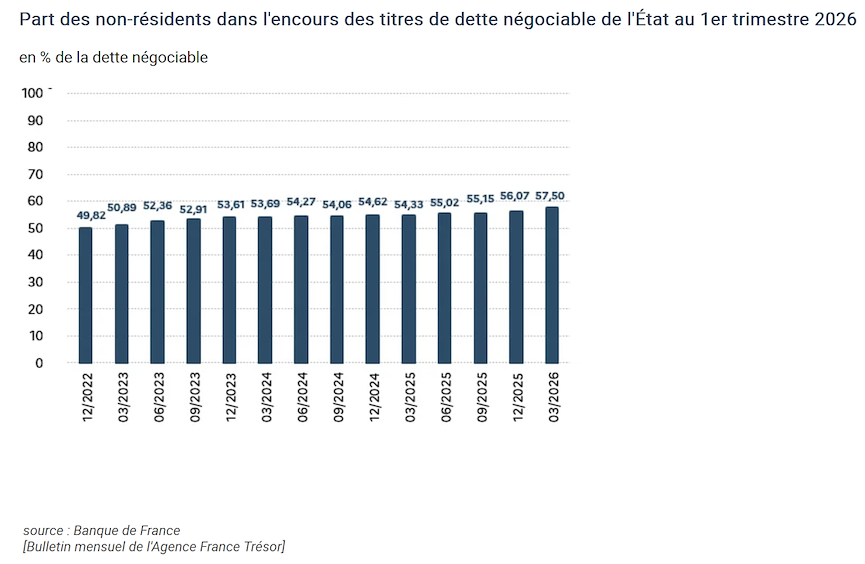
En cas de perte de confiance, ces investisseurs peuvent demander une rémunération plus élevée ou réduire leur exposition. Leur poids ne constitue donc pas, en soi, une protection contre le risque de défaut. La capacité de l’État à honorer ses engagements dépend notamment de ses ressources, de ses besoins de refinancement et de la crédibilité de sa politique budgétaire.
Sans céder à la crainte d’une attaque spéculative sur les OAT, il faut reconnaître que les créanciers peuvent exiger une prime de risque accrue pour détenir des titres français plutôt que ceux d’autres pays de la zone euro. Une annulation de dette ne serait pas davantage une solution indolore : elle entraînerait des pertes pour les créanciers et risquerait de compromettre durablement la confiance, avec des répercussions sur le système financier et l’économie réelle.
La concurrence des géants de la tech américaine peut-elle offrir un répit ?
Les investissements massifs dans l’intelligence artificielle accroissent les besoins de financement des géants américains de la technologie. Le recours au marché obligataire peut les mettre en concurrence avec les États pour attirer les capitaux des investisseurs, dans une période où les besoins de refinancement publics restent importants.
Cette concurrence ne crée toutefois pas de relation mécanique entre le taux d’une émission d’entreprise et celui d’un emprunt souverain. Les rendements dépendent notamment de la maturité, de la devise, de la liquidité et du risque de crédit. Un emprunt émis par Alphabet ne fixe donc pas un taux minimal auquel le Trésor américain devrait se financer.
Un ralentissement des investissements dans l’IA pourrait réduire certains besoins de capitaux et, selon les circonstances, favoriser un retour des investisseurs vers les obligations souveraines. Mais ce scénario n’offrirait aucune garantie d’accalmie pour la France : ses difficultés budgétaires resteraient déterminantes. Il pourrait aussi peser sur les marchés actions, dont une partie des valorisations repose sur les perspectives de croissance liées à l’IA.
La défense européenne, une priorité stratégique sous contrainte budgétaire
La France dispose d’un secteur de la défense reconnu à l’international. Thales, Dassault Aviation et Airbus comptent parmi ses principaux acteurs. Leurs équipements militaires et de sécurité ont fait leurs preuves, tandis que l’IA, la cybersécurité et les drones occupent une place croissante dans leurs développements.
Dans un environnement géopolitique incertain, les dépenses de défense restent une priorité stratégique. Les membres de l’OTAN se sont engagés à consacrer 5 % de leur PIB à la défense et à la sécurité d’ici à 2035. Cet objectif comprend au moins 3,5 % pour les besoins militaires et jusqu’à 1,5 % pour des dépenses connexes, notamment la protection des infrastructures et la résilience.
Ces investissements peuvent soutenir l’activité industrielle, l’innovation et l’emploi. Leur intérêt stratégique ne dispense cependant pas de préciser leur financement ni d’évaluer leur efficacité économique. Des emprunts destinés à la défense peuvent trouver un écho favorable auprès des investisseurs, mais ils ne suffisent pas à résoudre le problème du déficit public.
La France doit donc restaurer la confiance dans sa trajectoire budgétaire pour espérer réduire durablement l’écart de rendement avec l’Allemagne. La présence de nombreux créanciers étrangers ne la prémunit pas contre les tensions financières. Quant à un éventuel ralentissement des investissements dans l’IA, il pourrait modifier les flux de capitaux sans apporter de réponse aux déséquilibres des comptes publics. Pour les investisseurs, l’enjeu consiste à suivre les décisions budgétaires et l’évolution des conditions de financement, sans confondre hausse des taux et défaut de paiement imminent.


