
 Premium


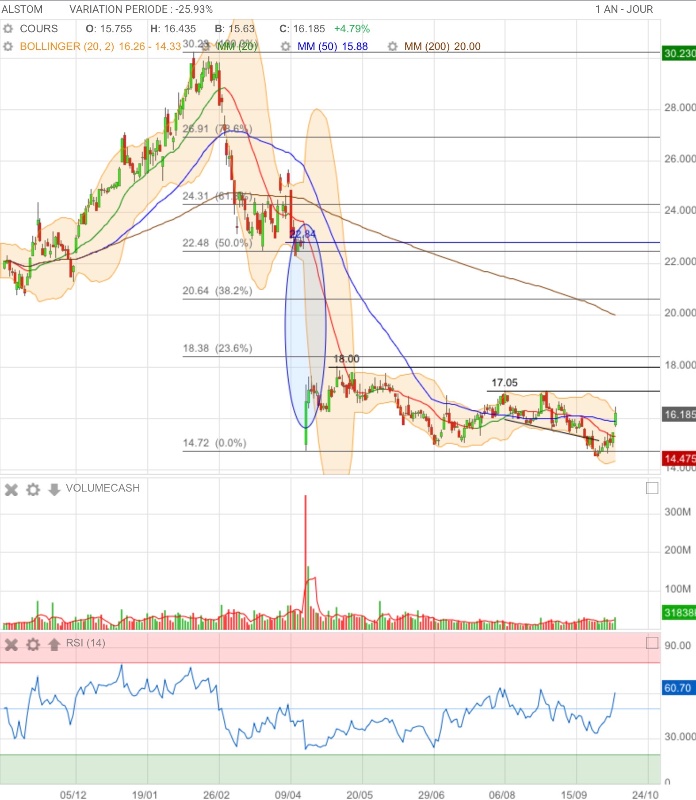
Il faudra quand elle casser 17,05€ pour retrouver un trend haussier.
On croise les doigts ! 🤞

Alstom vise une marge d’EBIT ajusté autour de 6,5% en 2026/27
6 oct. 2026, Reuters
Alstom maintient sa guidance FY 2026/27, avec un ratio commandes/chiffre d’affaires supérieur à 1.
Objectif de croissance organique des ventes d’environ 5%, après +4,8% au T1 2026/27.
Marge d’EBIT ajusté attendue autour de 6,5%, contre 6,1% sur FY 2025/26.
Production visée de 4 400-4 500 voitures sur l’exercice.
Flux de trésorerie disponible positif, avec une consommation saisonnière d’environ -1,5 milliard EUR au S1 2026/27.
(ABC Bourse) - Alstom démarre la journée sur les chapeaux de roues en Bourse. Le groupe français profite d’un important accord conclu avec Vingroup autour du métro de Hanoï, avec jusqu’à 200 rames Metropolis concernées et plusieurs sites industriels français mobilisés.
Il n’aura pas fallu longtemps au marché pour réagir. Ce mardi 6 octobre 2026, l’action Alstom bondit de 5% dans la matinée pour atteindre 16,26 euros, portée par l’annonce d’un important contrat en Asie. Le groupe ferroviaire français vient de conclure un accord avec le vietnamien Vingroup, par l’intermédiaire de sa filiale Vinhomes.
[…]
Alstom : Contrat de €460 mlns pour des rames sans conducteur supplémentaires pour le métro de Ryad
Reuters 28 sept. 2026 à 18:09 UTC+2

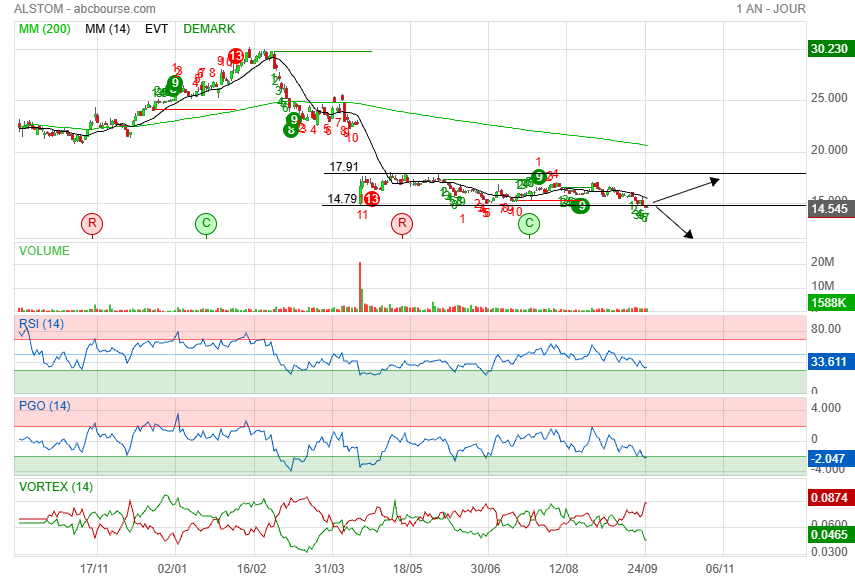
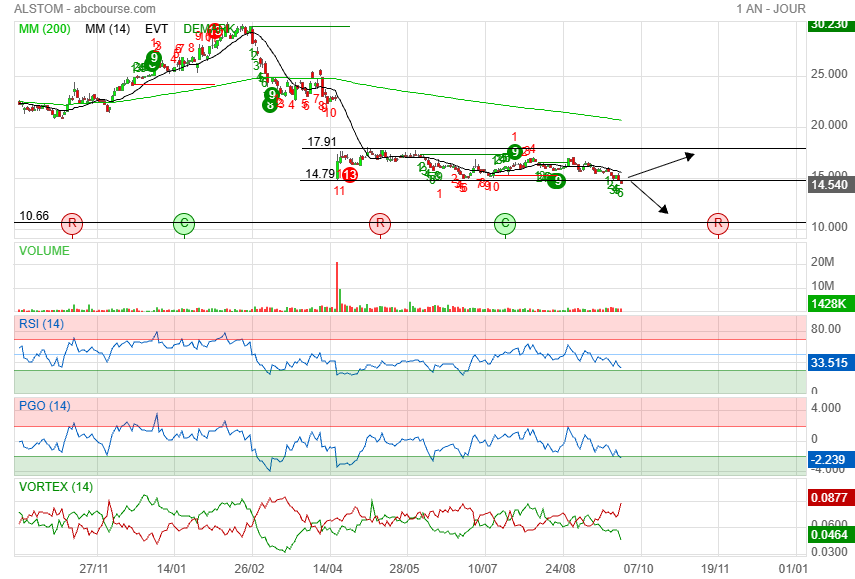
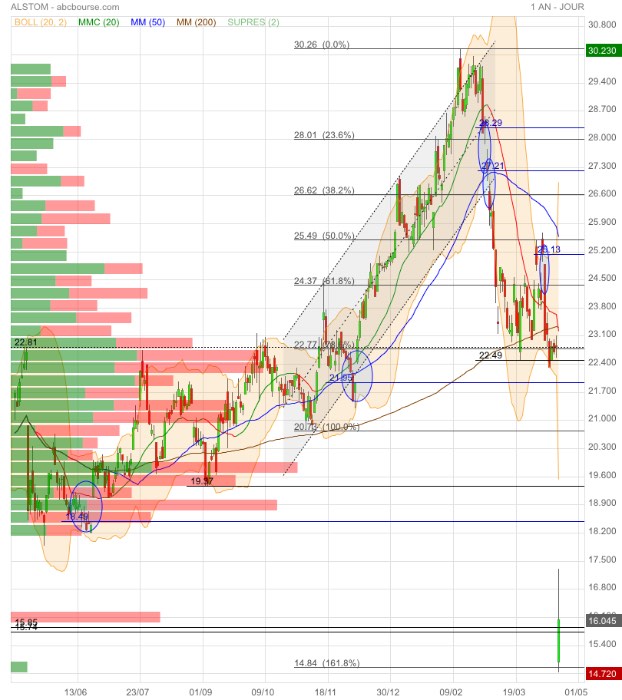
Deux scénarios sur ces niveaux : Rupture par le bas : Une clôture franche sous 14,50 € validerait la sortie du range par le bas, ouvrant la voie à une accélération baissière en direction des plus bas précédents vers 10,66 €.
Rebond technique : Si le support horizontal tient et déclenche un rachat à bon compte (ou un Setup 9 DeMark de creux à venir), le titre pourrait viser un retour vers le haut du canal latéral à 17,91 €.
A suivre
Discutions avec gémini
Ce contrat pour TransPennine Express au Royaume-Uni repose sur un modèle économique bien plus favorable que celui des premiers projets pilotes. La rentabilité de ce projet s'explique par plusieurs facteurs industriels et financiers :
Un effet de série massif : Il ne s'agit pas d'une commande d'essai de 10 ou 15 rames, mais d'un volume conséquent (29 trains pour un montant d'environ 1,2 milliard d'euros). La production en série permet d'amortir les coûts fixes de fabrication et d'ingénierie sur un grand nombre d'unités, dégageant ainsi de vraies économies d'échelle.
Une maturité technologique déjà payée : La phase de recherche et développement (R&D) la plus risquée et la plus coûteuse a déjà été absorbée par les premiers contrats d'expérimentation en Allemagne, en Irlande et en France. Alstom réutilise une technologie désormais maîtrisée, ce qui limite les imprévus techniques en atelier.
Marge intégrée sur le service à très long terme : Une part significative de l'enveloppe globale de 1,2 milliard d'euros concerne le contrat de maintenance longue durée. Dans le secteur ferroviaire, ce sont les services, les pièces détachées et le suivi de flotte sur 15 à 20 ans qui génèrent les marges les plus récurrentes et les plus élevées, pas la seule vente du matériel roulant.
Un produit standardisé (plateforme Aventra) : Les rames s'appuient sur l'architecture Aventra, une plateforme déjà largement produite et éprouvée sur le réseau britannique (notamment sur la Elizabeth Line à Londres). Intégrer les batteries sur une base industrielle que le groupe fabrique déjà en grande série réduit considérablement les risques de surcoûts d'assemblage.
Une meilleure sélectivité des contrats : Après les difficultés d'intégration de Bombardier et la purge des contrats à faible marge signés par le passé, la direction d'Alstom a durci ses critères d'attribution : elle refuse désormais les affaires où les risques d'inflation des coûts ne sont pas correctement répercutés au client.
Scénarios à surveiller
Scénario baissier (rupture) :
Une clôture franche sous la zone 14,50 – 14,79 € validerait la sortie par le bas de la consolidation. Cela ouvrirait la voie à une continuation baissière vers le support suivant situé à 10,66 €.
Scénario haussier (rebond sur support) :
Si la zone des 14,50 € réagit (notamment en poussant le décompte DeMark vers un 9 rouge), un rebond technique pourrait viser la MM14 puis la borne haute de la zone de consolidation vers 17,91 €.

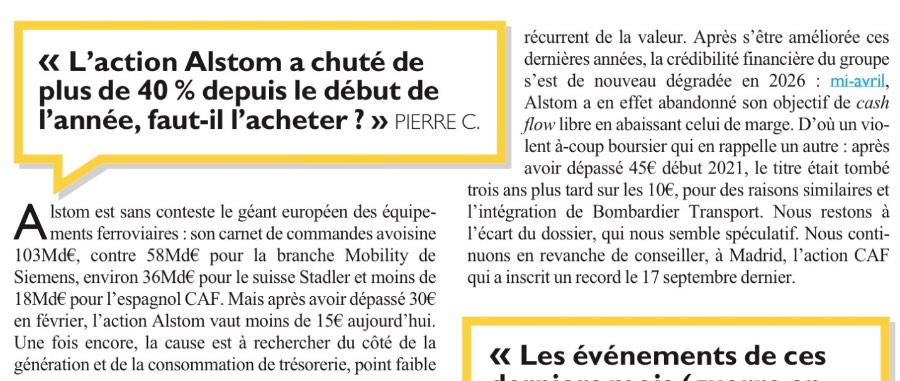
-40 % depuis le début de l’année. La société est rentable, il me semble, et le cours se situe quasiment sous le niveau de la dernière AK.
Chaque jour, le cours semble s’enfoncer un peu plus, alors que Marshall a réussi à racheter 0,4 % de sa position vendeuse sans que cela ait le moindre effet sur le cours.
Nous avons pourtant de bonnes nouvelles : de nouveaux contrats, encore et toujours, ainsi qu’un premier aperçu de la stratégie de M. Sion (moins de sur-mesure et davantage de standardisation, enfin !)
Malgré cela, le cours ne cesse de baisser. Est-ce un effet des algo? Pourtant, npas de mouvements importants sur la VAD.
À quoi faut-il s’attendre ? Un retour vers les plus bas ?

Alstom décroche un contrat en or de 29 trains à batterie au Royaume-Uni
11/09/26
Alstom a décroché une commande de 29 trains à batterie, qui remplaceront des trains à diesel au Royaume-Uni, et des contrats de maintenance pour un montant total de 1,2 milliard d'euros, a annoncé vendredi le constructeur ferroviaire français. Ces trains, achetés par la compagnie britannique TransPennine Express (TPE), assureront à partir de 2032 «des liaisons entre les principales destinations du nord de l’Angleterre, notamment Liverpool, Manchester, York, Hull, Scarborough et Saltburn», explique Alstom dans un communiqué.
Cette technologie permet de faire rouler des trains en évitant les émissions de gaz à effet de serre des combustibles fossiles, comme ceux des trains diesel, sur des réseaux ferroviaires qu'il serait trop coûteux d'électrifier avec des caténaires. Ces 29 nouveaux trains, conçus et construits en Grande-Bretagne «permettront des trajets plus rapides et plus fiables dans le nord du pays, tout en soutenant des milliers d’emplois britanniques pour les générations à venir», se félicite le Premier ministre britannique Andy Burnham, cité dans le communiqué.
Alstom avait déjà reçu ces dernières années des commandes pour 18 trains à batterie en Nouvelle-Zélande, 11 en Allemagne et 31 en Irlande. Un premier train électrique à batterie est entré en service commercial en Allemagne en février 2026, avant d’être suivi par les premiers trains français, mis en service en juillet, indique le constructeur ferroviaire.

Alstom remporte un contrat majeur pour le renouvellement de la flotte de trains longue distance de VIA Rail Canada
Publié le 03/09/2026 à 18:00
* Alstom fabriquera 313 nouvelles voitures de passagers pour VIA Rail Canada et fournira un soutien technique à long terme ainsi que des pièces de rechange.
* Ce contrat de 4,7 milliards de dollars canadiens (environ 3 milliards d’euros) soutiendra l’industrie ferroviaire canadienne et permettra de créer et de maintenir des centaines d’emplois spécialisés à travers le pays.
* La conception et l’ingénierie seront réalisées à Saint-Bruno-de-Montarville, au Québec, la fabrication des caisses à La Pocatière, au Québec, et l’assemblage final à Thunder Bay, en Ontario.
* La nouvelle flotte sera mise en service sur huit grandes lignes nationales et améliorera le confort, l’accessibilité et la connectivité des voyageurs sur les services longue distance, régionaux et éloignés.
3 septembre 2026 – Alstom, leader mondial de la mobilité durable et intelligente, a signé une entente avec VIA Rail Canada visant la conception, l’ingénierie, la fabrication et le soutien d’une nouvelle flotte destinée aux services longue distance, régionaux et éloignés (LDRR) du pays, qui façonnera l’avenir de la mobilité ferroviaire de passagers à travers le Canada.
L’entente comprend la livraison de 313 voitures de passagers Adessia, d’une valeur d’environ 4 milliards de dollars canadiens, ainsi qu’un contrat de soutien technique et d’approvisionnement en pièces de rechange d’une durée de 15 ans, évalué à près de 700 millions de dollars canadiens. La valeur totale du contrat s’élève ainsi à 4,7 milliards de dollars canadiens (environ 3 milliards d’euros)1.
Cette nouvelle flotte remplacera les voitures de passagers actuellement utilisées sur les services longue distance de VIA Rail et desservira huit grands corridors ferroviaires reliant près de 400 collectivités partout au pays, notamment Montréal, Halifax, Gaspé, Jonquière, Senneterre, Toronto, Vancouver, Churchill, Prince Rupert, Jasper, Sudbury et White River.
Conçues, développées et fabriquées au Canada, les nouvelles voitures de passagers Adessia offriront davantage de possibilités de déplacement aux voyageurs des régions et des collectivités éloignées, y compris à de nombreuses communautés des Premières Nations. Elles ont été conçues pour répondre aux conditions climatiques extrêmes du Canada tout en préservant les caractéristiques emblématiques de l’expérience ferroviaire canadienne. Le remplacement de voitures en service depuis plus de 77 ans par une flotte moderne établira de nouvelles normes en matière de confort des voyageurs, d’accessibilité universelle, de connectivité numérique et de durabilité.
Une flotte conçue et fabriquée au Canada pour les Canadiennes et les Canadiens
« Il s’agit d’un projet emblématique pour Alstom et nous sommes honorés que VIA Rail et le gouvernement du Canada nous aient confié sa réalisation », a déclaré Michael Keroullé, président d’Alstom Amériques, ajoutant : « Ce projet ouvre un nouveau chapitre dans la relation entre la société nationale de transport ferroviaire de voyageurs du Canada et son fabricant ferroviaire local. Ensemble, nous construisons une flotte conçue et fabriquée au Canada pour les Canadiennes et les Canadiens, qui contribuera au développement du pays pour les générations à venir. »
« L’annonce d’aujourd’hui marque une étape déterminante dans l’avenir de la flotte pancanadienne de VIA Rail », a déclaré Mathieu Paquette, président-directeur général intérimaire de VIA Rail, ajoutant : « Ces nouvelles voitures conserveront des éléments emblématiques tels que les voitures panoramiques à dôme, les services de restauration complets et les espaces de rencontre, tout en intégrant des équipements modernes, une meilleure accessibilité et une fiabilité accrue. Elles nous permettront de maintenir des services essentiels aux collectivités éloignées tout en rehaussant l’expérience unique qui permet aux voyageurs de découvrir le Canada d’une manière que seul le train peut offrir. Nous sommes fiers de nous associer à Alstom afin de créer de la valeur durable pour les Canadiennes et les Canadiens grâce à une conception, une ingénierie et une fabrication réalisées au Canada. Nous remercions également le gouvernement du Canada pour cet investissement historique dans l’avenir du transport ferroviaire de voyageurs. »
« Les Canadiens méritent un réseau de trains de passagers moderne, fiable et conçu pour les servir pendant des générations », a déclaré l’honorable Steven MacKinnon, ministre des Transports et leader du gouvernement à la Chambre des communes, ajoutant : « Cet investissement répond précisément à ces attentes, tout en soutenant des emplois canadiens bien rémunérés et en renforçant notre industrie ferroviaire nationale. En assemblant ces rames à Thunder Bay et à La Pocatière, grâce à l’expertise canadienne en conception et en ingénierie de Saint-Bruno-de-Montarville, nous investissons dans les travailleurs canadiens, l’innovation canadienne et une économie plus forte et plus résiliente. »
Des voitures de passagers plus confortables, plus spacieuses et plus connectées
La nouvelle flotte Adessia comprendra neuf configurations de voitures afin de répondre aux besoins variés des services longue distance, régionaux et éloignés : voitures-coachs, voitures-lits, voitures accessibles aux personnes à mobilité réduite, voitures à couchettes, voitures Prestige, voitures panoramiques, voitures avec dôme, voitures-restaurants et voitures à bagages. Les voyageurs profiteront d’intérieurs plus lumineux et plus spacieux, ainsi que d’une connectivité à bord améliorée. La flotte intégrera également les plus récentes mesures de cybersécurité afin d’assurer une exploitation sûre et fiable.
Les voitures de passagers destinées à VIA Rail s’inscrivent dans la gamme de solutions ferroviaires Adessia d’Alstom, l’un des moyens les plus durables de relier les collectivités des grands centres urbains, des régions et des communautés éloignées. Cette gamme comprend une vaste sélection d’unités multiples et de voitures à plancher haut, offertes en versions à un ou deux niveaux et conçues pour circuler dans tous les climats, à des vitesses comprises entre 120 et 200 km/h, sur des réseaux électrifiés ou non électrifiés. Fort de plus de 60 ans d’expérience dans la fabrication de trains de banlieue, Alstom poursuit son engagement à améliorer durablement l’expérience voyageur et les performances opérationnelles de ses clients. Avec plus de 48 000 voitures ferroviaires vendues à plus de 60 réseaux de transport dans près de 20 pays, les trains Adessia assurent chaque jour des déplacements confortables, sûrs et fiables à plus de 20 millions de passagers.
Soutenir l’écosystème industriel ferroviaire du Canada
Cet investissement historique du gouvernement fédéral canadien contribuera à accroître la capacité industrielle ferroviaire du Canada et à renforcer la résilience de son économie face aux perturbations commerciales actuelles et futures. Le contrat devrait permettre de créer ou de maintenir jusqu’à 670 emplois directs chez Alstom au Canada, en plus de centaines d’emplois indirects et induits dans la chaîne d’approvisionnement et les communautés locales. Les activités de conception et d’ingénierie seront réalisées sur le site Alstom de Saint-Bruno-de-Montarville, au Québec. La fabrication des caisses sera effectuée à La Pocatière, au Québec, tandis que l’assemblage final aura lieu à Thunder Bay, en Ontario.
Pour réaliser ce projet, Alstom entend s’appuyer sur son vaste réseau de fournisseurs canadiens, réaffirmant son engagement envers la fabrication locale, l’innovation et le développement économique du pays. L’entreprise estime que ce projet conçu, fabriqué et assemblé au Canada, générera plus de 1,6 milliard de dollars canadiens (soit près d’1 milliard d’euros) en retombées pour l’économie canadienne.
l'ambiance retombe
Par La Rédaction Publié le 15/05/2026 à 15h22
(Boursier.com) — Alstom retombe de 3,2% à 17,20 euros ce vendredi après une publication jugée pourtant rassurante suite à la présentation de ses résultats annuels préliminaires le 17 avril, date à laquelle le groupe avait retiré ses prévisions, ce qui avait entraîné une chute de 27% de l'action... "Notre priorité est d'améliorer la qualité d'exécution, notamment par un pilotage opérationnel quotidien plus rigoureux, un renforcement de la discipline de planification et une meilleure coordination entre l'ingénierie, la chaîne d'approvisionnement et la production", a déclaré Martin Sion, directeur général, qui a pris la tête d'Alstom début avril.
Parmi les derniers avis de brokers, la Deutsche Bank conserve le dossier avec un objectif ramené à 20 euros, tandis que Citi ('achat') a indiqué que si les chiffres clés étaient "déjà connus", la mise à jour concernant la marge brute du carnet de commandes et les prévisions de production sont "des points positifs"..."La réunion investisseurs (CMD) prévue début 2027 est sans doute le principal catalyseur, mais nous constatons déjà des signes positifs dans les résultats publiés aujourd'hui", écrit la banque. JP Morgan ('surpondérer') estime lui que les résultats ont été conformes aux comptes préliminaires, avec de nouveaux détails jugés "rassurants", notamment le dépassement de 3% des estimations concernant l'EBIT ajusté, et un flux de trésorerie disponible final légèrement supérieur aux chiffres annoncés précédemment. "Dans l'ensemble, les résultats sont rassurants, en particulier les commentaires sur le bilan, et nous anticipons une performance positive aujourd'hui", conclut le broker.
Des soucis à venir ?
"Les comptes confirment que d'autres problèmes sont probables à venir" estime de son côté Barclays. "Les comptes de l'exercice 2026 mettent en lumière la profondeur du problème auquel Alstom est confronté, à savoir un décalage persistant entre les résultats et le flux de trésorerie sous-jacent : L'ampleur des variations du besoin en fonds de roulement nécessaires pour maintenir les états financiers dans les limites du cadre de Moody's reste donc un problème. "Nous constatons des conséquences plus larges liées à l'exécution et un bilan qui doit être renforcé". La publication complète des informations relatives au second semestre 2026 apporte des preuves supplémentaires des difficultés rencontrées, sans solution miracle... Nous pensons qu'Alstom est confronté à des difficultés d'exécution relativement généralisées (qui s'accumulaient depuis une période prolongée), sans solution rapide évidente et qui pourraient nécessiter un renforcement du bilan".
"La marge d'EBIT ajustée de 6,1% pour l'exercice 2026 (qui a permis à Moody's de maintenir sa marge opérationnelle juste au-dessus du seuil de 5%) aurait pu être très différente sans la contribution exceptionnelle des coentreprises chinoises non consolidées, un niveau de provisionnement net relativement faible (malgré les problèmes identifiés) et la constitution d'actifs contractuels supplémentaires... Le flux de trésorerie disponible positif de 336 millions d'euros selon la définition d'ALO (correspondant à environ 70 millions d'euros selon Moody's, juste au-dessus du seuil de rentabilité entraînant une dégradation de la notation de crédit) aurait également pu être différent sans les plus de 500 ME générés par les fluctuations des stocks et des dettes fournisseurs au second semestre. En réduisant nos estimations d'EBIT ajusté de 5 à 8%, nous maintenons notre recommandation "sous surveillance" avec un objectif de cours de seulement 10 euros par action" conclut le broker.
Enjeu principal
Enfin, Jefferies affirme que "le consensus s'étant désormais ajusté aux attentes revues à la baisse, l'enjeu principal est maintenant de savoir si le groupe peut mettre en œuvre le plan révisé et gérer le premier semestre délicat en termes de flux de trésorerie disponible... Bien que le carnet de commandes soit important et en croissance, avec des marges brutes théoriques plus attractives grâce à la sélectivité et à un mix produits amélioré, des interrogations subsistent quant à la capacité d'exécution. La faiblesse du flux de trésorerie disponible et la saisonnalité du premier semestre de l'exercice 2027 se confirment".
Alstom, qui a déjà émis deux avertissements sur ses résultats depuis 2023, suscitant l'inquiétude des investisseurs, a exclu le recours à une augmentation de capital, ce que certains traders anticipaient après le retrait des prévisions... "Nos chiffres, qu'on va qualifier de métriques de crédit, donc ce que regarde l'agence de notation Moody's, sont complètement en ligne pour l'année 2026 et avec nos prévisions et nos annonces pour 2027 avec les attentes de l'agence", a déclaré le directeur financier Bernard Delpit à la presse.
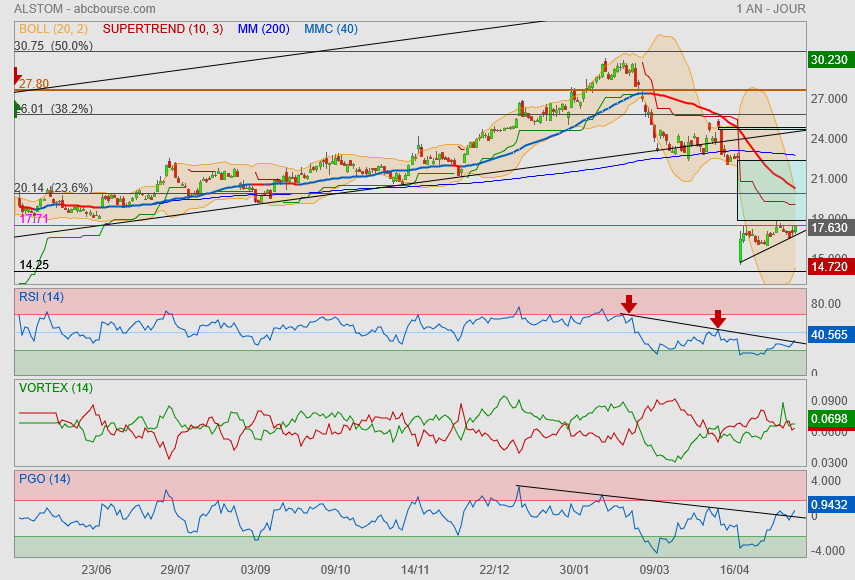
On est sur résistance intermédiaire - idem sur Rsi
on va arriver sur le gap du PW
on rejouera au moins la remontée sur le supertrend voir la Mm40 
Oddo BHF abaisse légèrement sa cible sur Alstom
Aujourd'hui à 12:54
(Zonebourse.com) - L'analyste confirme son conseil "surperformance" sur le titre mais abaisse sa cible de 25 à 24 euros.
A la suite des résultats d'Alstom publiés hier et ressortis "en ligne avec les résultats préliminaires", Oddo BHF juge positivement le diagnostic posé par le nouveau CEO ainsi que les premières mesures correctives annoncées.
Le broker estime que le groupe a fait preuve d'un "réel effort de transparence" sur les difficultés opérationnelles et considère comme "juste et rassurant" le discours du nouveau dirigeant, arrivé il y a six semaines.
Selon la note, les premières mesures pragmatiques mises en place, notamment la priorisation des projets critiques et l'accélération des économies sur les achats, pourraient produire des résultats rapides. Oddo BHF avance également l'argument du management selon lequel l'écart de marge brute entre le carnet de commandes et le compte de résultat "n'est pas structurel".
Le bureau d'études reconnaît qu'une période d'incertitudes reste ouverte après le profit warning d'avril, mais estime que le titre présente une décote supérieure à 20% par rapport à sa moyenne historique sur cinq ans.
Exercice fiscal 2025/26 d’Alstom
Publié le 13/05/2026 à 07:30
Résultats de l’exercice fiscal 2025/26 conformes aux chiffres préliminaires publiés le 16 avril : performance commerciale record, difficultés d’exécution sur certains contrats de matériel roulant, génération de trésorerie conforme aux prévisions
* Commandes reçues1 pour 27,6 milliards d’euros, ratio « commandes sur chiffre d’affaires » de 1,4 et carnet de commandes de 104,4 milliards d’euros
* Chiffre d’affaires du Groupe de 19 171 millions d’euros, en hausse de 3,7 %, dont 7,2 % de croissance organique1
* Résultat d’exploitation ajusté1 de 1 168 millions d’euros, globalement stable par rapport à l’exercice précédent
* Marge d’exploitation ajustée1 de 6,1 %, en baisse de 30 points de base par rapport à l’exercice fiscal précédent, mais stable à taux de change et périmètre constants. L’augmentation de marge prévue a été pénalisée par une production plus faible et par certains projets de matériel roulant.
* Résultat net (part du Groupe) de 324 millions d’euros, contre 149 millions d’euros au titre de l’exercice fiscal 2024/25
* Cash-flow libre1 de 336 millions d’euros, conforme aux objectifs, malgré des facteurs défavorables affectant le besoin en fonds de roulement lié aux contrats
Perspectives 2026/27 : actions prioritaires visant à renforcer l’exécution, à progresser vers une base de coûts optimisée, à simplifier les processus et à accélérer les économies sur les achats
Ratio « commandes sur chiffre d’affaires »1 au-dessus de 1 pour le Groupe
Croissance organique du chiffre d’affaires1 à environ 5 %
Nombre de voitures produites compris entre 4 400 et 4 500
Marge d’exploitation ajustée1 prévue à environ 6,5 %
Génération de cash-flow libre1 positive
Saisonnalité entraînant une consommation de cash-flow libre d’environ (1,5) milliards d’euros au S1 2026/27
Capital Markets Day début 2027
13 mai 2026 - Alstom, leader mondial de la mobilité intelligente et durable, publie ses résultats financiers pour l’exercice 2025/26.
Martin Sion, Directeur général d’Alstom, a déclaré :
« La dynamique du marché est forte et nous avons réalisé de solides progrès ces dernières années, notamment une très bonne performance dans les Services, une amélioration de la qualité de notre prise de commandes et un renforcement du bilan. Si nos équipes répondent tous les jours aux attentes de l’ensemble de notre portefeuille, l’exécution de certains contrats majeurs de matériel roulant continue de peser à court terme sur les marges et la génération de trésorerie. C’est pourquoi notre priorité est d’améliorer la qualité d’exécution, notamment par un pilotage opérationnel quotidien plus rigoureux, un renforcement de la discipline de planification et une meilleure coordination entre l’ingénierie, la chaîne d’approvisionnement et la production. La stratégie et le plan opérationnel d’Alstom seront présentés lors d’un Capital Markets Day début 2027. La mise en œuvre rigoureuse de ce plan vise à soutenir une amélioration progressive de la marge d’exploitation ajustée vers un niveau compris entre 8 % et 10 % à terme, ainsi qu’une meilleure génération de trésorerie. »
D'autant plus qu'on parle d'une faible baisse de la marge en BP, mais avec un CA en hausse.
Le cash flow il est ce qu'il est, et je pense qu'avec leur backlog, ils auront toujours besoin de plus de BFR pour préparer leur projet.
Le grand enjeux est sur l'operationnel, on doit plus produire a la vitesse d'un RER mais bien d'un TGV....

Pareil , j'ai pris des louches 16,10-16,25. Je trouve la sanction exagerée.
La il faut que ca digere un peu et les gens se replaceront petit a petit.
On parle de ALSTOM... pas d'une sombre penny stock
Alstom : zone de turbulences
17/04/2026
Encore un accident
Résultats. Alstom semble décidément abonné aux accidents boursiers. En 2023, le fabricant de matériel ferroviaire avait perdu 38% le jour de l'annonce d'une dégradation de ses résultats. Ce jour, l'action chute lourdement avec un autre profit warning. Rétrospectivement, on comprend mieux les raisons du départ du directeur général Henri Poupart-Lafarge... A cause d'une exécution défaillante, la marge opérationnelle sur l'exercice 2025/2026 est désormais prévue à 6% alors qu'elle devait être de 7%. Alors que le carnet de commandes se situe à un niveau record, Alstom peine à monter en cadence. Cela pèse sur l'activité, les résultats mais aussi la situation financière...
Parités. De plus, les parités monétaires ne sont pas favorables... Même si le redressement n'a pas été aussi rapide que prévu, la rentabilité d'Alstom s'est tout de même inscrite en hausse sur chacun des derniers millésimes. Ce ne sera pas le cas cette année dans la mesure où la marge opérationnelle était de 6,4% en 2024/2025. En matière de prévisions, Alstom prévoit pour 2026/2027 une croissance interne de +5% avec une marge opérationnelle de 6,5%... Martin Sion, le nouvel homme fort du numéro 2 mondial de l'industrie ferroviaire, annonce qu'il va prendre des mesures pour redresser la performance de manière pérenne...
Valorisation. Après avoir été multipliée par trois entre fin 2023 et début 2026, l'action Alstom est à nouveau dans une zone de turbulences. Avec une valorisation boursière revenue à 7,7 Milliards d'Euros pour un chiffre d'affaires annuel de 19,2 MdsE, le titre revient à un prix abordable alors que l'amélioration des comptes est la priorité absolue de la nouvelle équipe de management. L'essentiel est bien là, à savoir une croissance soutenue de l'activité sur un marché durablement porteur. Avec l'envolée du prix des énergies fossiles liée à la guerre en Iran, les atouts du rail sont plus que jamais d'actualité...
Repris 1500 titres a 16.24. On verra bien. Pour un si petit abaissement des choses, c'est vraiment très cher payé. Je suis le chat noir en ce moment.. Stellantis puis Alstom; les changements de DG je vais oublier.