 Premium


Alors ?
La FED a parlé, d'une seule voix qui plus est puisque les 12 membres ont voté la hausse du taux directeur de la FED.
Son patron, Warsh, en a remis une couche en disant que l'inflation était loin d'être sous contrôle, que la FED allait continuer à agir et que la politique de taux actuelle était accommodante !
N'en jetez plus la coupe est pleine. Les décisions de la FED ont entraîné l'ire de TRUMP qui réclame des taux à 1 %.
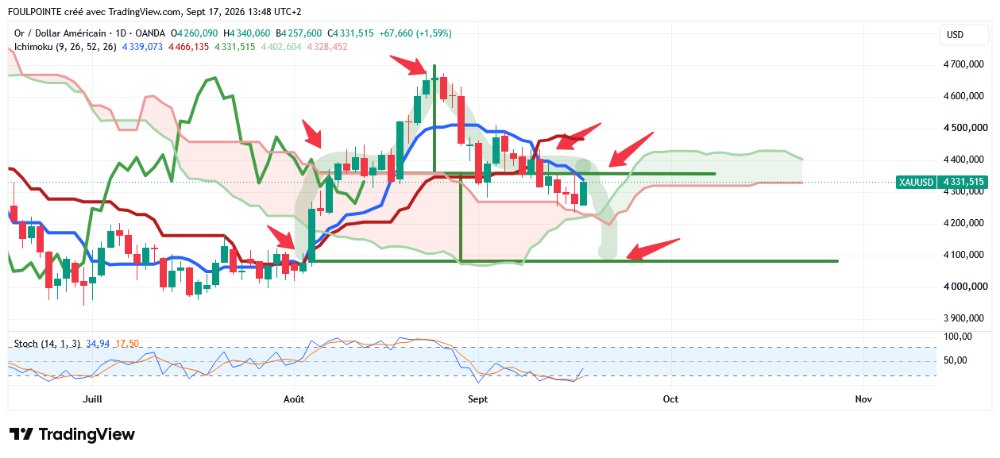
Alors on aurait pu s'attendre à ce que l'Or chute aujourd'hui. Il est vrai que la journée n'est pas terminée mais après une baisse de 0,70 % hier, baisse somme toute raisonnable, l'Or prend actuellement 1,50 % avalant ainsi la baisse d'hier.
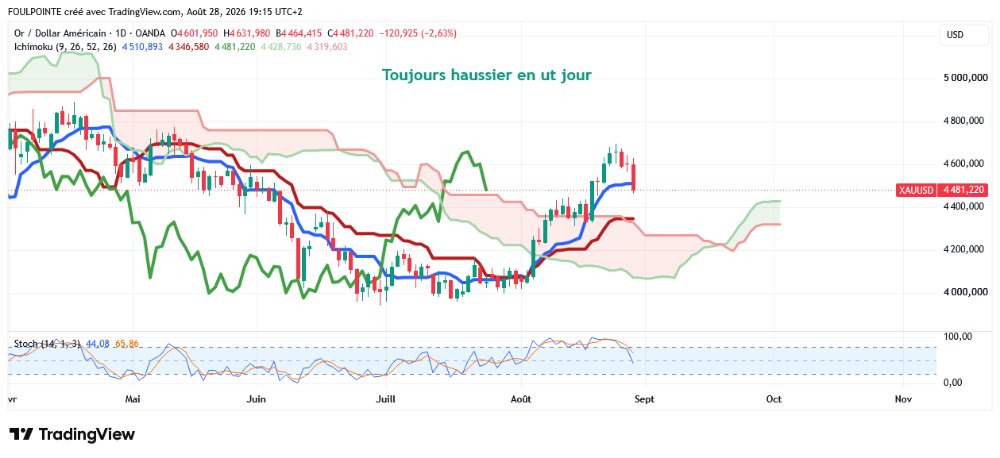
Cela fait maintenant 8 séances que l'Or cale sous les 4 357 $ de la ligne de cou de l'ETE, mais celle-ci ne parvient pas cependant à envoyer l'Or dans les bas fonds des 4 000 $.
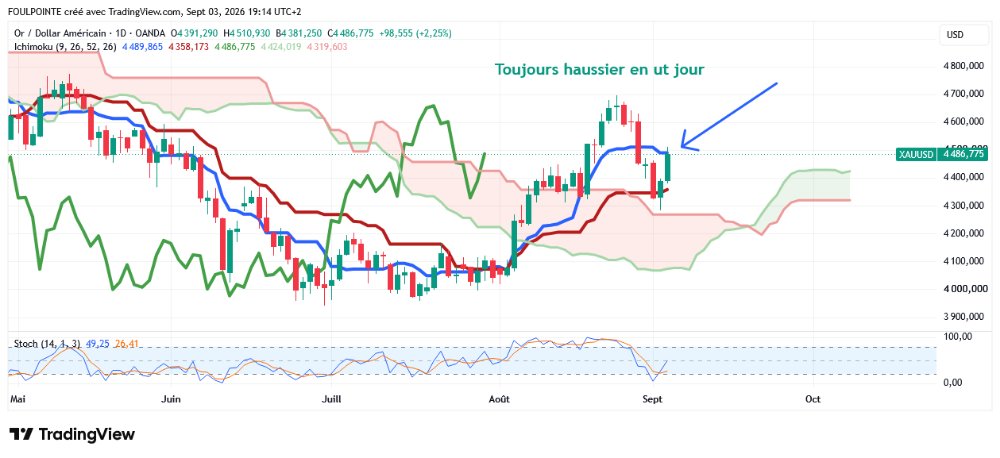
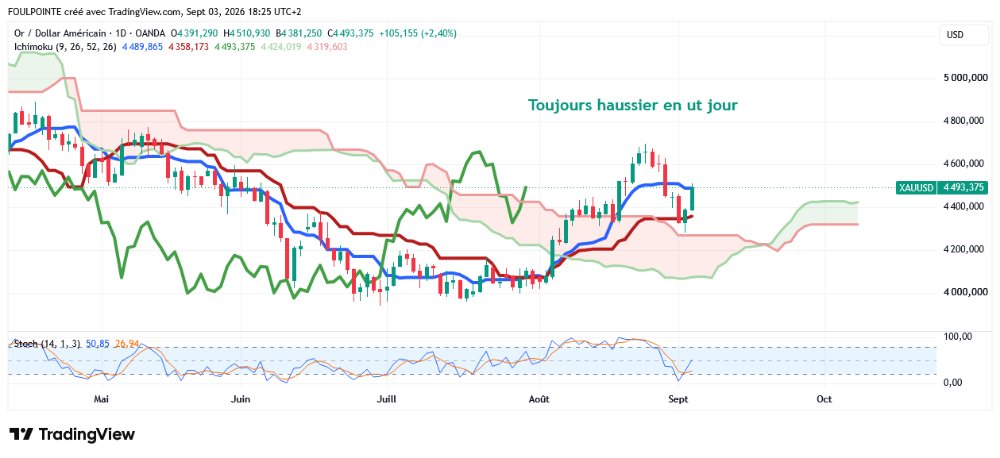
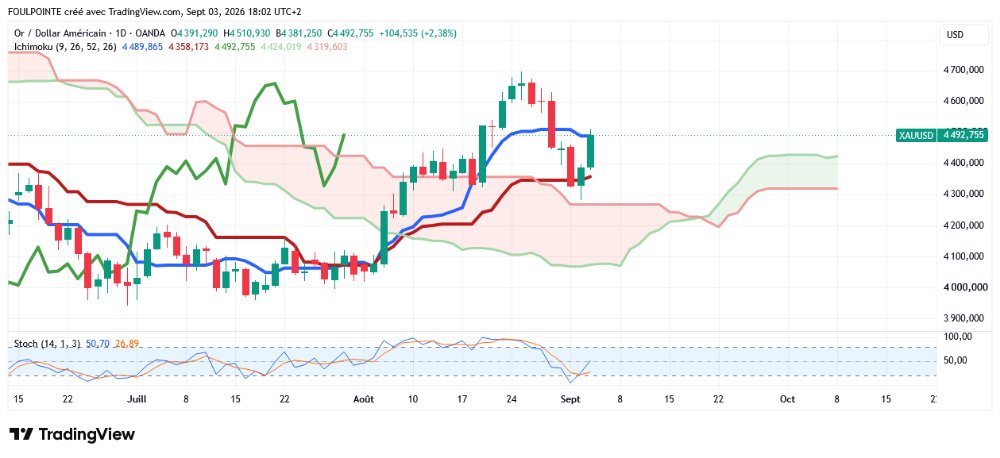
En Ichimoku nous ne sommes pas baissiers en ut jour, les cours étant toujours au-dessus du nuage. Toutefois à l'instar des 4 357 $ de la LDC la tenkan fait pression sur la tête des cours et bloque depuis 6 jours toute tentative de remontée des cours.
On notera cependant que la zone tenkan/kijun, qui coiffe les cours, s'élargit manifestant ainsi une faiblesse dans la baisse en cours. La tenkan donne la direction mais c'est la kijun qui les stabilise.
Tout ça pour constater que l'épaule droite de l'ETE prend du temps à se matérialiser, qu'en Ichimoku la situation se stabilise en une position neutre et que la STO commence doucement à sortir de sa situation de survente.
Il semblerait que la hausse de ce matin soit venue de l'Asie. La CHINE qui recommencerait à acheter, des particuliers qui reviendraient sur l'Or, des BRICS qui n'auraient pas dits leurs derniers mots ? Il est à noter que le pétrole reflue et que le $ est en légère baisse contre l'€.
L'Or tient les 4 000 $ et bataille pour tenir également les 4 320 $.
Grosso modo l'Or n'est pas vendue.
ACHTUNG ! ACHTUNG !
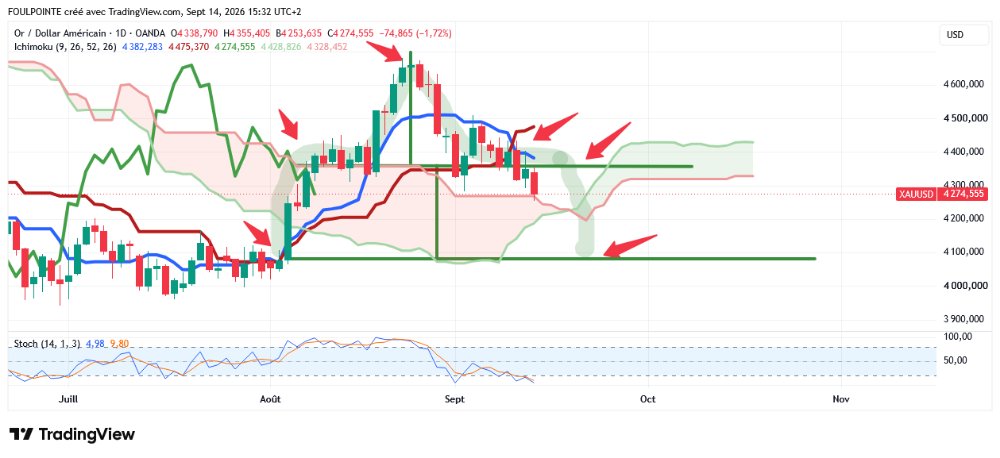
On a cassé la ligne de cou de l'ETE.
Le retour sur les 4 000 $ prend de la consistance.
Verdict mercredi soir avec la réunion de la FED et le discours du boss ?
ACHTUNG ! ACHTUNG !
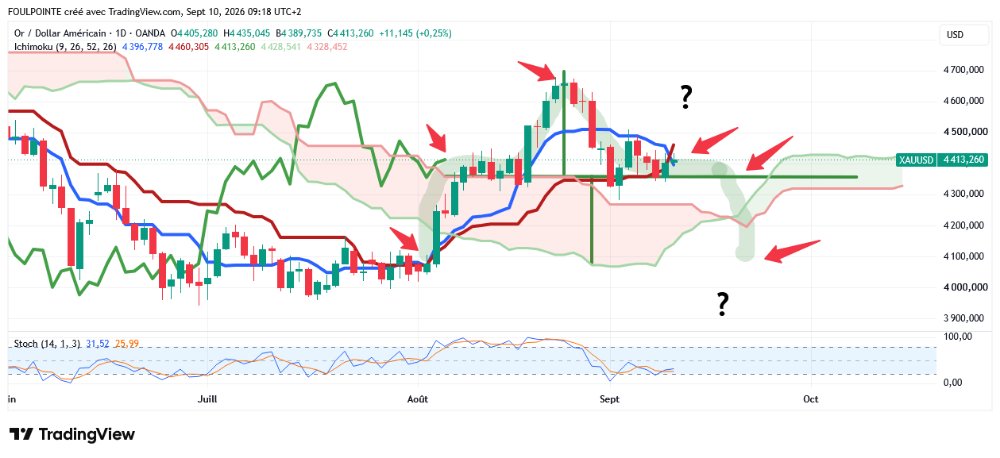
On a une magnifique E T E en formation.
L'épaule gauche est formée, la tête est formée, il ne reste plus que l'épaule droite qui est en cours de formation.
Si on casse la ligne de cou qui est sur les 4 357 $ la direction pourrait bien être les 4 075 $ ( 4 659 $ - 4 357 $ = 282 $ et 4 357 $ - 282 $ = 4 075 $.
Le fondamental à venir, comme d'habitude se couple avec le graph : on est à une croisée des chemins, amha. Où on replonge sur les 4 000 $ ou bien on sortirait ( définitivement ? ) la tête de l'eau ( ce qui ne veut pas dire qu'on exploserait à la hausse ).
Donc le fondamental :
- les chiffres de l'inflation us ce vendredi, ils seraient attendus " en ligne " et,
- la décision de la FED sur les taux le 16 septembre prochain.
Il y a du lourd en vue.
A moins que le discours de WARSH, son wording, ne parvienne à faire comprendre au marché de l'Or qu'il ne devrait pas y en avoir d'autres, que celui du 16 septembre serait un ajustement à la marge ( du genre " on touche au but " ).
Keep dreaming ?
AMHA.
NB : A suivre les stats du chômage aujourd'hui.
jpgrenoble : n'hésite pas ! 😏
Boum. !
Chiffres explosifs de l’emploi us !
Malgré l’inflation, malgré l’IA, la croissance des emplois accompagne une économie qui arrive à se tenir.
MAIS COMMENT FONT-ILS ?
La FED peut agir.
L’OR plonge.
Patience.
La magie d'Ichimoku.
Demain il y a le NFP. Les cours vont donc ou casser la tenkan qui est à 4 489 $ ou refluer.
Et bien les cours sont actuellement sur les 4 487 $ juste juste sous la tenkan qui fait office de résistance sur les 4 489 $
Le couplage entre le graph et le fondamental est ici trop top !
Schroders devient optimiste sur l’or alors que la dette, l’inflation et les risques de devises l’emportent sur les rendements réels élevés
Kitco Média
Par Neils Christensen
Publié:
Sep 02, 2026 - 23:57
Mise à jour:
Sep 02, 2026 - 23:57
(Kitco News) - Après avoir pris des bénéfices et passé à l'écart en mai, les analystes de Schroders ont annoncé fin août qu'ils avaient amélioré leur point de vue sur l'or, rétablissant une position dans le métal précieux.
Le gestionnaire d'actifs basé à Londres a déclaré qu'il voyait une opportunité à moyen terme de plus en plus attrayante malgré les rendements réels élevés et le récent rallye de l'or.
Dans ses dernières perspectives multi-actifs, Schroders a amélioré l’or en positif, soulignant une combinaison de forte demande structurelle, d’un positionnement spéculatif amélioré et de préoccupations persistantes concernant l’inflation, la dette souveraine et la stabilité monétaire.
"Une combinaison de rendements réels élevés, d'une demande institutionnelle renouvelée et d'un positionnement plus propre parmi les investisseurs en argent rapide nous a incités à nous réengager dans le commerce de l'or; malgré le récent rallye, nous pensons que cette position peut offrir une opportunité de risque/récompense attrayante à moyen terme", a déclaré le gestionnaire d'actifs.
Le positionnement haussier de l’entreprise dans l’or est survenu alors que le métal jaune voyait un regain d’élan en raison des craintes croissantes sur la croissance insoutenable de la dette américaine, ce qui a provoqué un nouveau compromis de dégradation du dollar américain. Le mois dernier, les prix de l’or ont testé la résistance juste en dessous de 4.700 $ l’once.
Les prix de l'or ont fortement chuté par rapport à leurs récents sommets après que le président de la Réserve fédérale, Kevin Warsh, a réitéré son accent sur la stabilité des prix et la réduction de l'inflation à l'objectif de 2% de la banque centrale. Malgré une certaine pression de vente, les prix de l’or restent bien au-dessus des creux de juillet. L'or au comptant s'est échangé pour la dernière fois à 4,381,50 $ l'once, en hausse de plus de 1% sur la journée.
La position haussière de Schroders sur l’or est également remarquable, car ses analystes restent globalement constructifs sur l’économie mondiale et les actifs à risque. La société continue de favoriser les actions, soutenues par une croissance mondiale résiliente et des bénéfices d’entreprises robustes, tout en maintenant une position d’investissement procyclique.
Dans le même temps, Schroders a déclaré que les rendements réels plus élevés ont amélioré la valorisation des obligations d'État américaines. Traditionnellement, l’augmentation des rendements réels augmente les coûts d’opportunité de l’or parce que le métal précieux n’offre aucun rendement. Cependant, la décision de Schroders de réintégrer le marché suggère que d’autres facteurs fondamentaux deviennent suffisamment forts pour compenser ce vent de face traditionnel.
La société a spécifiquement souligné le regain de demande institutionnelle et le positionnement plus propre parmi les investisseurs spéculatifs en tant que catalyseurs derrière son regain d’intérêt pour le métal précieux.
Les analystes ont également noté que le métal précieux est "soutenu par une forte demande structurelle des banques centrales et de la Chine, parallèlement à des inquiétudes persistantes concernant l'inflation, la dette souveraine et la stabilité monétaire".
Schroders a déclaré qu'il restait conscient des risques pour l'indépendance de la politique monétaire dans un environnement caractérisé par d'importants déficits budgétaires, bien qu'il continue d'avoir confiance que les banques centrales maintiendront un cours politique approprié.
Le gestionnaire d'actifs s'attend également à ce que la croissance résiliente des États-Unis maintienne la Réserve fédérale dans une posture de resserrement. Schroders a noté que les marchés ne tarifent qu'une quantité modeste de resserrement supplémentaire, laissant place à de nouvelles hausses de taux si son scénario économique constructif se déroule.
La firme a également rétabli de longues positions dans le dollar américain par rapport aux devises à faible rendement, y compris le yen japonais et le franc suisse.
Cette combinaison crée ce qui serait traditionnellement un environnement difficile pour l'or: des rendements réels élevés, la perspective de taux d'intérêt américains plus élevés et un dollar américain plus fort. Pourtant, Schroders augmente néanmoins son exposition au métal précieux.
Cette divergence suggère que l’entreprise considère que le cas d’investissement structurel de l’or devient de plus en plus indépendant des relations macroéconomiques traditionnelles à court terme.
La demande des banques centrales a été l’un des piliers les plus importants soutenant l’or ces dernières années, car les gestionnaires de réserve diversifient leurs avoirs. Schroders a également souligné la demande de la Chine comme une autre source structurelle de soutien.
Pendant ce temps, les préoccupations concernant la dette souveraine et la stabilité monétaire continuent de renforcer le rôle de l’or en tant qu’actif monétaire et diversificateur de portefeuille. Ces risques pourraient devenir de plus en plus importants si d’importants déficits budgétaires compromettaient éventuellement la confiance des investisseurs dans la dette publique ou l’indépendance de la politique monétaire.
La perspective de l’or haussier de Schroders s’inscrit également dans sa vision positive plus large sur les produits de base. Avec l’or, le gestionnaire d’actifs reste constructif sur l’énergie et les métaux industriels et maintient son exposition aux ressources naturelles par l’intermédiaire des sociétés minières mondiales et des producteurs d’énergie.
Bien que Schroders reste optimiste quant à la croissance mondiale, il a identifié l’accélération de l’inflation et une détérioration significative de l’activité économique comme deux risques majeurs pour ses perspectives. Les deux scénarios pourraient finalement renforcer l’attrait de diversification de l’or.
Pour l’instant, cependant, le message clé de Schroders est que les investisseurs n’ont pas nécessairement besoin de baisse des taux d’intérêt ou de baisse des rendements réels pour justifier la possession d’or. Même après le récent rallye du métal précieux, la forte demande structurelle et les préoccupations croissantes concernant la dette, l’inflation et la stabilité monétaire ont créé ce que l’entreprise considère comme une opportunité attrayante de risque et de récompense à moyen terme.
Kitco Média
Neils Christensen
Je ne change pas un iota du post ci-dessous :
" MITTE
28/08/2026 20:18:13
Ça a le mérite d'être clair ;
" « Pour moi, il n'y a pas de seuil précis où l'on se dit : “Ah, c'est 8 000 $, ou 12 000 $” », a-t-il affirmé. « Tout ce que je sais, c'est que la tendance est à la hausse tant que la dette publique n'est pas réglée. Je pense que nous pouvons encore observer plusieurs années de prix élevés, car je n'ai absolument pas l'impression que, globalement, les responsables politiques et les dirigeants souhaitent s'en occuper », a ajouté LaForge"
Est-ce en montant ses taux, c-a-d en prenant le risque de plomber l'économie us, que le patron de la FED parviendra à réduire la dette us ?
La réduction de la dette, comme en Grèce, comme en Espagne, comme au Portugal ne peut que passer par des mesures drastiques de politique sociale et économique. Tant qu'elle ne seront pas prises la dette continuera d'augmenter. Après les mesures grecques, espagnoles et portugaises l'économie a plongé. Et ce n'est pas une hausse des taux d'intérêts qui viendra arranger les choses.
Warsh veut monter ses taux alors même que le Trésor US par ses manœuvres dilatoires inonde encore le marché de dollars ce qui ne fait qu'augmenter la dette us !
Ça me fait bien rire tout ça.
Les marchés actions us, ne plongent pas, mais ne rigolent pas trop non plus. "
En un mot, WARSH, le patron de la FED a-t-il les moyens de sa politique ? Le marché de l'Or semble en douter.
WARSH fait dans la gesticulation politique : il cite et récite à qui mieux mieux le crédo des obligations de la FED quant à sa lutte contre l'inflation, il fait dans le monsieur plus propre que moi tu meurs puis il viendra à Canossa quand il dira urbi e orbi, j'ai bien essayé mais la situation de l'emploi us, voire de son économie ne peut que me conduire à différer la hausse de taux envisagée.
Et l'IA n'a pas encore commencé son travail de sape et les 167 000 dollars annuels évoqués par Elon Musk versés " aux libérés de toute contrainte de travail " ne sont pas encore là.
Mais, mais il y a le NFP demain, le juge de paix.
Une chance sur deux.

En raison des troubles géopolitiques croissants, Entre mars et août 2026, environ 86 tonnes d'or,voila une information qui interpelle.
DNB améliore la commercialisation des actions d'or
Communiqué de presse Publié: 02 septembre 2026
De Nederlandsche Bank a amélioré la commercialisation de son stock d'or. Pour cela, une partie de son propre stock d’or a été déplacée de New York et d’Ottawa à Londres. La DNB est donc mieux préparée aux crises graves.
En raison des troubles géopolitiques croissants, DNB s’efforce de renforcer sa préparation aux crises. Améliorer la commercialisation de l’or néerlandais, et avec elle la rapidité avec laquelle l’or peut être utilisé dans les situations de crise, en fait partie. Dans le même temps, une répartition plus équilibrée du stock d’or entre l’Amérique du Nord, le Royaume-Uni et les Pays-Bas contribue à la propagation des risques.
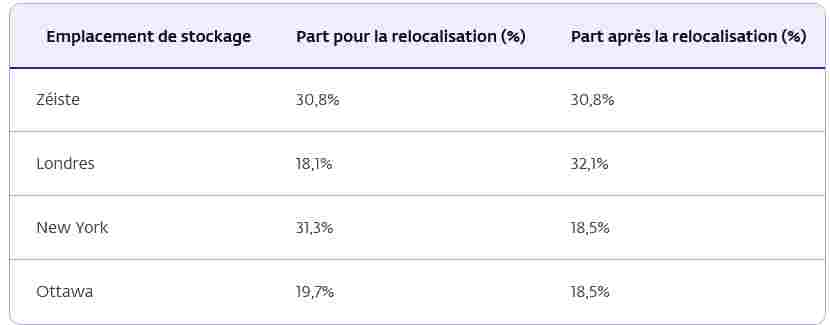
Entre mars et août 2026, environ 86 tonnes d'or (sur les près de 313 tonnes dans ces deux pays confondus) ont été transférées des États-Unis et du Canada à Londres, qui est considérée dans le monde entier comme un important centre commercial pour l'or physique. L’or stocké à Londres près de la Banque d’Angleterre doit répondre aux normes commerciales internationales modernes et est considéré comme l’or le plus facilement négociable au monde. Cela en fait le plus rapide pour DNB d'être utilisé dans une situation de crise. La partie du stock d’or qui est située à New York et à Ottawa est moins directement déployable.
En détenant une plus grande part de l'action d'or à Londres, la fonction de l'or comme ancre de confiance a été renforcée. L’or est considéré comme l’ancre de confiance ultime, car il est idéal pour couvrir les risques systémiques extrêmes.
"Cette étape a amélioré l'employabilité du stock d'or. Nous supposons que nous n'avons jamais à utiliser l'or, mais il est encore nécessaire que nous renforcions notre résilience et notre préparation ", a déclaré le président de la DNB, Olaf Sleijpen.
Le stock d'or néerlandais, d'une taille de 612,4 tonnes et d'une valeur de €72,2 milliards fin 2025, fait partie des réserves officielles de DNB. Sur la base de l’idée de propagation du risque, l’or néerlandais a longtemps été stocké dans divers endroits du monde. Il est maintenant situé dans le centre de trésorerie DNB à Zeist et avec les banques centrales au Royaume-Uni, au Canada et aux États-Unis. Suite à la délocalisation de ces derniers mois, cette écartement géographique est devenue plus équilibrée, les pourcentages de l’offre d’or aux États-Unis et au Canada étant harmonisés. Dans les deux endroits, il y a maintenant 18,5% de l'or néerlandais.
La relocalisation a été réalisée en grande partie en vendant près de 59 tonnes d’or à New York, après quoi l’or qui répond aux normes commerciales internationales a été acheté à Londres. De plus, plus de 27 tonnes d’or des États-Unis et du Canada ont été déplacées physiquement à Zeist. La même quantité d'or, qui répond à la norme du marché international, a été déplacée à Londres de Zeist. Cela empêche l'effondrement des lingots d'or. L'employabilité plus élevée de l'or signifie que la qualité du stock d'or s'est améliorée. La taille totale du stock est restée inchangée.
En combinant l’achat et la vente et le transport physique, les risques liés au déplacement physique d’une grande quantité d’or sont répartis. Cela a également permis de procéder à la réinstallation à la fois efficacement et de manière coûteuse. De plus, l’expérience avec les deux manières de déplacer l’or est utile au cas où l’or doit être déplacé à nouveau en cas de crise future et l’une des deux manières pour quelque raison que ce soit n’est pas possible. Cela s'inscrit également dans l'augmentation de la préparation à la crise de DNB.

Un beau mois d’août en tout cas, quasi + 10%.
J’avais décidé de vendre en dessous des 4000. Ce seuil a été franchi le 16 juillet… je n’étais pas chez mois et du coup je n’ai pas vendu. Dès le lendemain l’or repassait les 4000.
C’est ce qui s’appelle du bol et merci à la canicule qui m’a fait fuir la ville ces jours de juillet et évité de faire une blague.
Ça a le mérite d'être clair ;
" « Pour moi, il n'y a pas de seuil précis où l'on se dit : “Ah, c'est 8 000 $, ou 12 000 $” », a-t-il affirmé. « Tout ce que je sais, c'est que la tendance est à la hausse tant que la dette publique n'est pas réglée. Je pense que nous pouvons encore observer plusieurs années de prix élevés, car je n'ai absolument pas l'impression que, globalement, les responsables politiques et les dirigeants souhaitent s'en occuper », a ajouté LaForge"
Est-ce en montant ses taux, c-a-d en prenant le risque de plomber l'économie us, que le patron de la FED parviendra à réduire la dette us ?
La réduction de la dette, comme en Grèce, comme en Espagne, comme au Portugal ne peut que passer par des mesures drastiques de politique sociale et économique. Tant qu'elle ne seront pas prises la dette continuera d'augmenter. Après les mesures grecques, espagnoles et portugaises l'économie a plongé. Et ce n'est pas une hausse des taux d'intérêts qui viendra arranger les choses.
Warsh veut monter ses taux alors même que le Trésor US par ses manœuvres dilatoires inonde encore le marché de dollars ce qui ne fait qu'augmenter la dette us !
Ça me fait bien rire tout ça.
Les marchés actions us, ne plongent pas, mais ne rigolent pas trop non plus.
***********************************************************
Oubliez l'or à 10 000 $, la tendance est à la hausse tant que les gouvernements n'auront pas résorbé leur dette – John LaForge
Kitco Media
Par Neils Christensen
Publié le :27 août 2026 à 22h06
Mis à jour le :27 août 2026 à 22h21
(Kitco News) – La flambée spectaculaire de l'or ces dernières années a peut-être propulsé les prix à des niveaux autrefois inimaginables. Pourtant, selon un stratège de marché, les investisseurs ne devraient pas se laisser distraire par les objectifs de prix.
Dans une interview accordée à Kitco News, John LaForge, stratégiste en chef des investissements alternatifs chez Ned Davis Research, a déclaré que le marché de l'or reste extrêmement simple : la tendance à long terme du précieux métal demeure haussière tant que les gouvernements du monde entier ne s'attaqueront pas enfin à leur endettement croissant.
« Je pense que les prix atteindront leur pic lorsque nous aurons trouvé une solution à la question de la dette », a déclaré M. LaForge. « Plus nous tardons à rembourser ces dettes et plus nous continuons à les accumuler, plus les prix de l'or peuvent grimper. »
Interrogé sur la possibilité que les investisseurs visent 8 000 $, 10 000 $ ou même 12 000 $ l'once, LaForge a déclaré que ces niveaux n'étaient pas particulièrement importants pour ses perspectives.
« Pour moi, il n'y a pas de seuil précis où l'on se dit : “Ah, c'est 8 000 $, ou 12 000 $” », a-t-il affirmé. « Tout ce que je sais, c'est que la tendance est à la hausse tant que la dette publique n'est pas réglée. Je pense que nous pouvons encore observer plusieurs années de prix élevés, car je n'ai absolument pas l'impression que, globalement, les responsables politiques et les dirigeants souhaitent s'en occuper », a ajouté LaForge.
Bien que le prix de l'or soit passé d'environ 1 500 $ l'once à plus de 4 000 $ au cours de la dernière décennie, LaForge estime que le précieux métal a encore un fort potentiel de croissance. Il considère que le marché est entré dans un supercycle des matières premières d'environ six ou sept ans, et rien n'indique que la tendance à long terme soit sur le point de s'essouffler.
« Nous avons largement de la marge pour cela », a-t-il déclaré.
LaForge a décrit le contexte actuel comme étant potentiellement l'un des plus favorables que l'or ait jamais connus. La différence cruciale dans ce cycle, a-t-il expliqué, réside dans le fait que les banques centrales sont devenues une source importante de demande structurelle, car elles réévaluent la sécurité des actifs de réserve traditionnels.
Ce changement s'est accéléré après l'invasion de l'Ukraine par la Russie en 2022 et le gel subséquent des réserves de change russes. Selon LaForge, cet épisode a contraint les banques centrales à reconnaître que les actifs détenus au sein du système de crédit mondial restent, en fin de compte, exposés au contrôle des gouvernements.
L'or, en comparaison, demeure l'un des rares « actifs au porteur » reconnus mondialement, c'est-à-dire pouvant être physiquement possédé en dehors de ce système de crédit.
« Il n'existe pas beaucoup d'actifs au porteur qu'une banque centrale puisse détenir et pour lesquels la quasi-totalité du monde s'accorde à dire : "D'accord, je prends le paiement" si vous leur envoyez un lingot d'or », a-t-il affirmé.
Dans le même temps, LaForge a déclaré que l'explosion de la dette souveraine crée un contexte de plus en plus favorable aux actifs tangibles.
Face à l'endettement croissant des États, il entrevoit peu d'issues politiquement acceptables, hormis le recours éventuel à la dévaluation monétaire.
« Il n'y a pas d'autre solution que de dévaluer l'ensemble de la monnaie », a-t-il affirmé. « C'est le facteur le plus favorable qu'ait connu l'or. »
Alors que la situation économique américaine a suscité une attention considérable ces dernières semaines, la dette souveraine du pays ayant dépassé les 40 000 milliards de dollars, LaForge a indiqué que le Japon pourrait constituer un avertissement important pour les autres économies développées fortement endettées.
LaForge a expliqué que les décideurs occidentaux espéraient que le Japon puisse démontrer que les gouvernements pouvaient maintenir les coûts d'emprunt à un niveau bas indéfiniment grâce au contrôle de la courbe des taux, malgré un niveau d'endettement colossal. Or, la hausse des rendements japonais et le dénouement de décennies de politique monétaire ultra-accommodante mettent en évidence les limites de cette stratégie.
« Une grande partie de l'Occident doit trouver une solution similaire pour gérer sa dette », a-t-il déclaré. « La dernière chose que souhaitent les autorités, c'est de démontrer que le contrôle de la courbe des taux est inefficace. »
LaForge a affirmé rester optimiste quant à l'or malgré sa correction de plusieurs mois, alimentée par la croissance continue de la dette publique. Il a ajouté que les opérations de dépréciation avaient été relancées par l'intervention du Trésor américain sur les marchés. Il a expliqué que, selon lui, la chute du cours de l'or était simplement due à l'attente d'un nouveau catalyseur par le marché.
Un signal important réside dans la dynamique à long terme de l'or. Malgré des prix records atteints cette année, LaForge a indiqué qu'aucun des indicateurs qu'il surveille n'a produit les signaux d'éclatement de tendance généralement associés à la fin d'un supercycle des matières premières.
« Aucun n'a donné de signes d'éclatement de tendance », a-t-il déclaré. « Zéro. »
Il a ajouté que la dynamique actuelle de l'or ressemble davantage à une phase de milieu de cycle qu'à l'excès spéculatif observé près du pic de 2011.
Ce contexte influence également la stratégie de portefeuille de LaForge. Il recommande aux investisseurs de constituer une allocation d'au moins 10 % en actifs alternatifs. Il a expliqué qu'environ 5 % devraient actuellement être alloués à l'or, 3 % à un large panier de matières premières et 2 % au Bitcoin.
L'or mérite la pondération la plus importante car il offre l'exposition la plus directe à la dette structurelle et aux pressions monétaires qui alimentent le cycle actuel.
« L'or traverse une période historique unique », a déclaré LaForge. « C'est le moment où tout converge. »
LaForge a déclaré que la fin du marché haussier de l'or ne dépendra probablement pas de l'atteinte des prix à 8 000 $, 10 000 $ ou tout autre niveau prédéterminé. Les investisseurs devraient plutôt attendre que les gouvernements imposent enfin une discipline budgétaire et rétablissent la confiance dans le système monétaire fondé sur le crédit.
D'ici là, il estime qu'il y a peu de raisons pour que la tendance structurelle de l'or change.
« Le marché n'est pas encore complètement détraqué, mais c'est comme si le train était passé de 65 km/h à 190 km/h », a-t-il déclaré. « Il faut absolument ralentir la machine, sinon on va dérailler.»
Consultez les cours en direct des métaux précieux : or, argent, platine et palladium – en USD, CAD et dans 12 autres devises.
Kitco Media
Neils Christensen

Je note : "« Les mathématiques sont du côté de l'or » : Larry Lepard entrevoit une dévaluation monétaire due à l'augmentation de la dette"
Un inconnu vous donne l'heure façon 1er avril et il faudrait le croire sur parole alors qu'il est principalement investi dans les métaux précieux.
C'est fumeux…
: (
Faut pas se ficher de gueule du monde…
On dirait un curé aspergeant d'eau bénite un moulin à prière…
Coté dettes, les USA sont seulement un tout petit peu plus endettées que nous, en valeur PIB …

En un mot, que le patron de la FED se plante en ce qu'il ira, avec ses mesures contre l'inflation, plomber l'économie us, ce qui le conduirait inéluctablement à rebaisser ses taux et à entraîner une remontée de l'Or.
Ce qui peut prendre plusieurs mois ...
---------------------------------------------------------------------------------------------------------------------------
Cela fait partie de la tâche que lui a confiée Donald Trump et il s'y met !!!
Maintenant les gérants savent bien que l'or peut dormir plusieurs mois voire plusieurs années si le monde fonctionne normalement, mais qu'à la moindre crise il garde son rôle de valeur refuge privilégiée. Donc pas trop de soucis à avoir selon moi, car des crises en tout genre surgissent plus vite qu'on ne le voudrait.
Le patron de la FED, Warsh, a décidé de foutre sa m....
Toutefois :
- encore haussier en ut jour et
- la dernière phrase d'un post d'hier : " Pour Lepard, cette contrainte mathématique l'emporte sur toute rhétorique belliqueuse de la Réserve Fédérale ".
En un mot, que le patron de la FED se plante en ce qu'il ira, avec ses mesures contre l'inflation, plomber l'économie us, ce qui le conduirait inéluctablement à rebaisser ses taux et à entraîner une remontée de l'Or.
Ce qui peut prendre plusieurs mois ...
***************************************************************************
Le cours de l'or chute de 1 % : Kevin Warsh affirme que l'inflation est plus préoccupante que le ralentissement du marché du travail
Kitco Media
Par Neils Christensen
Publié :16h17
Mis à jour :17h58
(Kitco News) - Le marché de l'or subit une forte pression à la vente alors que Kevin Warsh, président de la Réserve fédérale, réaffirme son engagement à ramener les pressions inflationnistes dans la fourchette cible de 2 % fixée par la banque centrale.
Vendredi, lors de son discours très attendu au symposium annuel des banques centrales à Jackson Hole, dans le Wyoming, M. Warsh a déclaré que la stabilité des prix, un aspect du mandat de la Réserve fédérale, était plus préoccupante que le ralentissement du marché du travail.
« Il y a toujours des sujets de préoccupation sur le marché du travail, notamment chez les jeunes diplômés. Cependant, en général, les personnes qui souhaitent travailler conservent ou trouvent un emploi. Elles peuvent s'inquiéter de possibles perturbations futures du marché du travail, mais à l'heure actuelle, je pense que la situation actuelle du marché du travail est compatible avec le plein emploi », a déclaré M. Warsh. « En revanche, concernant la stabilité des prix, les chiffres sont plus inquiétants. L'indicateur d'inflation privilégié par la Fed, la variation sur 12 mois de l'indice des prix PCE, s'établit à 3,7 %, tandis que la variation sur 6 mois est de 4,1 %. »
« Nous devons avoir la certitude que l'inflation sous-jacente évolue vers notre objectif, clairement et à un rythme suffisant. Dans le cas contraire, nous avons du travail à faire. C'est notre mission, notre mandat, et notre engagement à respecter », a-t-il ajouté.
Bien que M. Warsh n'ait donné aucune indication sur la politique monétaire américaine, les analystes ont noté que son insistance sur l'inflation suggère une tendance au resserrement. Adam Button, analyste en chef des devises et rédacteur en chef chez investingLive.com, a déclaré que les propos de M. Warsh laissent penser qu'il penche pour une hausse des taux.
Le marché de l'or subit une forte pression à la vente suite aux déclarations de M. Warsh. Les prix ont chuté bien en dessous de 4 600 dollars l'once, les marchés commençant à nouveau à intégrer une possible hausse des taux dès le mois prochain.
L'or au comptant s'échangeait à 4 552 dollars l'once, en baisse de plus de 1 % sur la journée.
Outre son optimisme concernant le marché du travail, M. Warsh a également tenu des propos positifs sur l'activité économique.
« Certains secteurs, comme le logement et l'agriculture, montrent des signes de tension. Mais, globalement, il me serait difficile de qualifier les conditions financières générales de restrictives », a-t-il déclaré. « Les dépenses de consommation réelles sont restées soutenues malgré les chocs, progressant de plus de 2 % au cours des quatre derniers trimestres. »
Jeffrey Roach, économiste en chef chez LPL Financial, a indiqué que les propos de M. Warsh confortaient l'idée que la banque centrale maintiendrait sa politique monétaire restrictive dans un contexte de priorités économiques changeantes.
« Nous entrons dans une nouvelle ère de politique monétaire, caractérisée par une moindre communication, une plus grande importance accordée aux données en temps réel et une volonté de repenser les principes économiques fondamentaux, alors que l'IA remodèle la capacité productive de l'économie. Ce discours résolument ferme a soutenu le dollar, le président semblant disposé à maintenir des taux directeurs élevés plus longtemps », a-t-il ajouté.
Kitco Media
Neils Christensen
Les mathématiques peuvent-elles se tromper ?
Ou la dette, encore la dette, que la dette.
Les français vont s'en apercevoir assez vite .....
*********************************************************************************
« Les chiffres jouent en faveur de l'or » : Larry Lepard prévoit une dévaluation monétaire due à l'augmentation de la dette.
« Les mathématiques sont du côté de l'or » : Larry Lepard entrevoit une dévaluation monétaire due à l'augmentation de la dette
Kitco Media
Par Neils Christensen
Publié :19h00
Mis à jour :19h20
Kitco News
(Kitco News) - Au-delà de la récente volatilité, l'or a enregistré des gains exceptionnels ces deux dernières années et, selon un gestionnaire de fonds, après la récente correction, le précieux métal est prêt à reprendre sa tendance haussière de long terme.
Dans un entretien accordé à Kitco News, Larry Lepard, associé gérant d'Equity Management Associates, a déclaré que si la correction de l'or, qui dure depuis des mois, témoigne de la maturité du marché, les prix sont loin d'avoir atteint leur sommet.
Utilisant une analogie avec le baseball, il a affirmé que la hausse de l'or en est à sa sixième ou septième manche.
Il a expliqué que le système monétaire mondial commence seulement à se confronter à une réalité mathématique dérangeante : les gouvernements ont accumulé une dette trop importante pour lutter contre l'inflation comme par le passé.
Bien que le président de la Réserve fédérale, Kevin Warsh, ait entamé l'année avec la réputation d'être un fervent défenseur de la lutte contre l'inflation, M. Lepard a indiqué que les contraintes monétaires et budgétaires dicteront en fin de compte la politique monétaire.
Alors qu'il s'apprêtait à prendre la tête de la Réserve fédérale américaine, Warsh avait évoqué la réduction de son bilan, ce qui impliquerait un resserrement de la politique monétaire. Cependant, Lepard a déclaré que le nouveau président de la Fed serait tôt ou tard « contraint de se confronter aux chiffres ».
« Les chiffres ne joueront pas en sa faveur », a-t-il affirmé.
Lepard a ajouté qu'un fossé se creuse entre le discours dominant sur la politique monétaire et la réalité budgétaire sous-jacente.
« Il y a le discours et il y a les faits », a-t-il déclaré, en faisant référence à l'augmentation constante des déficits publics.
Lepard a indiqué que cette distinction est cruciale pour les investisseurs en or. Même après la forte hausse du cours du précieux métal, il estime que les forces fondamentales qui animent le marché restent globalement inchangées.
Le problème, selon lui, est que les décideurs politiques ne disposent plus de la même marge de manœuvre qu'au moment de la crise inflationniste des années 1970 et du début des années 1980.
L'ancien président de la Réserve fédérale, Paul Volcker, a finalement rompu ce cycle inflationniste en relevant suffisamment les taux d'intérêt pour générer des rendements réels fortement positifs. Toutefois, Lepard a souligné que la dette publique américaine représentait alors environ 30 % du PIB, contre près de 120 % aujourd'hui.
« Je ne vois pas comment nous pourrions nous en sortir sans une très forte inflation pendant plusieurs années, un peu comme en Amérique du Sud – et c'est peut-être ce qui va se produire –, ou tout simplement un effondrement total entraînant une refonte de la politique monétaire », a-t-il déclaré.
La hausse des taux d'intérêt est particulièrement problématique dans le contexte actuel, car elle augmente les coûts du service de la dette pour l'État, ce qui, à son tour, creuse les déficits et nécessite des emprunts encore plus importants.
Lepard a décrit cette dynamique comme un potentiel cercle vicieux budgétaire : la hausse des taux augmente les charges d'intérêts, l'augmentation des charges d'intérêts creuse les déficits, les gouvernements émettent davantage de dette et cette offre supplémentaire exerce une pression à la hausse encore plus forte sur les coûts d'emprunt.
« C'est vraiment comme ça que les monnaies s'effondrent », a-t-il affirmé.
Dans ce contexte, Lepard considère la dévaluation monétaire comme la réponse politiquement la plus probable.
Face au choix entre laisser la dette et l'effet de levier excessifs se dénouer par des défauts de paiement et une contraction économique, ou créer davantage de monnaie pour soutenir le système financier, il s'attend à ce que les décideurs politiques optent pour la seconde solution.
« S'ils ont le choix entre imprimer de la monnaie ou s'effondrer, ils imprimeront de la monnaie », a-t-il déclaré.
Même une croissance économique plus forte ne constituera pas forcément une solution miracle. Lepard reconnaît que l'intelligence artificielle pourrait générer des gains de productivité significatifs, mais il doute que ces gains soient suffisamment rapides ou importants pour compenser les déséquilibres budgétaires actuels.
Sortir du fardeau de la dette nécessiterait également une croissance économique nominale nettement plus élevée, qui, selon lui, s'accompagnerait presque inévitablement d'inflation.
Si les investisseurs obligataires constatent que les gouvernements ont l'intention de se désendetter par l'inflation, Lepard estime que cette prise de conscience pourrait à elle seule faire grimper les rendements et contraindre les décideurs politiques à intervenir.
Pour l'or, cela préserve la thèse d'investissement à long terme, indépendamment de la volatilité à court terme.
« Nous ignorons donc comment cela se traduira exactement sur le plan politique. Mais d'un point de vue mathématique, nous sommes du bon côté de cette opération », a déclaré Lepard.
Sa conviction persiste malgré les gains substantiels enregistrés par les métaux précieux. Lepard a noté que l'or a progressé d'environ 65 % l'an dernier, une performance qu'il qualifie d'exceptionnelle pour ce métal et qui rappelle la phase explosive du marché haussier de la fin des années 1970. Il considère cette hausse non pas comme la fin du cycle, mais comme un signal précoce indiquant que les investisseurs s'inquiètent de plus en plus de la dépréciation monétaire.
Il a affirmé que ce changement de mentalité chez les investisseurs est déjà perceptible.
Nombre d'investisseurs hésitent encore à acheter de l'or précisément en raison de sa forte hausse. Mais Lepard soutient que le métal reste largement sous-représenté dans les portefeuilles d'investissement traditionnels et que le cycle monétaire actuel est encore relativement récent.
« Même s'il a beaucoup progressé, nous ne sommes qu'au début du cycle », a-t-il déclaré.
Lepard estime que cette dernière hausse pourrait marquer le début d'une nouvelle phase de croissance importante, les marchés prenant de plus en plus conscience des contraintes auxquelles sont confrontés la Réserve fédérale et le gouvernement américain.
« Nous venons d'amorcer une nouvelle phase de hausse, compte tenu de l'évolution des marchés et des décisions de la Fed », a-t-il déclaré.
Parallèlement, il a également souligné l'évolution des mentalités face à l'inflation comme un autre facteur important expliquant la situation des métaux précieux. Avant la pandémie, selon M. Lepard, l'inflation restait un concept abstrait pour la plupart des Américains. Aujourd'hui, les consommateurs la perçoivent de plus en plus comme un problème concret, car elle se répercute sur leurs achats quotidiens.
Cette prise de conscience ne s'est pas encore traduite par une détention généralisée de valeurs refuges comme l'or, mais M. Lepard prévoit que cela pourrait changer radicalement si l'inflation persiste.
Il estime qu'actuellement, entre 5 % et 10 % de la population est suffisamment consciente du risque pour se protéger grâce à des actifs comme l'or ou le Bitcoin. Si cette proportion atteint 50 % ou 60 %, a-t-il affirmé, les conséquences pour les actifs financiers traditionnels et les monnaies fiduciaires seront bien plus importantes.
M. Lepard reste donc confiant quant à une hausse significative des prix de l'or.
« Je dis à mes investisseurs que je suis extrêmement confiant quant à la valeur de l'or, qui devrait se situer entre 5 000 et 7 000 dollars », a-t-il déclaré. « Je suis même presque certain qu'il atteindra les 10 000 dollars. »
Des prévisions plus extrêmes reposent sur des scénarios monétaires nettement plus défavorables. Selon Lepard, l'or pourrait finalement atteindre 20 000, 30 000 dollars, voire plus, en cas de réinitialisation monétaire complète. Il n'intègre pas ces scénarios dans sa stratégie d'investissement de base, mais il a ajouté qu'ils constituent des risques extrêmes.
Comparant le marché de l'or actuel à la flambée des prix des années 1970, il estime que cette comparaison reste instructive. Lepard a souligné que l'or avait finalement été multiplié par dix environ par rapport à son niveau initial durant ce cycle inflationniste. Une évolution similaire dans le cycle actuel porterait le métal précieux aux alentours de 10 000 dollars l'once.
La principale différence, d'après Lepard, réside dans le fait que les décideurs politiques disposent aujourd'hui de beaucoup moins de marge de manœuvre pour appliquer la même solution qui a finalement mis fin à la précédente crise inflationniste.
Avec une dette publique considérablement plus élevée, des taux d'intérêt réels fortement positifs pourraient exercer une pression intolérable sur les finances publiques.
Pour Lepard, cette contrainte mathématique l'emporte sur toute rhétorique belliqueuse de la Réserve fédérale.
Kitco Media
Neils Christensen
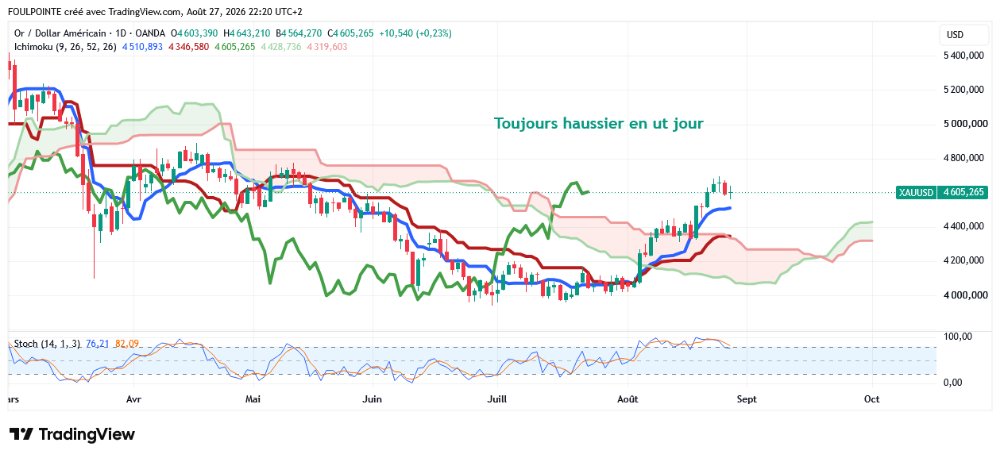
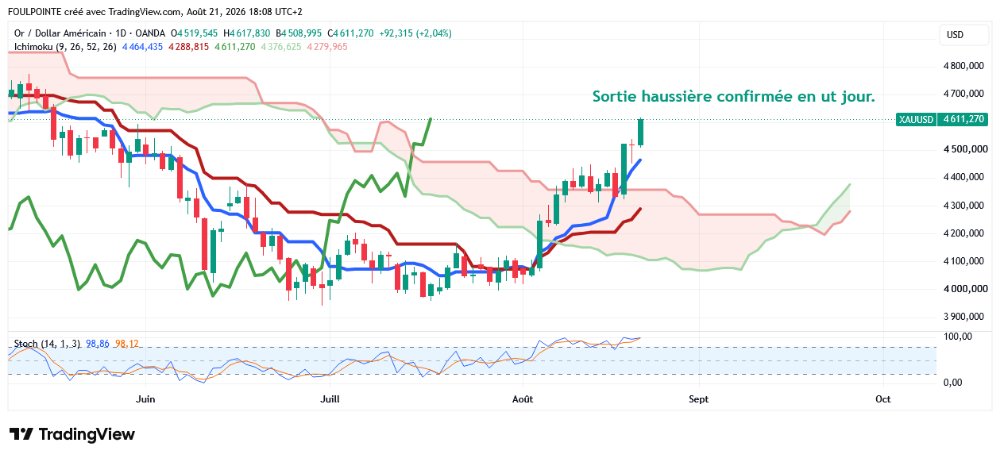
UT JOUR
L'écartement de la zone tenkan/kijun empêche les cours de continuer de monter. Il faut attendre que les 9 bougies de la tenkan et les 26 de la kijun se déroulent pour que ces deux droites viennent plus en appui des cours et servent de points d'appuis pour une reprise de la hausse.
En principe ...
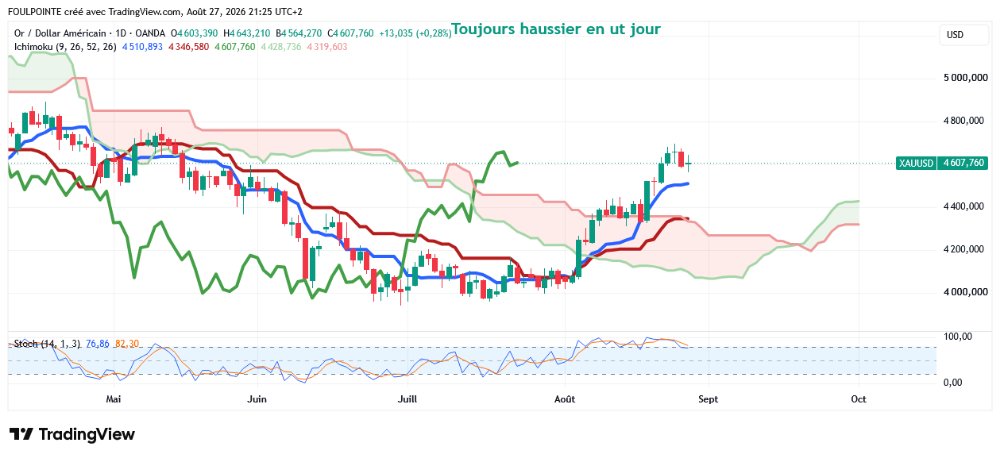
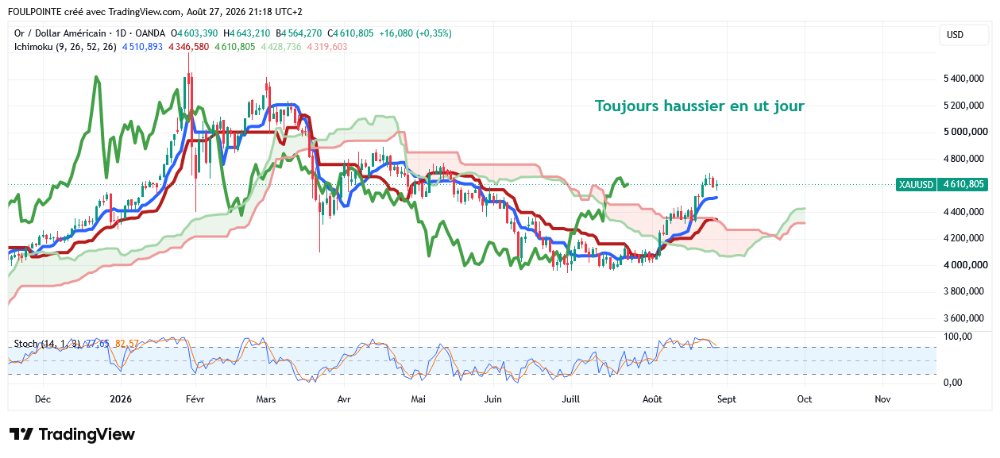
Ce n'est pas à vous que je vais rappeler le dicton boursier : " cours vus, cours revus "
On a vu les 5 418 $, suivant le dicton on devrait les revoir.
Cours actuel : 4 611 $
Un petit 20 % de hausse ?
******************************************************************
Les acheteurs d'or gardent le contrôle, le marché se maintenant bien au-dessus d'un support clé - Razaqzada de Forex.com
Kitco Media
Par Neils Christensen
Publié : 21h03
(Kitco News) - Les craintes croissantes concernant l'ampleur de la dette publique américaine ont déclenché une nouvelle stratégie de dépréciation du dollar, propulsant l'or au-dessus de niveaux de résistance critiques. Cependant, les analystes mettent en garde les investisseurs : le marché semble légèrement suracheté après une hausse de 15 % enregistrée jusqu’en août. (L’indice Kitco Global indique la part du dollar dans la variation du cours de l’or aujourd’hui, par rapport à celle du marché de l’or lui-même.)
Dans une note récente, Fawad Razaqzada, analyste de marché chez FOREX.com, a déclaré que malgré la dynamique haussière induite par la dépréciation du dollar, l’annonce par le Trésor américain de son intention d’acheter des obligations à long terme pour réduire les coûts d’emprunt commence à stabiliser le segment long de la courbe des taux.
« Nous avons observé un léger repli sur ce marché, les investisseurs accueillant favorablement, bien que de manière mitigée, la décision du Trésor américain d’accroître ses achats d’obligations à long terme afin de faire baisser les taux, et les indications selon lesquelles il dispose d’autres outils pour exercer une pression supplémentaire sur les rendements », a-t-il déclaré. « Dès lors, la question est de savoir si nous assisterons à un dénouement de cette stratégie de dépréciation du dollar, étant donné que les rendements ont légèrement baissé, même si le processus a été difficile. »
Toutefois, Razaqzada a ajouté qu'à moins d'une baisse significative des rendements obligataires à long terme, les investisseurs pourraient considérer les replis du cours de l'or comme des opportunités d'achat.
Malgré une légère pression à la vente, le cours de l'or continue d'évoluer autour de la première résistance à 4 600 dollars l'once. L'or au comptant s'échangeait à 4 601,60 dollars l'once, un cours relativement stable sur la journée.
Pour la suite, il a indiqué que les perspectives techniques de l'or pourraient jouer un rôle important dans la prochaine évolution des prix. Il a ajouté que malgré les récentes prises de bénéfices, les acheteurs d'or gardent la mainmise sur le marché.
« Le cours de l'or a atteint une zone de résistance importante située entre 4 655 et 4 700 dollars environ. C'est à ce niveau qu'a débuté la dernière phase de vente, en mai dernier. Maintenant que l'or est revenu dans cette zone, nous observons déjà une légère pression à la vente. La question est de savoir si cette pression va s'accentuer ou s'il s'agit simplement d'une pause avant une nouvelle hausse », a-t-il déclaré. « La configuration récente est clairement haussière, le cours ayant franchi à la hausse les moyennes mobiles à 50 et 200 jours, ainsi que de nombreux niveaux de résistance à court terme. Certains de ces niveaux franchis pourraient se transformer en supports, ou non. Il est important d'observer la réaction de l'or lorsqu'il tentera de retester ces niveaux. Un échec de rebond pourrait être un signe de difficultés pour les acheteurs. »
Concernant les principaux niveaux de support, Razaqzada a indiqué que le premier niveau surveillé se situe autour de 4 515 $, un ancien point de résistance également proche de la moyenne mobile à 200 jours, tandis que le prochain support majeur se situe aux alentours de 4 400 $ l'once.
« Si ces niveaux n'offrent pas un soutien significatif, il faudra être vigilant à la baisse », a-t-il déclaré. « Mais la charge de la preuve incombe aux vendeurs, qui ont perdu le contrôle du cours depuis qu'ils n'ont pas réussi à faire chuter l'or de manière décisive sous le niveau de support clé à long terme de 4 000 $. »
Kitco Media
Neils Christensen
Source kitco.com
" Opportunités
Le milliardaire Ray Dalio a déclaré que les investisseurs devraient réduire leurs placements obligataires et allouer jusqu'à 15 % de leurs portefeuilles à l'or afin de se prémunir contre le risque d'une crise de la dette américaine. Bloomberg a rapporté que M. Dalio estime les recettes du gouvernement américain à environ 5 500 milliards de dollars cette année, contre 7 500 milliards de dollars de dépenses, soit un déficit de 2 000 milliards de dollars. Il a averti qu'une crise de la dette américaine pourrait survenir « d'ici trois ans, à deux ans près ». Dalio préconise de réduire le déficit budgétaire par une combinaison de coupes dans les dépenses, d'augmentation des recettes fiscales et de baisse des taux d'intérêt, et s'attend à ce que les monnaies non émises par l'État, comme l'or et le Bitcoin, se comportent relativement bien.
Le marché chinois de la joaillerie en platine est en pleine transformation, les jeunes consommateurs se tournant vers un style discret et raffiné, privilégiant une esthétique minimaliste à l'or jaune traditionnel. Selon Platinum Guild International, cette tendance élargit la demande de platine au-delà des alliances et des bagues de mariage pour l'étendre au marché en pleine expansion des bijoux de mode du quotidien.
Les analystes d'UBS prévoient que l'or testera à nouveau la barre des 5 000 $/oz au premier semestre 2027, considérant le franchissement d'une zone de résistance clé comme un signal important. Morgan Stanley entrevoit une progression plus marquée de l'or au-dessus de 5 000 $/oz, potentiellement dès 2027 ou plus tôt, en raison de l'atténuation des anticipations de hausse des taux de la Fed, de la faiblesse du dollar, des achats importants des banques centrales et des inquiétudes croissantes des investisseurs face aux risques budgétaires. Selon un blogueur de Bloomberg Markets Live, la hausse de l'or indique que le marché accorde une importance croissante à la volatilité institutionnelle et politique aux États-Unis, au-delà du simple retournement des rendements.
Menaces
La dette fédérale américaine a atteint le niveau record de 40 000 milliards de dollars, et sa croissance s'accélère. "
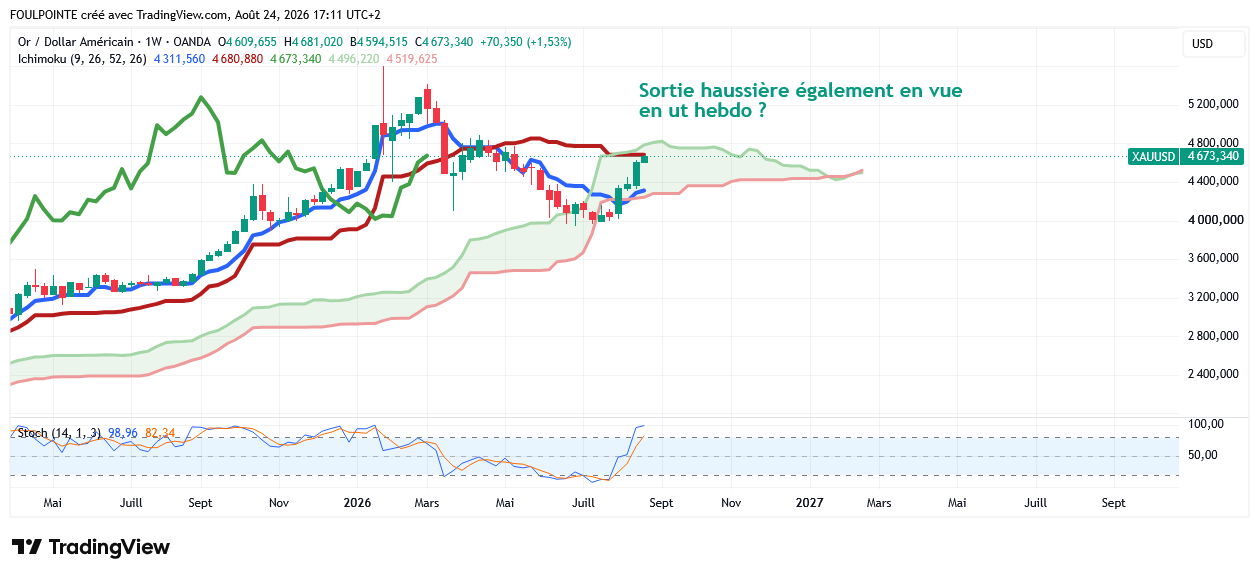
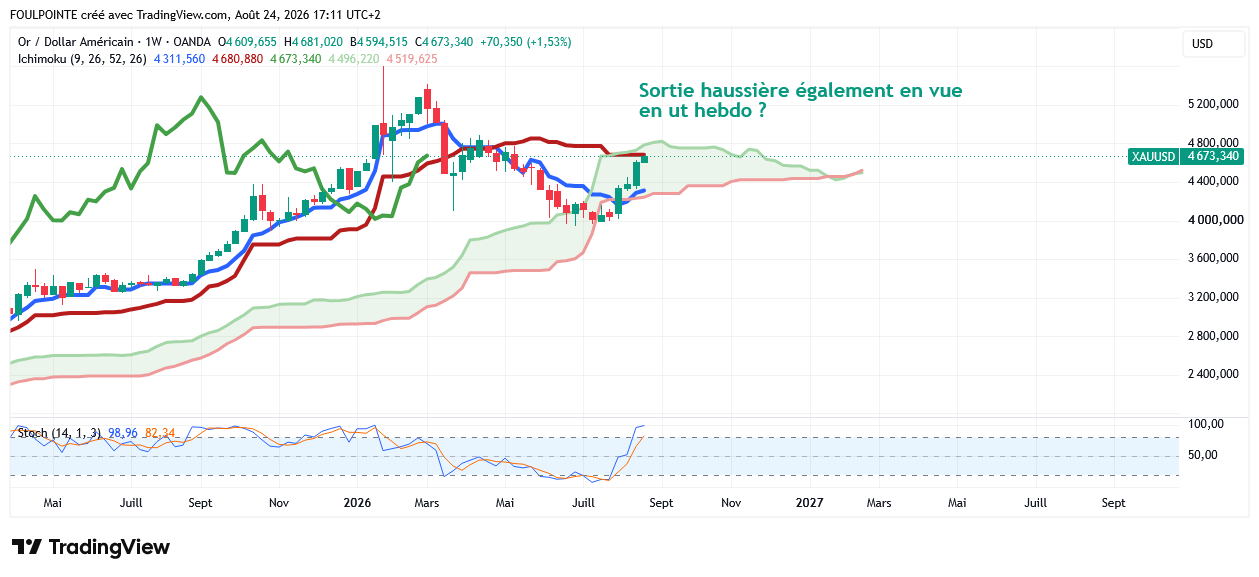
On est à deux doigts de la sortie haussière en ut hebdo.
On pourrait donc avoir une position haussière dans les ut suivantes :
jour,
semaine,
mois,
trimestre,
année.
Forum de discussion Or (once en $)
202609171351 756850